Binance en la renta 2026: cómo declarar tus criptomonedas paso a paso
Lo que ganes o pierdas al vender o cambiar criptomonedas en Binance se declara en el modelo 100, en el apartado de monedas virtuales (casillas 1800 a 1814), y tributa en la base del ahorro al 19-30 % según el importe en las comunidades de régimen común (AEAT, Manual práctico de Renta 2025; Ley 35/2006, art. 66 y 76; País Vasco y Navarra tienen normas propias). La campaña de la renta de 2025 fue del 8 de abril al 30 de junio de 2026 (hasta el 25 de junio con pago domiciliado). Si a 31 de diciembre tienes más de 50.000 € en cripto custodiada fuera de España, además presentas el modelo 721 entre el 1 de enero y el 31 de marzo (Orden HFP/886/2023, BOE).
En resumen – Vender cripto por euros y cambiar una cripto por otra generan ganancia o pérdida patrimonial. – Se calcula operación a operación, con el método FIFO: las primeras monedas que compraste son las primeras que vendes. – Va a la base del ahorro: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima (régimen común; mitad estatal y mitad autonómica). – Comprar y mantener no se declara en el IRPF. – El modelo 721 es solo informativo y solo si pasas de 50.000 € en el extranjero.
Qué significa «renta 2026» y qué año declaras
Cuando alguien busca «Binance renta 2026» puede referirse a dos cosas. La campaña que se presentó en 2026 recoge lo que hiciste en 2025. La del ejercicio 2026, con lo que hagas este año, se presenta en la primavera de 2027. Las reglas de este artículo valen para las dos; cambian las fechas.
Guía IRPF del inversor, gratis
Las casillas de la Renta para acciones, ETF, dividendos, cripto y brókers extranjeros, explicadas sin jerga.
Cómo tributa lo que haces en Binance
Piensa en cada moneda como en un tarro de canicas compradas a distintos precios. Cuando sacas canicas, Hacienda da por hecho que salen las del fondo, las que metiste primero. Eso es el FIFO, y la AEAT lo aplica a las monedas virtuales homogéneas «aunque las adquisiciones y transmisiones se hubiesen realizado en diferentes casas de cambio» (AEAT, ayuda del modelo 100, monedas virtuales). Si tienes bitcoin en Binance y en otro exchange, el tarro es uno solo.
Las operaciones que generan algo que declarar
| Operación en Binance | Qué es para Hacienda | Dónde va |
|---|---|---|
| Vender BTC por euros | Ganancia o pérdida patrimonial | Base del ahorro, casillas 1800-1814 |
| Cambiar BTC por ETH, o por USDT | Permuta: ganancia o pérdida patrimonial | Base del ahorro, casillas 1800-1814 |
| Pagar algo con cripto | Transmisión: ganancia o pérdida | Base del ahorro, casillas 1800-1814 |
| Recompensas de staking | Rendimiento del capital mobiliario, por su valor de mercado en euros el día que las recibes (DGT V1766-22; AEAT, Informador de Renta: casilla 0027) | Base del ahorro |
| Comprar cripto con euros y mantener | Nada en el IRPF | — |
| Pasar cripto de Binance a tu wallet | Nada, si sigue siendo tuya (no cambia el dueño; no hay criterio oficial expreso) | — |
| Productos Earn distintos del staking (préstamo, ahorro) | Hay que mirar cada producto: la DGT V1766-22 solo trata el staking | — |
Fuente: AEAT, Manual práctico de Renta 2025, capítulo 11, «Monedas virtuales», y ayuda del modelo 100.
Cuánto se paga
La ganancia es la diferencia entre lo que recibes al vender y lo que te costó, y las comisiones cuentan: las de compra suben el coste y las de venta bajan lo recibido (AEAT, ayuda del modelo 100). En una permuta, el valor de venta es el mayor entre el valor de mercado de lo que entregas y el de lo que recibes, y ese valor pasa a ser el coste de la nueva moneda.
| Base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
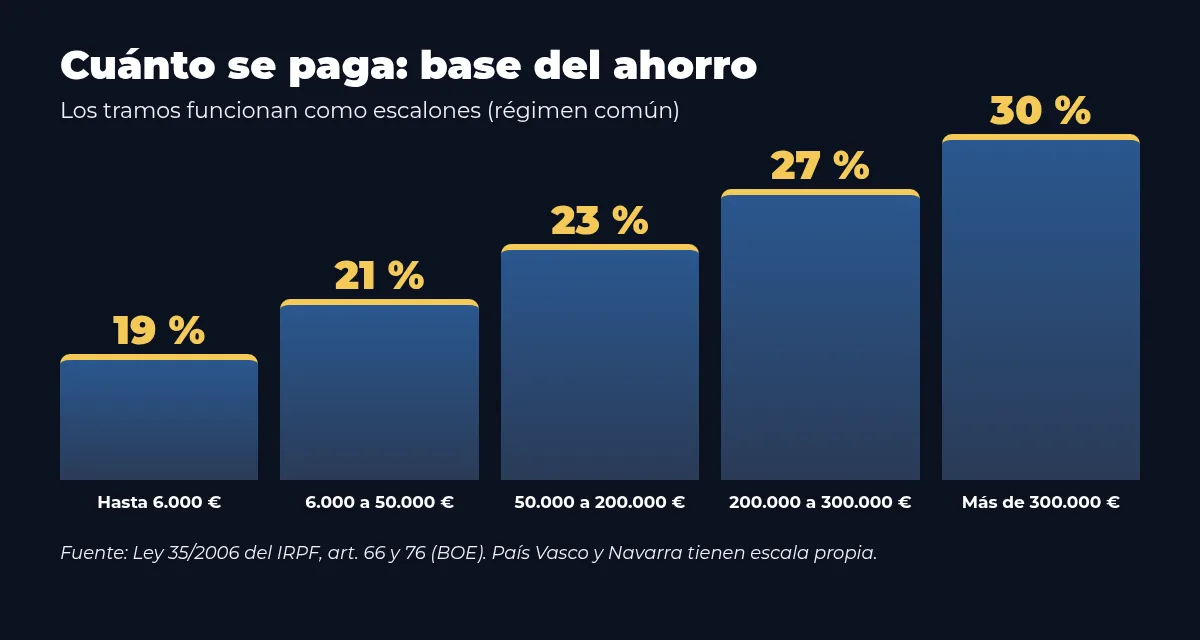
Esa escala es la misma en todas las comunidades de régimen común: la mitad del tipo es estatal y la otra mitad autonómica (Ley 35/2006, art. 66 y 76). En el País Vasco y Navarra hay IRPF propio, con otra escala, otros modelos y otras casillas; este artículo usa el modelo 100 de la AEAT.
Los tramos funcionan como escalones: con 10.000 € de ganancia pagas el 19 % de los primeros 6.000 € y el 21 % de los 4.000 € siguientes.
Paso a paso para declarar Binance
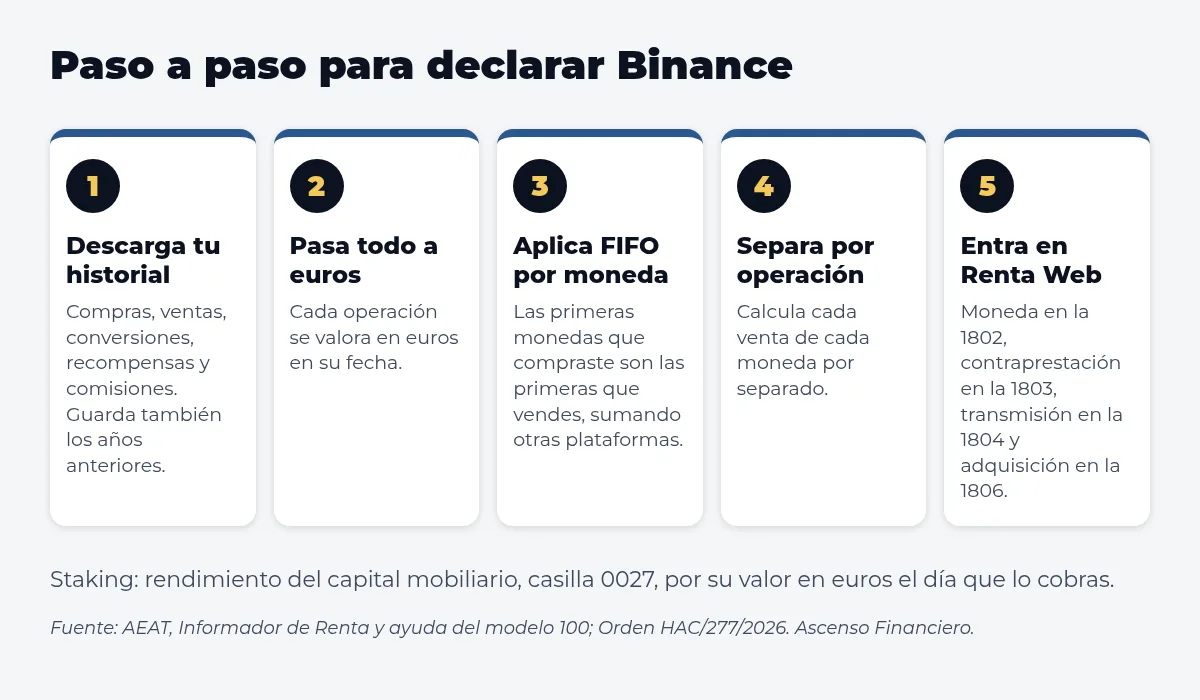
- Descarga tu historial. En Binance, baja el historial de operaciones del año (compras, ventas, conversiones, recompensas y comisiones). Guarda también los años anteriores: los necesitas para saber el coste de lo que vendes.
- Pasa todo a euros. Cada operación se valora en euros en su fecha. Si vendiste por USDT, el valor es el de mercado en euros en ese momento.
- Aplica FIFO por moneda, sumando lo que tengas de esa moneda en otras plataformas.
- Separa ganancias y pérdidas por operación. La AEAT pide calcular cada venta de cada moneda por separado.
- Entra en Renta Web, apartado «Ganancias y pérdidas patrimoniales derivadas de la transmisión o permuta de monedas virtuales». Renta Web te pide los datos desde la casilla 1804: la moneda va en la 1802, el tipo de contraprestación (euros, otra moneda virtual, otro activo virtual o bienes y servicios) en la 1803, el valor de transmisión en la 1804 y el de adquisición en la 1806 (Orden HAC/277/2026, modelo 100 de 2025; AEAT, Informador de Renta).
- Declara las recompensas de staking como rendimiento del capital mobiliario, en la casilla 0027, por su valor en euros el día que las cobras (AEAT, Informador de Renta, https://www2.agenciatributaria.gob.es/wlpl/AVAC-CALC/InformadorRenta?id=9.2.2; DGT, consulta vinculante V1766-22). Ese valor es luego tu coste si vendes esas monedas.
- Mira el plazo. Renta del ejercicio 2025: del 8 de abril al 30 de junio de 2026, o hasta el 25 de junio si domicilias el pago (AEAT, calendario de la campaña).
- Modelo 721, si toca. Cuenta como «en el extranjero» la cripto que guarda un custodio que no presenta el modelo 172 en España (AEAT, preguntas frecuentes de los modelos 172 y 173). Solo si el saldo conjunto de esas monedas supera 50.000 € a 31 de diciembre. Se presenta del 1 de enero al 31 de marzo del año siguiente y no se repite si el saldo no sube más de 20.000 € respecto a la última declaración, salvo que vendas todo (AEAT, preguntas frecuentes del modelo 721).
Ejemplo con números
Caso ilustrativo e inventado. No son datos de nadie real.
Ana compra en Binance 0,10 BTC en marzo de 2024 por 6.000 € y otros 0,10 BTC en enero de 2025 por 9.000 €, con 10 € de comisión en cada compra. En octubre de 2025 cambia 0,15 BTC por ETH cuando esos 0,15 BTC valen 13.500 €, y paga 15 € de comisión.
- FIFO: salen primero los 0,10 BTC de 2024 (6.010 € con comisión) y luego 0,05 BTC de 2025 (4.505 €). Coste: 10.515 €.
- Valor de transmisión: 13.500 € − 15 € = 13.485 €.
- Ganancia: 13.485 € − 10.515 € = 2.970 €, al 19 %: 564,30 €.
- Los ETH recibidos quedan con un coste de 13.500 €.
Ana no ha tocado un euro y aun así declara 2.970 € de ganancia. Es un error fácil de cometer.
Errores comunes
- Pensar que solo se declara al pasar a euros. El cambio cripto por cripto, también a stablecoins, es una permuta.
- Usar el precio medio de Binance. La ley pide FIFO.
- Mirar solo Binance. El FIFO cruza todas tus plataformas.
- Olvidar las comisiones, que reducen la ganancia.
- No declarar las pérdidas. Si no las declaras, no puedes compensarlas en los cuatro años siguientes (Ley 35/2006, art. 49).
- Recomprar enseguida tras vender con pérdida. La ley no deja computar una pérdida si vuelves a comprar el mismo elemento en el año siguiente (art. 33.5.e de la Ley del IRPF), ni si recompras valores homogéneos en los dos meses siguientes cuando cotizan, o en un año cuando no cotizan (letras f y g). Hacienda no ha dicho de forma expresa cuál de estas reglas se aplica a las monedas virtuales, que la AEAT llama «bienes homogéneos» y no valores. No hay criterio oficial a 28-10-2026. Si vendes con pérdida y recompras enseguida, consulta antes con un asesor.
- Fiarse del informe fiscal de una herramienta sin revisarlo. Comprueba que use FIFO global y euros en la fecha de cada operación.
¿Sabe Hacienda lo que tienes en Binance?
Cada vez más. Desde 2023 hay dos vías en España. El modelo 721 lo presenta el propio contribuyente con cripto en el extranjero. Los modelos 172 y 173 los presentan las entidades que custodian o intercambian monedas virtuales y están obligadas en España: informan de saldos y operaciones de sus clientes cada enero, con datos desde 2023 (en el 173, operaciones desde el 25 de abril de 2023) (Orden HFP/887/2023, BOE). Están obligadas las entidades residentes en España y los establecimientos permanentes en España de entidades extranjeras que custodian o cambian monedas virtuales (art. 39 bis y 39 ter del RGAT; AEAT, preguntas frecuentes de los modelos 172 y 173).
En el caso de Binance, lo que se puede comprobar es esto: el registro del Banco de España de proveedores de cambio y custodia de monedas virtuales se cerró el 1 de julio de 2026 (Banco de España, nota sobre el cierre del registro: https://www.bde.es/f/webbde/SGE/regis/ficheros/Nota_sobre_el_cierre_de_este_registro.pdf), y a 28 de octubre de 2026 ninguna entidad de Binance figura en la lista de la CNMV de proveedores de servicios de criptoactivos (https://www.cnmv.es/portal/consultas/proveedores-servicios-criptoactivos?lang=es). Si Binance presenta los modelos 172 y 173 en España no es público. Si tu cuenta está con una entidad de Binance que no presenta el 172 en España, para el modelo 721 esa cripto cuenta como situada en el extranjero.
Para el que ya invierte: la directiva europea DAC8 (Directiva (UE) 2023/2226, DOUE de 24-10-2023) se aplica en la UE desde el 1 de enero de 2026 (art. 2). Los proveedores recogen los datos de 2026 y los países los intercambian en los nueve meses siguientes, antes del 30 de septiembre de 2027 (art. 8 bis quinquies.6, que añade su art. 1; https://eur-lex.europa.eu/eli/dir/2023/2226/oj). En España, a 28 de octubre de 2026, la DAC8 no está traspuesta: el proyecto de ley decayó al disolverse las Cortes el 6 de octubre de 2026 (RD 806/2026, https://www.boe.es/buscar/doc.php?id=BOE-A-2026-20742) y los nuevos modelos, como el 175, siguen siendo proyecto (Ministerio de Hacienda, proyecto de orden de marzo de 2026: https://www.hacienda.gob.es/sgt/normativadoctrina/proyectos/09032026-proyecto-om-dac8.pdf). Los proveedores de otros países de la UE que sí la hayan traspuesto informan a su propia Hacienda, y esta pasa los datos a España. Un matiz: si una plataforma quiebra o no te devuelve las monedas, la AEAT no lo trata de forma automática como pérdida, porque mantienes un derecho de crédito (AEAT, ayuda del modelo 100; DGT V1579-22). Cuando sí se pueda computar (art. 14.2.k de la Ley del IRPF), va a la base general, no a la del ahorro.
Preguntas frecuentes
¿Tengo que declarar Binance si no he vendido nada?
No en el IRPF: comprar y mantener no genera ganancia. Solo tendrías que presentar el modelo 721 si superas 50.000 € en cripto custodiada fuera de España a 31 de diciembre.
¿Cambiar BTC por USDT tributa?
Sí. Es una permuta entre monedas virtuales y genera ganancia o pérdida por la diferencia entre lo que te costó y el mayor de dos valores de mercado: el de lo que entregas y el de lo que recibes.
¿En qué casillas se declara Binance en la renta?
En el apartado de monedas virtuales del modelo 100, casillas 1800 a 1814. Renta Web pide cada operación desde la 1804 (valor de transmisión) y la 1806 (valor de adquisición).
¿Qué pasa si tengo pérdidas en Binance?
Decláralas. Compensan otras ganancias del ahorro y, si sobran, se arrastran cuatro años.
¿Binance informa a Hacienda?
Las entidades obligadas en España informan con los modelos 172 y 173. Que Binance lo haga no es público. La DAC8 se aplica en la UE desde 2026, pero España aún no la ha trasladado a su ley. Lo prudente es declarar todo igualmente.
¿Cuándo hay que presentar el modelo 721?
Del 1 de enero al 31 de marzo, solo si el saldo conjunto en el extranjero supera 50.000 € a 31 de diciembre.
Fuentes
- AEAT, ayuda del modelo 100: ganancias y pérdidas por monedas virtuales. https://sede.agenciatributaria.gob.es/Sede/Ayuda/25Presentacion/100/7_6_6_2/ganancias_perdidas_monedas_virtuales.html
- AEAT, Manual práctico de Renta 2025, monedas virtuales. https://sede.agenciatributaria.gob.es/Sede/ayuda/manuales-videos-folletos/manuales-practicos/irpf-2025/c11-ganancias-perdidas-patrimoniales/monedas-virtuales/compra-venta-monedas-virtuales-tributacion-inversor.html
- AEAT, calendario de la campaña de Renta. https://sede.agenciatributaria.gob.es/Sede/irpf/campana-renta/calendario-campana-renta.html
- Orden HAC/277/2026 (modelos de Renta 2025), BOE. https://www.boe.es/buscar/act.php?id=BOE-A-2026-7041
- Ley 35/2006 del IRPF, texto consolidado. https://www.boe.es/buscar/act.php?id=BOE-A-2006-20764
- Orden HFP/886/2023, modelo 721, BOE. https://www.boe.es/eli/es/o/2023/07/26/hfp886
- AEAT, preguntas frecuentes del modelo 721. https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-721-decla-sobre-monedas-extranjero/preguntas-frecuentes-sobre-modelo-721/respecto-que-monedas-virtuales-no-informacion.html
- Orden HFP/887/2023, modelos 172 y 173, BOE. https://www.boe.es/eli/es/o/2023/07/26/hfp887
- AEAT, preguntas frecuentes de los modelos 172 y 173. https://sede.agenciatributaria.gob.es/Sede/todas-gestiones/impuestos-tasas/declaraciones-informativas/modelo-172-declaracion-informativa-sobre-virtuales/preguntas-frecuentes.html
- AEAT, Informador de Renta (monedas virtuales y staking). https://www2.agenciatributaria.gob.es/wlpl/AVAC-CALC/InformadorRenta?id=9.2.2
- Banco de España, nota sobre el cierre del registro de proveedores de monedas virtuales. https://www.bde.es/f/webbde/SGE/regis/ficheros/Nota_sobre_el_cierre_de_este_registro.pdf
- CNMV, proveedores de servicios de criptoactivos. https://www.cnmv.es/portal/consultas/proveedores-servicios-criptoactivos?lang=es
- Directiva (UE) 2023/2226 (DAC8). https://eur-lex.europa.eu/eli/dir/2023/2226/oj
- RD 806/2026, disolución de las Cortes, BOE. https://www.boe.es/buscar/doc.php?id=BOE-A-2026-20742
- OCU, cómo declarar criptomonedas en el IRPF (secundaria; ningún dato depende solo de ella). https://www.ocu.org/inversiones/fiscalidad-y-derechos/impuestos/analisis/2025/04/como-declarar-fondos-acciones-y-criptomonedas-en-el-irpf
Contenido educativo. No es asesoramiento fiscal ni de inversión.