Nautilus (NAUT): tesis de inversión. Digitalizar el proteoma a 2,13 veces su caja
Qué es Voyager, cuánta caja le queda a Nautilus, la dilución del ATM y tres escenarios de valor a 2028. Con datos de la SEC a 15 de octubre de 2026.
Nautilus Biotechnology · Nasdaq: NAUT · Tesis de inversión
Nautilus ha construido una máquina que reconoce proteínas una a una sin romperlas. La ciencia ya tiene un artículo en Nature Methods. El producto comercial acumula cuatro retrasos en su fecha de lanzamiento y la espera se paga con caja y con acciones nuevas.
- Precio 14-oct-2026
- 2,16 $Capitalización 274,9 M$ · 127,26 M de acciones
- Caja e inversiones
- 129,2 M$1,015 $ por acción a 30-jun-2026 · sin deuda financiera
- Valor de empresa
- 145,7 M$Capitalización menos caja
- Ingresos 2T26
- 0,19 M$Subvención y servicios; ningún instrumento vendido
- Quema
- ~14 M$por trimestre · ATM de 125 M$ activo desde el 18-sep
- Valor esperado 2028
- 1,00 $−54 % frente al precio, según mis escenarios
Desde cero
Qué es Nautilus y qué hace Voyager
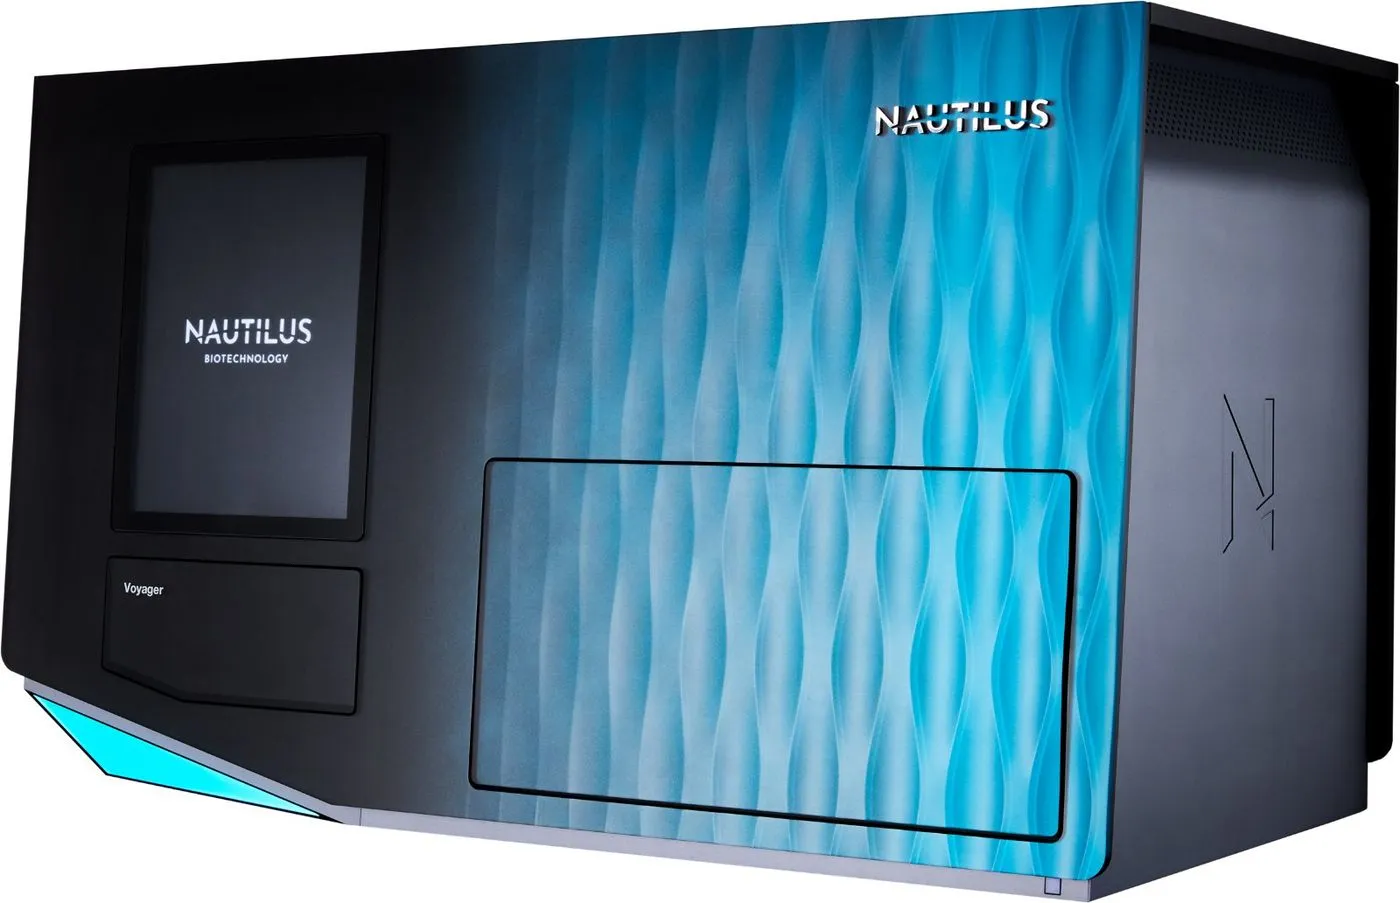
Nautilus Biotechnology fabrica una herramienta de laboratorio. Se llama Voyager y sirve para saber qué proteínas hay en una muestra y en qué forma exacta están. No desarrolla fármacos ni depende de un ensayo clínico o de la FDA. Su negocio previsto es vender el instrumento y, después, los reactivos que cada laboratorio gasta en cada análisis.
La pregunta que quiere contestar un laboratorio
El ADN es el plano de una casa. Las proteínas son los albañiles, los motores y las tuberías que la mantienen en pie. Cuando aparece una enfermedad como el alzhéimer, muchas proteínas siguen siendo las mismas pero cambian de forma: se les pega un grupo químico aquí, pierden un trozo allá. Cada una de esas variantes se llama proteoforma.
Un grupo que investiga el alzhéimer quiere saber, por ejemplo, qué variantes de la proteína Tau aparecen en el cerebro de un enfermo y cuáles en el de una persona sana. Esa respuesta puede señalar una diana para un fármaco o un marcador para diagnosticar con más antelación.
Por qué hoy cuesta tanto responderla
La herramienta estándar es la espectrometría de masas. Para medir proteínas, primero las trocea con enzimas como la tripsina y luego pesa los fragmentos. Es como cortar un libro en palabras sueltas: sabes qué palabras contiene, pero ya no sabes si tres cambios importantes estaban en la misma página o en capítulos distintos.
La biología que interesa está en la proteína entera. Ahí es donde Nautilus quiere entrar.
El principio: un «¿Quién es quién?» con millones de jugadores
Voyager no rompe la proteína. La fija entera en una posición de un chip, con el objetivo de que haya una sola molécula por posición. Después hace pasar sondas, pequeñas moléculas que reconocen un trozo corto de la proteína, de tres o cuatro aminoácidos. Si la sonda se une, esa posición brilla. Una cámara hace la foto: brilla o no brilla, uno o cero.
La sonda se lava y entra otra. Tras muchos ciclos, cada posición tiene su historial de destellos y un programa deduce qué proteína es, igual que en el juego de mesa se adivina el personaje a base de preguntas de sí o no.
Dónde está la dificultad
El chip y la cámara son ingeniería conocida. Lo difícil son las sondas. Para leer el proteoma completo, que es el producto que justifica un mercado grande, hacen falta sondas que se unan con la precisión y la constancia necesarias. El 28 de julio de 2026 la empresa reconoció que los cambios en su ensayo amplio «no mejoran lo suficiente el rendimiento de los candidatos a sonda» y lo sacó del calendario de 2027 sin fecha nueva.
Lo que sí funciona, y está publicado, es un ensayo dirigido a una sola proteína: Tau. A eso se suma fabricar chips de miles de millones de posiciones con muy pocos defectos, y un programa que traduzca millones de destellos en identidades fiables.
Las cifras de la ficha, con su condición
10-K FY25. Unos 10.000 M en tres celdas de flujo, en prototipo
Grupos detectados frente a posibles, en 7 cerebros humanos
Coeficiente de variación mediano de extremo a extremo
Anticuerpos; detección de variantes del 0,1 %
Por instrumento, según la dirección.t Precio final con los pre-pedidos
Concedidas; unas 326 contando las solicitudes en trámite
Como inversor, lo que me interesa es la traducción. Un laboratorio con Voyager podría medir variantes enteras de una proteína sin un equipo de especialistas en espectrometría, y repetir la medición con poca variación entre lotes e instrumentos. Eso vale mucho para un estudio de alzhéimer o para una farmacéutica que valida una diana. La condición pesa: hoy está demostrado para Tau, en siete cerebros, y no para el proteoma completo.
La tesis en tres frases
Una plataforma única, aún sin producto amplio
Voyager cuantifica proteoformas intactas, validado para Tau, con 79 patentes concedidas. La empresa vale 145,7 M$ en bolsa descontada la caja de 129,2 M$, sin deuda financiera.
Parece barata y puede no serlo
La guía escrita de caja cubre 12 meses, hay un ATM de 125 M$ activo desde el 18-sep-2026 y el ensayo amplio salió del calendario el 28-jul-2026. El artículo de Nature Methods reduce el riesgo del producto dirigido, no el del proteoma completo.
El examen llega en 2027
La apertura de pre-pedidos a inicios de 2027 y los primeros envíos a mediados de ese año. La empresa no ha dado guía de ingresos para 2027.
Qué confirmaría la ideaPre-pedidos abiertos en el 1T27 con precio final y un calendario nuevo para el ensayo amplio en el 10-K de febrero de 2027.
De Isilon a Voyager
La historia de Nautilus y de quienes la fundaron
En diciembre de 2010 EMC cerró la compra de Isilon Systems, la empresa de almacenamiento de datos de Seattle que dirigía Sujal Patel. Pagó unos 2.250 M$ netos de caja, 33,85 $ por acción en efectivo. Patel salió de aquella venta con dinero, prestigio y una idea: la proteómica tenía más de problema de datos y de óptica que de química.
Su socio fue Parag Mallick, investigador de Stanford, donde es profesor asociado desde 2017. En 2016 fundaron Nautilus en Seattle con un planteamiento poco habitual en el sector: inmovilizar millones de proteínas y descifrarlas con cálculo, en lugar de digerirlas. La patente base del mapeo iterativo de molécula única es de esa etapa.
Entre 2017 y 2020 financiaron el desarrollo con rondas privadas en las que entraron a16z y Madrona; el importe no se ha publicado en documentos oficiales. En diciembre de 2020 ya había un piloto con Genentech sobre proteoformas de Tau, la misma proteína que protagoniza hoy la tesis.
La salida a bolsa llegó en junio de 2021, en plena moda de las SPAC, mediante la fusión con ARYA Sciences III, un vehículo patrocinado por Perceptive Advisors. La operación aportó 345,5 M$ brutos, de los que 200 M$ fueron una colocación privada a 10 $ por acción. Perceptive puso 55 M$; a16z, Madrona, Vulcan y HAND figuran entre los demás inversores. En la presentación a inversores de febrero de 2021, la dirección había situado el lanzamiento del instrumento a finales de 2023.
Lo que siguió fue una cadena de aplazamientos que cuento en la sección 7. En febrero de 2025, con la fecha movida a finales de 2026, la empresa recortó un 16 % la plantilla: pasó de 155 empleados a cierre de 2024 a 130 a cierre de 2025, 91 de ellos en I+D entre Seattle y San Carlos. En 2025 llegó también el aviso del Nasdaq por cotizar por debajo de 1 $, que la empresa resolvió en noviembre.
Cronología
- dic-2010
EMC compra Isilon, la empresa de Sujal Patel, por unos 2.250 M$ netos de caja.
Nota conjunta EMC-Isilon y 10-K de EMC - 2016
Patel y Parag Mallick fundan Nautilus en Seattle.
- 2017-2020
Rondas privadas con a16z y Madrona. Piloto con Genentech sobre Tau en diciembre de 2020.
- 8-feb-2021
Presentación a inversores: lanzamiento del instrumento «a finales de 2023».
8-K - jun-2021
Salida al Nasdaq con la SPAC ARYA Sciences III: 345,5 M$ brutos.
8-K de cierre y 10-Q 2T21 - 27-feb-2025
Lanzamiento movido a finales de 2026 y recorte del 16 % de la plantilla.
- 3-nov-2025
Recupera el cumplimiento de la regla del 1 $ del Nasdaq tras pasar al Capital Market.
8-K 8.01 - ene-2026
Abre el programa de acceso anticipado con el ensayo de Tau. Baylor College of Medicine, primer cliente con nombre, en marzo.
- 28-jul-2026
El ensayo amplio sale del calendario de 2027. Pre-pedidos movidos a inicios de 2027. La acción cae un 27,7 %, hasta 1,20 $.
8-K 2T26; caída según RTTNews - 4-sep-2026
Nature Methods publica el análisis de proteoformas de Tau. La acción cierra a 0,905 $.
- 11/18-sep-2026
ATM de 125 M$ con TD Cowen y registro S-3 de 300 M$, efectivos desde el 18 de septiembre.
- 14-oct-2026
Cierre a 2,16 $ tras subir desde 0,963 $ el 25 de septiembre, sin nota de prensa ni 8-K de la empresa.
Qué queda resuelto y qué sigue abiertoLa tecnología existe y funciona en un caso concreto. Sigue abierto si la empresa sabe convertirla en un producto que se venda, en plazo y sin agotar la caja.
Tecnología y evidencia
Qué está validado y qué no
Lo validado en una revista revisada es un ensayo dirigido a una sola proteína, Tau. El ensayo amplio, el que mide el proteoma completo y justifica el mercado grande, quedó fuera de 2027 y no tiene fecha.
El artículo de Nature Methods
El 4 de septiembre de 2026 Nature Methods publicó «Large-scale single-molecule analysis of tau proteoforms» (vol. 23, n.º 9, págs. 1786-1797, DOI 10.1038/s41592-026-03188-6). Firma como autor de correspondencia Parag Mallick, con colaboración del Neural Stem Cell Institute, Mount Sinai y Stanford. Una versión previa salió como preprint en bioRxiv el 27 de junio de 2025.
Detectados frente a posibles. Son grupos, no proteoformas sueltas
1,5 % en la misma corrida · 2,6 % entre lotes · 3,6 % entre instrumentos
5 con demencia tipo alzhéimer y 2 sanos. La empresa lo llama «un estudio inicial pequeño»
Rango dinámico de unos 3,1 órdenes de magnitud
Cierre del 4-sep-2026: el artículo no movió la acción
El ensayo amplio, sin fecha
«Our assay configuration changes do not sufficiently improve… to support a 2027 general availability of a broadscale consumable kit at our target specifications… We plan to report back on a commercial timeline for the Broadscale Assay at a future date.»Nota de resultados del 2T26, 8-K de 28-jul-2026
Ese día la acción cayó un 27,7 %. Es el producto en el que se apoyaban los «10.000 millones de moléculas» de los folletos y los grandes tamaños de mercado. Considero que, mientras no tenga fecha, hay que valorar a Nautilus como un vendedor de ensayos dirigidos.
| Documento | Pre-pedidos | Instalación o envío | Ensayo amplio |
|---|---|---|---|
| 10-K FY25 (26-feb-2026) y 10-Q 1T26 (28-abr-2026) | Finales de 2026 | Inicios de 2027 | 1S 2027 |
| Nota y 10-Q 2T26 (28-jul-2026) | Inicios de 2027 | Mediados de 2027 | Fuera de 2027, sin fecha |
El catálogo de ensayos dirigidos
- AKT1 entra en el programa de acceso anticipado a finales de 2026.
- Kits de Tau, AKT1 y un segundo ensayo oncológico, disponibles a mediados de 2027. Un tercer ensayo oncológico, a finales de 2027.
- Objetivo de unos 20 ensayos de proteoformas a mediados de 2028.
- Unidades beta en clientes: la dirección habló de colocar «unas pocas» a finales del 3T y en el 4T de 2026 y, en julio, de «una unidad beta este año».t No consta ninguna colocada a 15-oct-2026.
Fuente: nota de resultados 2T26 y nota de Nature Methods de la empresa. Congresos: datos de Tau en World HUPO 2025 y sesión oral en US HUPO (24-feb-2026, St. Louis), sin datos del ensayo amplio.
Qué faltaPublicaciones de clientes independientes y cualquier dato del ensayo amplio. Hoy la evidencia publicada es la de un ensayo dirigido de Tau.
Modelo de negocio y mercado
Quién compra, cómo paga y cuánto mercado hay
El modelo previsto es el de la maquinilla y las cuchillas: el instrumento crea la base instalada y los reactivos generan ingresos recurrentes. Hoy es un plan. En el 2T26 la empresa ingresó 0,19 M$, no ha vendido ningún instrumento y no ha publicado márgenes objetivo.
| Capa | Producto | Cómo se cobra | Margen |
|---|---|---|---|
| Instrumento | Voyager | Venta única. El 10-K lo compara con la espectrometría de masas de gama alta; la dirección apunta a «aproximadamente un millón de dólares»t y dará el precio final con los pre-pedidos | No publicado |
| Consumibles | Celdas de flujo y kits de ensayo (Tau, AKT1) | Recurrente. «Unos pocos miles de dólares por muestra» en kits, según la direcciónt | No publicado |
| Software | Análisis de datos | No figura como línea de ingresos en el 10-K ni en el 10-Q | No publicado |
Clientes y socios con nombre
Investigación académica. El único cliente con nombre del programa de acceso anticipado es Baylor College of Medicine, anunciado el 18 de marzo de 2026. Hay colaboraciones con el Buck Institute y el Allen Institute, y coautores del artículo en el Neural Stem Cell Institute, Mount Sinai y Stanford.
Fundaciones. La Michael J. Fox Foundation financia, junto con Weill Cornell Medicine-Qatar, el trabajo sobre alfa-sinucleína en párkinson, anunciado el 28 de enero de 2026. De un primer pago de 0,4 M$, 0,18 M$ se reconocieron como ingreso en el 2T26.
Farmacéuticas. La colaboración documentada es el piloto con Genentech sobre Tau de 2020. En la llamada del 1T26 la dirección dijo que la industria pide «mucho menos comparaciones directas» con la espectrometría y que empieza a ver «actividad convincente».t No hay contratos ni pre-pedidos de farmacéuticas publicados.
Canal. Tres personas en el área comercial en el 2T26, con Amber Faust, ex-Olink y SomaLogic, como vicepresidenta de ventas globales desde marzo de 2026. A 15-oct-2026 no había vacantes de ventas ni de aplicaciones de campo en su web de empleo.
Dos recorridos del cliente (ilustrativos)
Un grupo que estudia el alzhéimer quiere comparar variantes de Tau entre pacientes. Primero envía muestras al programa de acceso anticipado y paga el servicio, como Baylor. Si los datos le convencen y consigue presupuesto, compra un Voyager y paga kits por cada muestra. Lo repetible para Nautilus son los kits. El riesgo está en el presupuesto: la financiación federal de la ciencia en EE. UU. es un factor de riesgo nuevo en el 10-K.
Un equipo que valida una diana relacionada con AKT1 necesita saber qué variantes de la proteína responden a su molécula. Usa el ensayo dirigido en servicio y, si el resultado entra en su proceso de desarrollo, lo estandariza. Decide un comité científico y paga por proyecto o por instrumento. Lo repetible sería el uso continuado; hoy no hay ningún contrato publicado de este tipo.
El tamaño del mercado, sin trampas
Las consultoras sitúan la proteómica entre 33.500 y 47.700 M$ en 2026. Casi todo es reactivo genérico, cromatografía y espectrometría, donde Nautilus no compite. Lo vendible en 2027, ensayos dirigidos de proteoformas, es un nicho que estimo del orden de cientos de millones.
Qué faltaUn precio de instrumento por escrito, un consumo por equipo y el primer contrato con una farmacéutica. Sin esos tres datos, el modelo de negocio es una hipótesis razonable.
Competencia y foso
Contra quién juega Nautilus
Nautilus compite en dos frentes. En proteoformas dirigidas, contra los inmunoensayos y la espectrometría que mide proteínas enteras. En proteómica amplia, contra Olink y SomaLogic, que ya están dentro de Thermo Fisher e Illumina. Su rival más parecido, Quantum-Si, vende muy poco, ha retrasado su siguiente producto y tiene más caja.
| Empresa y producto | Tecnología | Datos recientes | Fuente |
|---|---|---|---|
| Quantum-Si · Platinum, Proteus | Secuenciación de péptidos de molécula única en semiconductor | Ingresos 2T26 de 0,344 M$; caja de 169,9 M$ con pista declarada hasta el 4T28; guía 2026 de ingresos de ~1 M$. Proteus, con 80 M de pocillos, retrasado al 2T27; recorte de ~20 % de plantilla | Nota 2T26 (13-ago-2026) |
| Thermo Fisher / Olink · Explore HT | Ensayo de proximidad + secuenciación | Comprada por 3.100 M$, cerrada en jul-2024. Último dato independiente: 169,6 M$ de ingresos en 2023 | 20-F de Olink FY23 |
| Illumina / SomaLogic · SomaScan | Aptámeros + secuenciación | Compra cerrada el 30-ene-2026 por 350 M$ en efectivo y hasta 75 M$ en hitos | 8-K de Illumina |
| Seer · Proteograph | Nanopartículas + espectrometría | Ingresos 2T26 de 3,1 M$; caja de 209,5 M$ | Resumen de la llamadae |
| Bruker · timsTOF | Espectrometría de masas | Ingresos 2T26 de 838,5 M$. «La demanda académica de EE. UU. siguió floja» | Nota 2T26 (4-ago-2026) |
| Glyphic, Portal, Erisyon, Encodia (privadas) | Secuenciación de molécula única, nanoporo y otras | Glyphic ha captado 39,2 M$; Portal, una serie A de 35 M$ en jun-2025 | Mordor y nif.funde |
El 10-K de Nautilus nombra como competidores principales a Thermo (Olink), Bruker, Agilent, Danaher (SCIEX), BD, Quanterix e Illumina (SomaLogic).
| Par | Cap. | Caja + inv. | EV | Ventas 12 m | EV/ventas | Cap./caja |
|---|---|---|---|---|---|---|
| Quanterix (QTRX) | 145 | 94 | 51 | 153,4 | 0,33x | 1,55x |
| Seer (SEER) | 115 | 209 | −94 | 14,2 | −6,63x | 0,55x |
| Standard BioTools (LAB) | 247 | 544 | −296 | 84,6 | −3,50x | 0,45x |
| PacBio (PACB) | 619 | 237 | 1.026 | 159,3 | 6,44x | 2,61x |
| Quantum-Si (QSI) | 303 | 170 | 133 | 1,6 | n. s. | 1,78x |
| Nautilus (NAUT) | 275 | 129 | 146 | 0,19 (2T26) | n. s. | 2,13x |
Seer y Standard BioTools cotizan por debajo de su caja. Quantum-Si, el par más cercano por fase, tiene un valor de empresa casi igual al de Nautilus y 40 M$ más de caja. Fuente: SEC XBRL y cierres de EODHD.
Qué decide la compra y dónde está el foso
Un laboratorio que elige plataforma mira cuatro cosas: si mide lo que necesita, cuánto cuesta por muestra, si sus técnicos sabrán usarla y si otros grupos publican con ella. Nautilus gana en la primera para proteoformas intactas. En las otras tres, Thermo e Illumina llegan con canal global y Nautilus con tres comerciales.
El foso potencial es de ingeniería: 36 patentes concedidas en EE. UU. y unas 43 en el extranjero, con unas 247 solicitudes más y vencimientos entre 2026 y 2045. El abogado general, Matthew Murphy, fue vicepresidente y abogado general de 10x Genomics y trabajó en PacBio. El efecto red de datos y los costes de cambio para el cliente son hipótesis mientras no haya base instalada.
Mi lectura: por fase y tecnología, el rival más peligroso es Quantum-Si, con más caja. Por canal, Thermo con Olink e Illumina con SomaLogic, que ya están en los laboratorios a los que Nautilus quiere vender. La amenaza con fecha es Proteus, previsto para el 2T27, a la vez que los primeros envíos de Voyager.
Nature Methods demuestra que Voyager mide 130 grupos de proteoformas de Tau con una variación del 3,6 % entre instrumentos, algo que la espectrometría convencional no hace. Hay 79 patentes, un cliente académico pagando, la Michael J. Fox Foundation financiando alfa-sinucleína y tres bancos con precios objetivo de 3,50 a 4,00 $. Si los pre-pedidos llegan y el ensayo amplio recibe fecha, el mercado revaloriza una plataforma sin rival directo. El fundador ya vendió una empresa y compra acciones con su dinero.
El producto que justifica el mercado grande salió de 2027 y no tiene fecha. Lo que se lanza es un ensayo dirigido para un nicho académico que depende de una financiación pública en recorte, con tres comerciales. a16z ha vendido el 64,5 % de su posición. La empresa activó un ATM justo en vísperas de que la acción pasara de 0,96 $ a 2,16 $ sin noticias, y cotiza a 2,13 veces una caja que se consume a ~14 M$ por trimestre, cuando Seer y Standard BioTools cotizan a la mitad de la suya.
Qué faltaVer a Voyager instalado en un laboratorio que también tenga Olink o SomaScan, y saber cuál de los dos usa más.
Quién pilota y quién es dueño
Directiva, consejo y accionariado
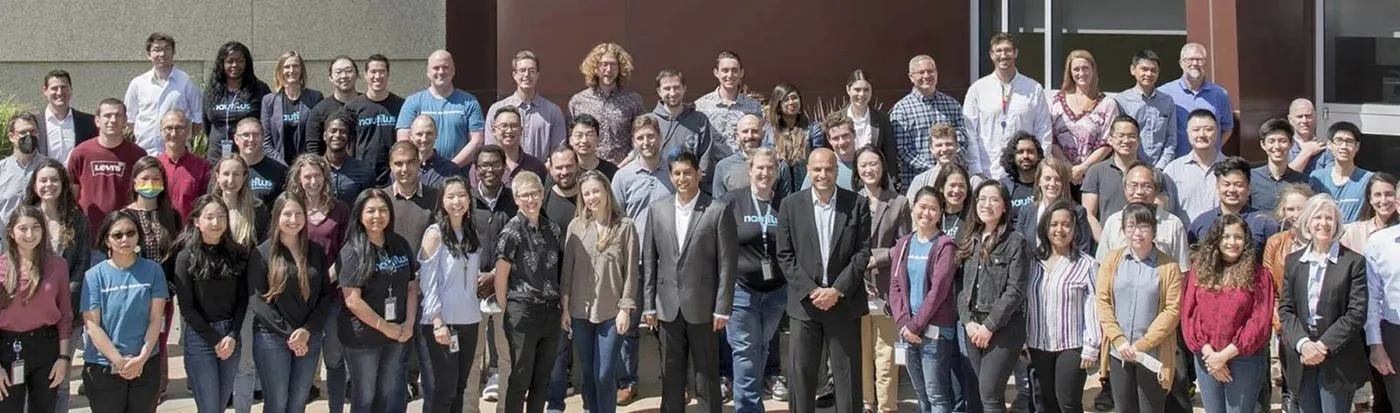
Los dos fundadores controlan la empresa: Mallick tiene un 17,1 % y Patel un 15,3 % según el proxy de 2026. Consejeros y directivos suman un 41,1 %. Los directivos compran poco y no venden. Los fondos que entraron en la etapa previa a la SPAC, en cambio, están saliendo.
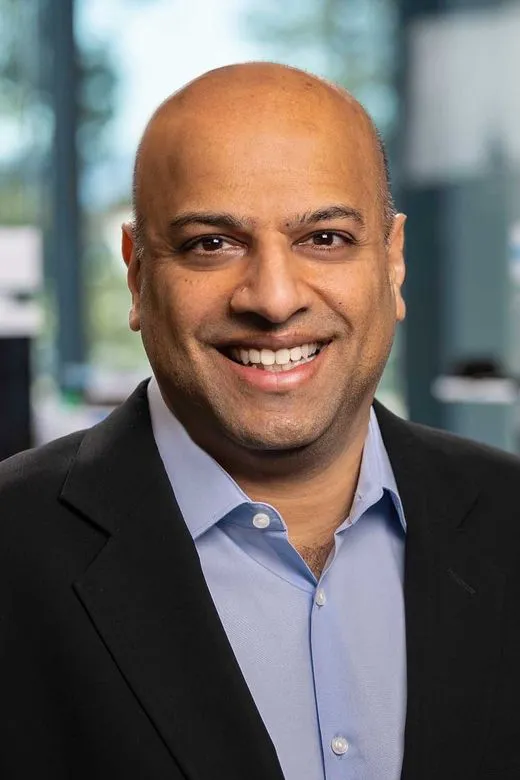
Fundó Isilon y la dirigió como consejero delegado de 2007 a 2010, hasta su venta a EMC. Tiene el 15,3 % con opciones y ha comprado 302.233 acciones en 2025-26, unos 278.000 $. Ya ha llevado una tecnológica de Seattle hasta una venta grande.
Fuente: Nautilus Biotechnology, nautilus.bio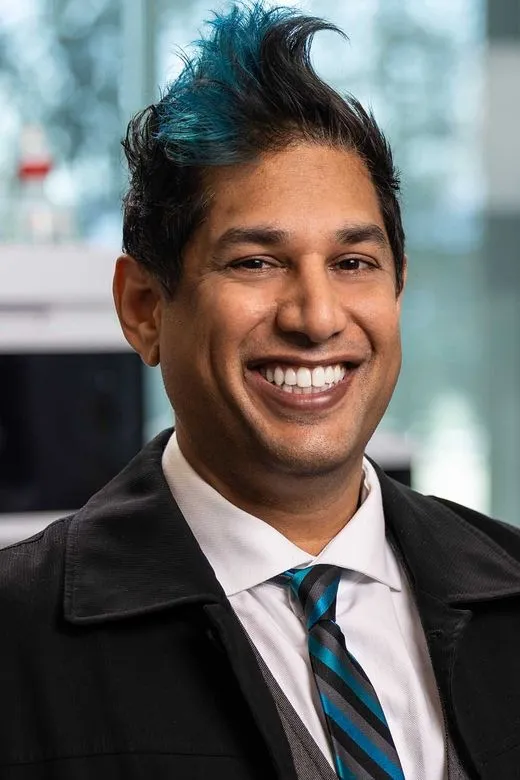
Profesor asociado en Stanford desde 2017 y autor de correspondencia del artículo de Nature Methods. Es el mayor accionista, con el 17,1 %. De él depende que el ensayo amplio tenga fecha.
Fuente: Nautilus Biotechnology, nautilus.bio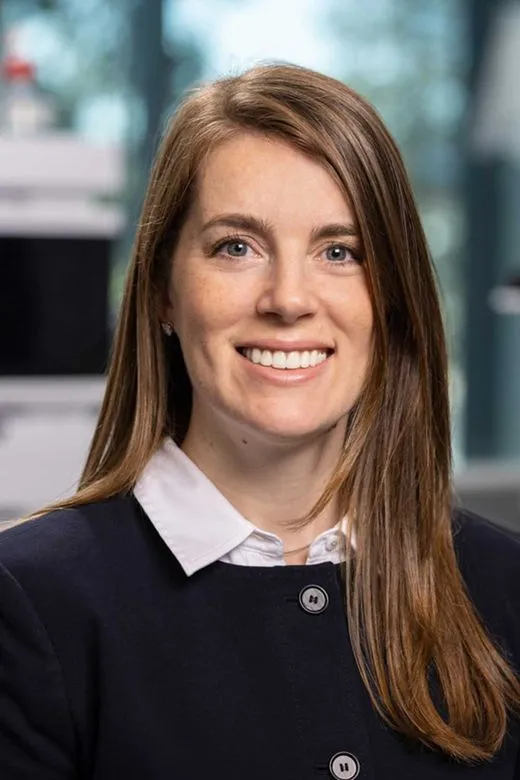
CFO desde junio de 2021. Viene de Igneous, ExtraHop y AWS, y trabajó en finanzas en Isilon de 2006 a 2010. Ha cumplido los horizontes de caja y firmó el ATM de 125 M$. Tiene menos del 1 %.
Fuente: Nautilus Biotechnology, nautilus.bio
Preside el consejo, según el proxy de 2026. Tiene 636.193 acciones, menos del 1 %. Su papel pesará cuando haya que decidir cómo y a qué precio se financia la empresa.
Fuente: Nautilus Biotechnology, nautilus.bioEl resto del equipo directivo
Fuente: DEF 14A 2026 y nota de la empresa de 2-mar-2026. Remuneración total en 2025: Patel 1,42 M$, Mallick 0,82 M$ y Mowry 0,71 M$.
Consejo y asesores científicos
Los siete nombres coinciden con el proxy de 2026. Las trayectorias de Akinsanya, Epperly y Nazem proceden de la web de la compañía, consultada el 17-oct-2026. Vijay Pande, de a16z, dejó el consejo en junio de 2025, así que el fondo ya no tiene asiento.
Según la web de la compañía, el comité científico asesor lo forman Ruedi Aebersold, Lee Hartwell, Joshua LaBaer y Emma Lundberg. Son nombres de peso en proteómica y biología celular, aunque un comité asesor no garantiza el calendario.
Quién tiene las acciones
| Titular | Acciones | % | Nota |
|---|---|---|---|
| Parag Mallick | 21.944.909 | 17,1 % | Incluye 1.251.517 opciones |
| Sujal Patel | 19.828.089 | 15,3 % | Incluye 2.366.857 opciones |
| Matthew McIlwain (Madrona) | 6.733.842 | 5,3 % | Coincide con la posición de Madrona |
| Farzad Nazem | 2.142.143 | 1,7 % | Consejero |
| Consejeros y directivos | 55.895.808 | 41,1 % | 46.972.505 sin opciones |
| a16z | 17.653.917 | 13,9 % | 4,9 % a 9-sep-2026 |
| Perceptive | 12.594.211 | 9,9 % | 9,1 % a 30-jun-2026 |
| Cercano Management | 7.172.985 | 5,6 % | Último 13G de feb-2023 |
Base: 127.078.855 acciones. Tras las ventas de a16z, consejeros, directivos, a16z, Perceptive y Cercano suman en torno al 56,6 % de las acciones básicas. Flotante estimado: 61,5 M de acciones.
a16z vende y los directivos compran poco
| Fecha | Operación | Vendidas | Precio | Después | % |
|---|---|---|---|---|---|
| 20-abr-2026 | Punto de partida (DEF 14A) | — | — | 17.653.917 | 13,9 % |
| 2-jun-2026 | Bloque | 5.000.000 | 2,35 $ | 12.653.917 | 9,9 % |
| 26-jun-2026 | Bloque | 3.590.863 | 2,00 $ | 9.063.054 | 7,1 % |
| 31-jul a 26-ago | Mercado | 1.378.122 | 0,90-1,01 $ | 7.684.932 | 6,0 % |
| 31-ago a 9-sep | Mercado | 1.421.697 | 0,90-1,03 $ | 6.263.235 | 4,9 % |
| Total | 11.390.682 | 64,5 % de la posición de abril | |||
Por debajo del 5 %, a16z ya no tiene obligación de declarar, así que pudo seguir vendiendo en la subida de septiembre y octubre. Esas acciones son oferta potencial que pesa sobre el precio. Perceptive también vendió unas 0,96 M de acciones entre abril y junio.
En el otro lado, ningún consejero ni directivo ha vendido en 24 meses. Patel compró en marzo de 2025 a ~1 $, en septiembre de 2025 a ~0,68 $ y 25.000 acciones a 2,61 $ en marzo de 2026. Mallick, Mowry, Murphy y Suzuki hicieron compras pequeñas en 2025. Me fío más de un fundador que compra con su dinero que de un consejo que habla, pero las cantidades son modestas frente a lo que vende a16z.
Qué vigilarNuevos 13D/A de Perceptive y Cercano. Si Perceptive baja del 5 %, la salida de los fondos fundadores estará casi completa.
Historial de la dirección
Promesas cumplidas e incumplidas
He revisado 34 promesas de la dirección desde 2021. Cumple lo que controla y falla en lo que depende de que la plataforma funcione. Ha cumplido los tres horizontes de caja ya vencidos y ninguna de las tres fechas de lanzamiento vencidas. El instrumento prometido para finales de 2023 se enviará, si no hay otro retraso, a mediados de 2027.
Hay un detalle que explica bien el patrón. En 2021 «lanzamiento» quería decir instrumento disponible. En el 10-K de febrero de 2026 la empresa pasó a llamar «lanzamiento» a la apertura de pre-pedidos. La palabra se mantuvo; lo que significa se desplazó un paso atrás.
7 cumplidas · 1 incumplida · 8 retrasadas · 2 retiradas · 16 pendientes
Con plazo ya pasado a 15-oct-2026
Fin de 2023, mitad de 2024 y 2025
«Well into 2025», «into 2026», «into the second half of 2026»
De finales de 2023 a mediados de 2027
| Dicho el | Promesa | Plazo | Estado | Cita | Qué pasó |
|---|---|---|---|---|---|
| 8-feb-2021 | Lanzamiento del instrumento | Finales de 2023 | retrasada | «our instrument launch, which comes at the end of 2023» | Pasa a mediados de 2024 |
| 2-ago-2022 | Plataforma, instrumentos y reactivos | Mediados de 2024 | retrasada | «launch… by mid-2024» | Pasa a 2025 |
| 2-ago-2022 | Acceso anticipado con ingresos | Inicios de 2024 | retrasada | «early access engagements and associated revenue to begin at the start of 2024» | Enero de 2026; primer ingreso en el 2T26 |
| 28-feb-2024 | Plataforma, consumibles y software | 2025 | retrasada | «We expect to launch our platform… in 2025» | Pasa a finales de 2026 con recorte del 16 % |
| 27-feb-2025 | Plataforma | Finales de 2026 | retrasada | «will occur in late 2026» | Redefinida como pre-pedidos; luego a inicios de 2027 |
| 26-feb-2026 | Disponibilidad del ensayo amplio | 1S 2027 | retirada | «general availability of Broadscale… in the first half of 2027» | Retirada el 28-jul-2026, sin fecha |
| 28-jul-2026 | Pre-pedidos y envíos de Voyager | Inicios y mediados de 2027 | pendiente | «Launch expected in early 2027 for pre-orders… shipment beginning in mid 2027» | Quinta fecha del lanzamiento |
| 28-oct-2025 | Acceso anticipado de Tau | 1S 2026 | cumplida | «launch our early access program with Tau proteoforms in the first half of 2026» | Enero de 2026; primer cliente, Baylor |
| 28-feb-2024 | Horizonte de caja | 2S 2026 | cumplida | «a runway into the second half of 2026» | 129,2 M$ a 30-jun-2026 |
| 27-feb-2025 | Gasto 2025 igual o menor que 2024 | 2025 | cumplida | «operating expenses to be at or below 2024 levels» | 66,8 M$, un 18 % menos |
| 28-jul-2026 | Captar fondos | Hasta mediados de 2027 | pendiente | «some level of fundraising between now and mid-2027»t | ATM de 125 M$ firmado el 11-sep-2026 |
Lo fiable es la caja: los horizontes vencidos se cumplieron y el gasto de 2025 bajó un 18 %. El riesgo que veo es que el calendario se agote sin que llegue el producto y haya que financiarse con el ATM a precios bajos.
Por eso, en mis escenarios, el historial no da base para subir el peso del caso base. Si los pre-pedidos no abren en el 1T27 con precio final, o los envíos salen de mediados de 2027, ese peso pasará al bajista. De aquí al 31-dic-2026 hay dos pruebas visibles: una unidad beta colocada y AKT1 en acceso anticipado.
Caja, quema y dilución
¿Sobrevive, y a qué coste para el accionista?
Nautilus vive de su caja: ha pasado de 221,2 M$ a 129,2 M$ en ocho trimestres. La caja es real y no hay deuda financiera, pero no funciona como suelo porque se consume a unos 14 M$ por trimestre. Llega al lanzamiento de 2027, no a la rentabilidad. Por eso la empresa tiene abierto un ATM de 125 M$ desde el 18 de septiembre de 2026.
13,2 en caja + 70,9 a corto plazo + 45,2 a largo plazo
47,0 % del precio de 2,16 $
Gasto de 15,94 menos intereses de 1,31. Flujo operativo: −13,73 M$
Hasta el ~2T28 a la quema del 2T26, sin financiación
Pasivo total de 32,46 M$, de ellos 27,82 M$ de arrendamientos
El 10-Q 2T26 solo garantiza «at least the next 12 months»
| Trimestre | Ingresos | Gasto operativo | Pérdida neta | Flujo operativo | Inversión | Caja + inv. |
|---|---|---|---|---|---|---|
| 3T24 | 0,00 | 19,10 | −16,45 | −13,11 | 0,71 | 221,2 |
| 4T24 | 0,00 | 19,98 | −17,59 | −14,31 | 0,25 | 206,3 |
| 1T25 | 0,00 | 18,84 | −16,61 | −13,94 | 0,22 | 192,8 |
| 2T25 | 0,00 | 17,10 | −15,03 | −13,35 | 0,40 | 179,5 |
| 3T25 | 0,00 | 15,47 | −13,57 | −11,03 | 0,42 | 168,5 |
| 4T25 | 0,00 | 15,42 | −13,78 | −12,38 | 0,24 | 156,1 |
| 1T26 | 0,00 | 16,12 | −14,70 | −13,10 | 0,51 | 143,4 |
| 2T26 | 0,19 | 15,94 | −14,47 | −13,73 | 0,45 | 129,2 |
Qué pasa si no se financia
| Fecha | Documento | Qué dice |
|---|---|---|
| 26-feb-2026 | Nota de resultados 4T25 | Recursos suficientes «through 2027»; gasto 2026 +15-20 %; sin ingresos materiales en 2026 |
| 26-feb-2026 | Llamada 4T25 | Quema de 65-70 M$ en 2026; ingresos de ~0,5 M$t |
| 28-jul-2026 | 10-Q 2T26 | Solo «at least the next 12 months» |
| 28-jul-2026 | Llamada 2T26 | Caja «into the first quarter of 2028»; gasto 2026 +10 % como máximo; captar fondos «between now and mid-2027»t |
| 11-sep-2026 | 8-K | ATM de 125 M$ |
Otros compromisos: arrendamientos de 2,8 M$ en el 2S26, 6,9 M$ en 2027 y 6,5 M$ en 2028, y compromisos de compra de 3,2 M$.
El ATM y las acciones que pueden venir
Un ATM, programa «at the market», permite a la empresa vender acciones nuevas poco a poco en bolsa, al precio del día, a través de un banco. Es flexible y barato en comisiones, pero cada acción nueva reparte el negocio entre más dueños. Cuánto se ha vendido ya no se sabrá hasta el 10-Q del 3T26.
Agente: TD Cowen; comisión máxima del 3 %. Activo desde el 18-sep-2026
Capacidad total de emisión registrada
Acciones nuevas: +45,5 % sobre 127,26 M
Hasta 238,8 M en circulación, un 88 % más
Precio medio de ejercicio de 3,12 $: la mayoría fuera de dinero a 2,16 $
Se sabrá en el 10-Q del 3T26, sin fecha anunciada
Las opciones diluyen menos de lo que parece. Las 12,31 M ejercitables tienen un precio medio de 3,74 $ y están fuera de dinero; solo unas 7 M no consolidadas, a 2,03 $ de media, estarían dentro. La dilución que importa es la del ATM.
El riesgo de exclusión del Nasdaq queda en segundo plano con la acción por encima de 2 $. Entre el 28 de julio y el 28 de septiembre cerró por debajo de 1 $ en 37 de 44 sesiones, con una racha máxima de 25 seguidas; el umbral del aviso son 30. La junta de 2026 no incluyó ninguna propuesta de contrasplit.
Qué rompería este puntoQue el 10-Q del 3T26 muestre ventas del ATM a un precio medio inferior a 1,50 $ o una quema de más de 20 M$ en el trimestre.
Valoración y escenarios
Qué hay que creer para pagar 2,16 $
A 2,16 $ el mercado paga 2,13 veces la caja de Nautilus. Con mis supuestos, basados en la evidencia disponible, el valor esperado a finales de 2028 es de 1,00 $, un 54 % por debajo del precio. Con unos supuestos de partida más optimistas, corregidos solo por la caja que se va a quemar y la dilución, sale 2,81 $: un 30 % por encima, lejos del margen de seguridad del 50 % que pido a una empresa sin ventas.
Un descuento de flujos de caja aquí sería adivinación, porque no hay flujo positivo que descontar. Uso el valor de empresa sobre ventas futuras al final de cada horizonte, le sumo la caja que quede ese día y divido entre las acciones que haya ese día. La quema, la financiación y la dilución se modelan año a año. En el escenario bajista, el suelo es la caja futura por 0,50, el descuento que el mercado aplica hoy a Seer y Standard BioTools. Para traer los valores a hoy uso una tasa del 15,71 %.
| Escenario | Prob. | Ventas 2028 | Valor 2028 | Retorno | Valor 2030 | Retorno |
|---|---|---|---|---|---|---|
| Bajista: el ensayo amplio no llega y queda la caja | 40 % | 4,8 M$ | 0,10 $ | −95 % | 0,04 $ | −98 % |
| Base: nicho de ensayos dirigidos, adopción lenta | 45 % | 16,4 M$ | 0,89 $ | −59 % | 0,62 $ | −71 % |
| Alcista: el ensayo amplio llega en 2028 | 15 % | 40,5 M$ | 3,74 $ | +73 % | 5,55 $ | +157 % |
| Valor esperado | 100 % | 1,00 $ | −54 % | 1,13 $ | −48 % | |
| Valor presente al 15,71 % | 0,73 $ | 0,61 $ |
| Supuesto | Bajista | Base | Alcista |
|---|---|---|---|
| Instrumentos colocados 2027 / 28 / 29 / 30 / 31 | 2 / 4 / 4 / 3 / 3 | 5 / 14 / 24 / 34 / 42 | 10 / 30 / 60 / 90 / 120 |
| Precio por instrumento | 0,75 M$ | 0,90 M$ | 1,00 M$ |
| Consumibles por instrumento y año | 75.000 $ | 150.000 $ | 300.000 $ |
| Valoración al horizonte | Caja × 0,50 | 5x ventas 2029 · 4x ventas 2031 | 8x ventas 2029 · 6x ventas 2031 |
| Financiación bruta 2S26-2030 | 159 M$ | 305 M$ | 208 M$ |
| Precio medio de emisión | 0,43 $ | 0,85 $ | 3,01 $ |
| Acciones a fin de 2028 | 271,6 M | 264,2 M | 188,8 M |
| Caja por acción a fin de 2028 | 0,20 $ | 0,41 $ | 0,52 $ |
Supuesto común: 25 M$ vendidos con el ATM a 1,80 $ de media en el 2S26. En el base, el valor de 2030 queda por debajo del de 2028: las ventas crecen, pero la empresa sigue quemando y emite a 0,6-0,8 $. El base y el alcista se dividen entre acciones básicas más las 19,29 M de opciones; con solo las básicas, el valor esperado sería de ~1,09 $.
Por qué peso así los escenarios
De cuatro proteómicas de nueva generación que salieron a bolsa en 2020-21, sin contar a Nautilus, solo Olink fue un éxito comercial claro: Seer, Quantum-Si y SomaLogic no lo fueron. Esa tasa base de 1 de 4 ancla el 40 % del bajista. El alcista pesa un 15 %, por debajo de esa tasa, porque el ensayo amplio no tiene fecha. El historial de la dirección, cero de tres fechas de lanzamiento cumplidas, apunta en la misma dirección.
Con los pesos optimistas de 20/60/20 mi modelo daría 1,30 $. Para justificar 2,16 $, el alcista necesitaría un 51 % de probabilidad.
La comprobación inversa
Para que 2,16 $ sea un precio justo, Nautilus tendría que colocar unos 55 instrumentos en 2028 y unos 95 en 2029.
Eso supone multiplicar por 3,96 las ventas de instrumentos del caso base, con 106 M$ de ventas en 2029 y unos 170 equipos instalados. Es más que el escenario alcista, de 30 y 60 equipos, que ya presupone el ensayo amplio en 2028. Triplicar el precio exigiría unos 152 instrumentos en 2028 y 261 en 2029, con 288 M$ de ventas, por encima de lo que facturaba Olink en 2023.
La lectura optimista
Si mantengo los supuestos de partida más generosos, con probabilidades de 20/60/20, 38 M$ de ventas en 2028 en el caso base y 10 veces ventas, y solo resto la quema hasta 2028 financiando el hueco con el ATM, el resultado mejora pero no alcanza el margen que pido.
| Escenario | Prob. | Sin financiación | ATM entero a 2,17 $ | ATM entero a 1,50 $ |
|---|---|---|---|---|
| Bajista | 20 % | 0,14 $ | 0,75 $ | 0,66 $ |
| Base | 60 % | 2,85 $ | 2,62 $ | 2,30 $ |
| Alcista | 20 % | 6,93 $ | 5,43 $ | 4,76 $ |
| Valor esperado 2028 | 100 % | 3,12 $ (+45 %) | 2,81 $ (+30 %) | 2,46 $ (+14 %) |
| Rentabilidad anual hasta 2028 | +18,1 % | +12,6 % | +6,1 % |
El ATM se coloca a 2,17 $, precio de partida del análisis. Retornos frente a 2,16 $.
El ATM, vendido caro o barato
| Uso | Acciones nuevas | Dilución | Caja/acc. 2028 | Valor base 2028 |
|---|---|---|---|---|
| Sin uso | 0,0 M | 0,0 % | 0,41 $ | 0,88 $ |
| 25 M$ a 1,80 $ (supuesto) | 13,9 M | 10,9 % | 0,41 $ | 0,89 $ |
| 60 M$ a 2,00 $ | 30,0 M | 23,6 % | 0,42 $ | 0,91 $ |
| 125 M$ a 2,16 $ | 57,9 M | 45,5 % | 0,47 $ | 1,03 $ |
| 125 M$ a 1,50 $ | 83,3 M | 65,5 % | 0,42 $ | 0,93 $ |
| 125 M$ a 0,97 $ (víspera del folleto) | 128,6 M | 101,0 % | 0,35 $ | 0,79 $ |
Si la empresa vendió en la subida, lo hizo bien para el accionista: con todo el ATM a 2,16 $, el valor base sube a 1,03 $. Ninguna combinación acerca el caso base al precio. El riesgo está en el negocio, no en el momento de la ampliación.
Sensibilidades del caso base Valor por acción a fin de 2028; celda central 0,89 $
| Dato | 75.000 $ | 112.500 $ | 150.000 $ | 225.000 $ | 300.000 $ |
|---|---|---|---|---|---|
| 0,50x | 0,64 | 0,65 | 0,66 | 0,68 | 0,70 |
| 0,75x | 0,74 | 0,76 | 0,77 | 0,80 | 0,83 |
| 1,00x | 0,85 | 0,87 | 0,89 | 0,93 | 0,97 |
| 1,25x | 0,96 | 0,98 | 1,01 | 1,06 | 1,12 |
| 1,50x | 1,07 | 1,10 | 1,14 | 1,21 | 1,28 |
| Dato | 3x | 4x | 5x | 6x | 7x |
|---|---|---|---|---|---|
| 0,60 M$ | 0,61 | 0,69 | 0,76 | 0,83 | 0,91 |
| 0,75 M$ | 0,65 | 0,74 | 0,82 | 0,91 | 1,00 |
| 0,90 M$ | 0,69 | 0,79 | 0,89 | 0,99 | 1,09 |
| 1,05 M$ | 0,72 | 0,84 | 0,95 | 1,07 | 1,18 |
| 1,20 M$ | 0,76 | 0,89 | 1,02 | 1,15 | 1,28 |
Ninguna celda llega a 2,16 $. Lo que más mueve el valor es el número de instrumentos y el múltiplo; el consumo por equipo pesa poco hasta 2029.
Valor presente esperado frente al precio
Valor presente de 0,61 $
Retorno del valor esperado, sin descontar
Ninguna lectura lo cumple
Qué ha pasado con el precio en septiembre y octubre
La acción pasó de 0,963 $ el 25 de septiembre a 2,16 $ el 14 de octubre sin ninguna noticia de la empresa. Desde el cierre del 28 de septiembre, cuando ya había subido un 15,3 %, Nautilus ganó un 94,6 % y Quantum-Si un 74,8 %, con picos de volumen en las mismas sesiones. Seer y el índice de biotecnología no se movieron. Es un movimiento de las dos empresas de molécula única cotizadas.
Se puede descartar que la causa fueran Leerink, que inició cobertura el 9 de septiembre con la acción a 1,12 $, o el artículo de Nature Methods. No se puede descartar que el ATM vendiera en la subida, con unos 312 M$ negociados en 13 sesiones, ni que Roth, que inició con compra y 3,50 $ el 29 de septiembre, detonara la sesión de 22,4 M de acciones.
| Fecha | Firma | Acción | Precio objetivo |
|---|---|---|---|
| 29-sep-2026 | Roth Capital | Inicia con compra | 3,50 $ |
| 9-sep-2026 | Leerink Partners | Inicia con sobreponderar | 4,00 $ |
| 27-feb-2026 | Guggenheim | Compra; sube de 2,50 a 4,00 $ | 4,00 $ |
| 5-dic-2024 | Goldman Sachs | Baja a venta | 1,75 $ |
Fuente: MarketBeat y stockanalysis.com.e TD Cowen, agente del ATM, también pregunta en las llamadas de resultados: dato informativo sobre un posible conflicto de interés.
Catalizadores y criterios de salida
Qué puede activar o romper la tesis
En los próximos nueve meses Nautilus pasará de laboratorio a vendedor de instrumentos, o no. Cada señal tiene un dato que se lee en un documento oficial, un umbral y una fecha.
| Fecha | Catalizador | Qué dirá |
|---|---|---|
| Oct-nov 2026 (sin fecha) | 10-Q del 3T26 | Ventas del ATM, precio medio, quema y acciones en circulación |
| Finales de 2026 | AKT1 en acceso anticipado | Si la empresa cumple el calendario de ensayos |
| Inicios de 2027 | Apertura de pre-pedidos de Voyager, con precio final | Si hay demanda. La empresa no está obligada a publicar cuántos |
| Feb-2027 | 10-K FY26 | Si el ensayo amplio tiene calendario |
| Mediados de 2027 | Primeros envíos; kits de Tau, AKT1 y un segundo ensayo oncológico | Primeros ingresos de producto |
| Finales de 2027 | Tercer ensayo oncológico | Amplitud del catálogo dirigido |
| Mediados de 2028 | Objetivo de ~20 ensayos de proteoformas | Ritmo real de desarrollo |
| Señal | Rompe la tesis si… | Cuándo | Dónde se lee |
|---|---|---|---|
| Uso del ATM y quema | Precio medio inferior a 1,50 $ o quema de más de 20 M$ en el trimestre | 10-Q 3T26 | EDGAR |
| AKT1 en acceso anticipado | No anunciado a 31-dic-2026 | Finales de 2026 | Notas de la empresa |
| Pre-pedidos de Voyager | Sin apertura a 30-jun-2027, o precio inferior a 0,75 M$ | Inicios de 2027 | Notas, 8-K |
| Ensayo amplio | Sin calendario en el 10-K FY26 | Feb-2027 | 10-K |
| Caja | Menos de 60 M$ sin financiación cerrada; a la quema actual, hacia el 3T27 | Cada trimestre | 10-Q |
| Envíos | Sin instrumentos instalados a 31-dic-2027 | Mediados de 2027 | 10-Q, 10-K |
| Fondos fundadores | Perceptive por debajo del 5 % | Continuo | 13D/A |
| Nasdaq | 30 cierres seguidos por debajo de 1 $ | Continuo | Precios, 8-K |
| Riesgo | Lo que lo mitiga | Dato que lo activa |
|---|---|---|
| El ensayo amplio no llega | Lanzamiento con ensayos dirigidos y ~20 ensayos a mediados de 2028 | 10-K FY26 sin calendario |
| Más dilución de la prevista | ATM vendiendo caro durante la subida | 10-Q 3T26 con precio medio inferior a 1,50 $ |
| Demanda académica débil | Genentech y la Michael J. Fox Foundation | Pre-pedidos sin abrir a 30-jun-2027 |
| Competencia con canal global y Quantum-Si con más caja | Proteoforma intacta y 79 patentes | Proteus lanzado en el 2T27 por delante de los envíos de Voyager |
| Ejecución comercial con tres personas | Vicepresidenta de ventas con experiencia en Olink y SomaLogic | Sin vacantes comerciales al abrir los pre-pedidos |
Conclusión
Una ciencia prometedora a un precio que ya descuenta el éxito
A 2,16 $ el precio descuenta más de lo que contempla mi escenario alcista: unos 55 instrumentos colocados en 2028.
El valor esperado es de 1,00 $ a 2028 con supuestos basados en la evidencia, y de 2,81 $ con supuestos optimistas corregidos por caja y dilución. La caja no es un suelo y la dilución ya está en marcha. No hago recomendación de compra ni de venta: la decisión es de cada inversor.
Lo que he aprendido
Nautilus tiene algo que pocas empresas pequeñas pueden enseñar: una tecnología original, publicada en una buena revista, con un fundador que ya hizo el camino una vez. También tiene un patrón claro de cumplir lo que depende de la hoja de cálculo y fallar lo que depende del laboratorio. Considero que la acción, tras doblar en tres semanas sin noticias, cotiza la parte buena de la historia y deja fuera la otra.
Preguntas que siguen abiertas
- ¿Cuántas acciones vendió el ATM durante la subida, y a qué precio?
- ¿Abrirán los pre-pedidos en el primer trimestre de 2027 con un precio por escrito?
- ¿Tendrá el ensayo amplio una fecha nueva en el 10-K de febrero de 2027?
- ¿Aparecerá un primer contrato con una farmacéutica, o seguirá siendo un negocio académico?
Revisaré la tesisCon el 10-Q del 3T26 y con la apertura de pre-pedidos. Esto es mi lectura de los datos, no una recomendación.
Preguntas frecuentes sobre Nautilus
¿Qué es Nautilus Biotechnology?
Nautilus Biotechnology es una empresa de herramientas de laboratorio con sede en Seattle que cotiza en el Nasdaq con el código NAUT. Desarrolla Voyager, un instrumento de proteómica que identifica proteínas una a una. No desarrolla fármacos y no necesita la aprobación de la FDA.
¿Ha vendido ya Nautilus algún instrumento Voyager?
No. A mediados de octubre de 2026 no había vendido ninguno. El plan de la empresa es abrir los pedidos anticipados a inicios de 2027 y hacer los primeros envíos a mediados de 2027.
¿Quién dirige Nautilus?
Sujal Patel, cofundador y consejero delegado, que antes fundó y vendió Isilon. Parag Mallick, cofundador, científico jefe y profesor en Stanford. Anna Mowry es la directora financiera y Matt Posard preside el consejo.
¿Con quién compite Nautilus?
Su rival más parecido es Quantum-Si, que también hace proteómica de molécula única. En proteómica amplia compite con Olink, de Thermo Fisher, y con SomaLogic, de Illumina.
¿Cuánta caja tiene Nautilus y hasta cuándo le llega?
A 30 de junio de 2026 tenía 129,2 millones de dólares en caja e inversiones, unos 1,015 USD por acción, y ninguna deuda. Con una quema de 13 a 14 millones por trimestre, le llega hasta 2027 y algo más sin financiación nueva.
¿Va a emitir Nautilus acciones nuevas?
Puede hacerlo. Desde el 18 de septiembre de 2026 tiene activo un ATM de 125 millones de dólares con TD Cowen, que le permite vender acciones nuevas directamente en bolsa. A 2,16 USD, usarlo entero supondría unos 58 millones de acciones más, un 45 % de dilución.
¿Por qué subió la acción de NAUT en octubre de 2026?
No hubo ninguna noticia de la empresa que lo explique. La subida coincidió día a día con la de Quantum-Si, su rival más parecido, y llegó después de meses con muchas acciones vendidas en corto.
¿Cuánto vale la acción de Nautilus según esta tesis?
Mi valor esperado a finales de 2028 es de 1,00 USD por acción, con supuestos basados en lo que les pasó a empresas comparables. Es una estimación con fecha de 15 de octubre de 2026, no una recomendación.
¿Qué dato puede cambiar esta tesis?
El precio medio al que Nautilus venda acciones con el ATM, que aparecerá en el informe del tercer trimestre de 2026, y la apertura de los pedidos de Voyager a inicios de 2027.
Método
Cómo se ha verificado
Verificación independiente del 15-oct-2026: aprobada con notas, 26 de 30 criterios y ninguna contradicción. Todas las cifras de balance, acciones, opciones y ATM se han cotejado con los documentos de la SEC (CIK 0001808805): 10-K, 10-Q, 8-K, DEF 14A, S-3, 424B5, Form 4 y 13D/A. La ciencia, con Nature Methods. El historial de promesas sale de 34 compromisos extraídos de notas de resultados, 10-K, 10-Q, la presentación previa a la fusión y cuatro llamadas. Una primera toma de contacto, un análisis rápido con veredicto de compra, sumaba la caja de hoy a la valoración de 2028 y no contaba el ATM. La tesis completa, hecha después con nuestro segundo cerebro de análisis sobre todos los documentos de la SEC, corrigió esas dos cosas. Este documento parte de esa tesis completa.
Cómo leer las marcas. t indica algo dicho por la dirección en una llamada de resultados que solo consta en la transcripción automática, no en la nota escrita ni en el 10-Q: el precio de ~1 M$ por instrumento, los kits a «unos pocos miles de dólares por muestra», la caja hasta el 1T28, la guía de gasto y los 0,5 M$ de ingresos de 2026. e indica una fuente de terceros, como consultoras, prensa o agregadores. Lo que procede solo de la web de la compañía, consultada el 17-oct-2026, se dice en el texto.
Lo que no se ha podido verificar a 15-oct-2026.
- Las ventas reales del ATM desde el 18 de septiembre, la quema del 3T26 y la caja a 30 de septiembre: llegarán con el 10-Q del 3T26, cuya fecha no se ha anunciado.
- El número exacto de opciones dentro de dinero a 2,16 $: los informes no dan el reparto por precios.
- La tenencia actual de a16z, que por debajo del 5 % ya no tiene que declarar.
- Si se ha colocado alguna unidad beta en clientes.
- El detonante concreto de la subida de septiembre y octubre más allá del movimiento conjunto con Quantum-Si.
- Contratos plurianuales de reactivos, que no aparecen en el 10-K ni en los 10-Q de 2026.
- Las cifras de Seer proceden del resumen de una llamada; no se leyó su nota oficial.
Fuentes principales SEC EDGAR, revista científica, notas de la empresa y datos de mercado
- SEC EDGAR, CIK 0001808805: 10-Q 2T26 (28-jul-2026), 10-Q 1T26 (28-abr-2026), 10-K FY25 (26-feb-2026), notas de resultados 3T25 a 2T26 (8-K, ex. 99.1), DEF 14A 2026 (28-abr-2026), 8-K de la junta (18-jun-2026), 8-K del ATM, S-3 (11-sep-2026) y 424B5 (18-sep-2026), 8-K 8.01 Nasdaq (4-nov-2025), Form 4 de 24 meses, 13D/A de a16z (11-sep-2026), Perceptive (14-ago-2026) y Patel y Mallick (4-mar-2026), XBRL companyfacts.
- 8-K de cierre de la fusión con ARYA III (10-jun-2021) y 10-Q 2T21. Nota conjunta EMC-Isilon (15-nov-2010) y 10-K de EMC FY2010.
- Nature Methods, 23(9):1786-1797, DOI 10.1038/s41592-026-03188-6. Preprint en bioRxiv, DOI 10.1101/2025.06.26.660445.
- Notas de la empresa: Nature Methods (4-sep-2026), Baylor (18-mar-2026), Michael J. Fox Foundation y WCM-Q (28-ene-2026), acceso anticipado (8-ene-2026). Transcripciones automáticas de las llamadas.
- Competidores: nota 2T26 de Quantum-Si, 8-K de Illumina, 20-F de Olink FY23, nota 2T26 de Bruker.
- Mercado y precios: cierres de EODHD hasta el 14-oct-2026; posiciones cortas de FINRA vía Nasdaq.com; consenso y coberturas de MarketBeat y stockanalysis.com; consultoras Mordor, BCC, MarketsandMarkets, Grand View y Precedence.
- Imágenes, vídeo, consejo y comité científico asesor: web de Nautilus Biotechnology, nautilus.bio, consultada el 17-oct-2026.
Información regulatoria
Aviso legal
Autor: Ascenso Financiero. Elaborado: 15-oct-2026. Primera difusión: 23-oct-2026, 10:30 (hora de Madrid).
Precio de referencia: 2,16 $ por acción, cierre del 14-oct-2026 en el Nasdaq.
Conflicto de interés: el autor mantiene una posición larga en NAUT y podría comprar o vender en cualquier momento, también en los días siguientes a la publicación.
Este documento no es asesoramiento financiero personalizado ni una recomendación de compra o venta. Es un análisis con fines informativos y educativos, elaborado a partir de fuentes públicas que se consideran fiables, y puede contener errores. Las opiniones expresadas son del autor y pueden cambiar sin previo aviso. No constituye asesoramiento en materia de inversión. Invertir en empresas pequeñas implica un riesgo elevado, incluida la pérdida de todo el capital. Rentabilidades pasadas no garantizan rentabilidades futuras. Haz tu propio análisis o consulta a un asesor autorizado si vas a invertir.
Recomendaciones anteriores sobre este valor: ninguna.