Ondas (ONDS): tesis de inversión. Un grupo de defensa comprado con acciones
Ondas Inc. · Nasdaq: ONDS · Tesis de inversión
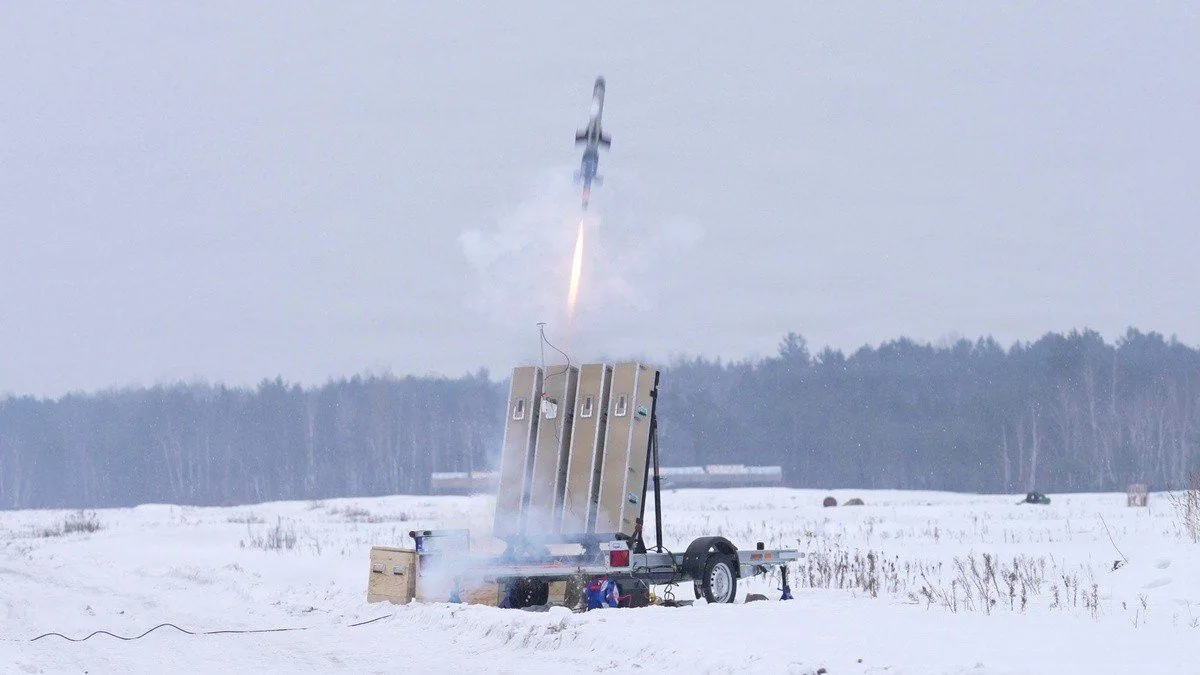
Ondas ya no es la empresa de radios para ferrocarriles que muchos recuerdan. En 2026 ha comprado diez compañías de defensa que venden contra-drones, drones de ataque, espoletas, vigilancia aérea y protección de aeronaves, sobre todo a ministerios de Defensa y con Israel como primer mercado. La filial ferroviaria, Ondas Networks, dejó de consolidar el 16 de enero de 2026. La pregunta de esta tesis es si el precio de hoy paga lo que esas compras pueden valer por acción.
- Precio 16-oct-2026
- 6,04 $Capitalización 3.557,9 M$ · 589,1 M de acciones
- Caja estimada 30-sep
- 846 M$Rango 790-846 · 1.384,5 M$ a 30-jun · deuda de 6,4 M$
- Valor de empresa
- 2.718 M$5,06 veces el punto medio de la guía de 2026
- Ingresos 2T26
- 83,8 M$Guía de 2026: 525-550 M$ · 50,7 M$ en 2025
- Flujo de caja libre 2T26
- −93,8 M$Negativo en los ocho últimos trimestres
- Valor esperado 2028
- 4,40 $−27 % frente al precio · 3,29 $ descontado a hoy
Desde cero
Qué es Ondas hoy
Imagina una cadena de talleres comprada en bloque por un financiero. Cada taller conserva su rótulo, su jefe y sus clientes; se ha pagado sobre todo con acciones de la matriz, y la promesa es que juntos venderán más. Eso es Ondas en octubre de 2026, con talleres que fabrican material militar.
Cómo está organizada
Ondas presenta un solo segmento contable y dos unidades: Ondas Autonomous Systems (OAS), que vende, y Ondas Capital, que invierte y firma alianzas. Desde julio de 2026 la dirección habla de dos plataformas dentro de OAS: la propia OAS, con Israel y Europa, y Ondas Sentinel, en EE. UU., con DZYNE y World View. No publica ingresos por plataforma.
El tamaño, a la fecha: 83,8 M$ de ingresos en el segundo trimestre de 2026, una guía de 525-550 M$ para el año y 459 empleados a tiempo completo a 31 de diciembre de 2025, antes de las compras de 2026.
Lo que vende, ordenado por lo que compra el cliente
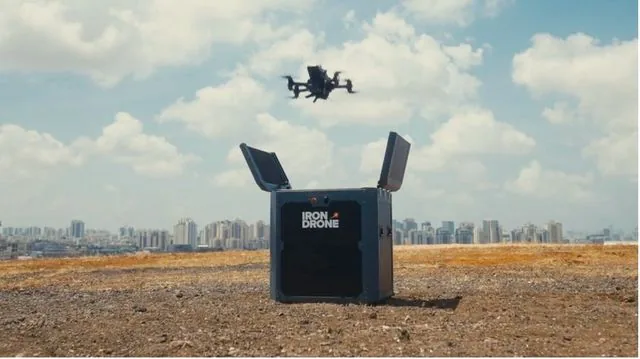
Iron Drone Raider, Sentrycs (comprada en nov-2025), IonStrike y Dronebuster de DZYNE, detección acústica de Insignito
Defendor de Rotron, espoletas ESAD de GATE (Israel) y Bron (Polonia), munición HERO-120 que Mistral vende al Ejército de EE. UU.
ULTRA de DZYNE, globos estratosféricos de World View, sistemas aerotransportados de Bird
El AMPS de Bird Aerosystems, en más de 40 tipos de aeronave
Programa de INDO Earth Moving, con un primer pedido de unos 68 M$. Robots tácticos de Robo-Team
Omnisys, Ottopia, Caribou y Regna AI
Cyberhawk inspecciona con drones redes eléctricas y plantas de energía para PG&E, Shell o SSE
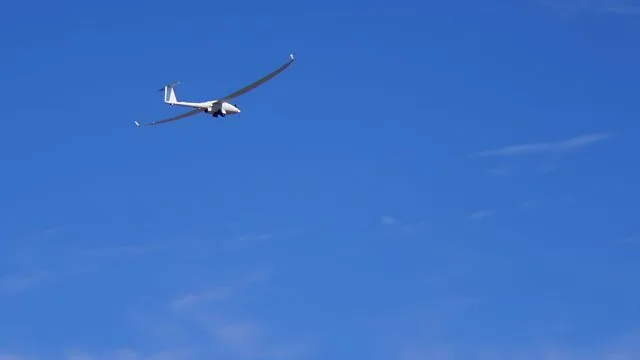
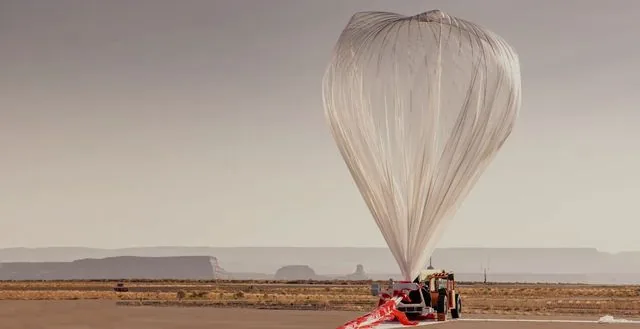
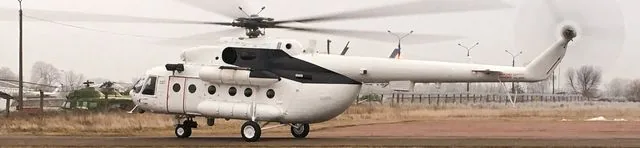
Quién paga
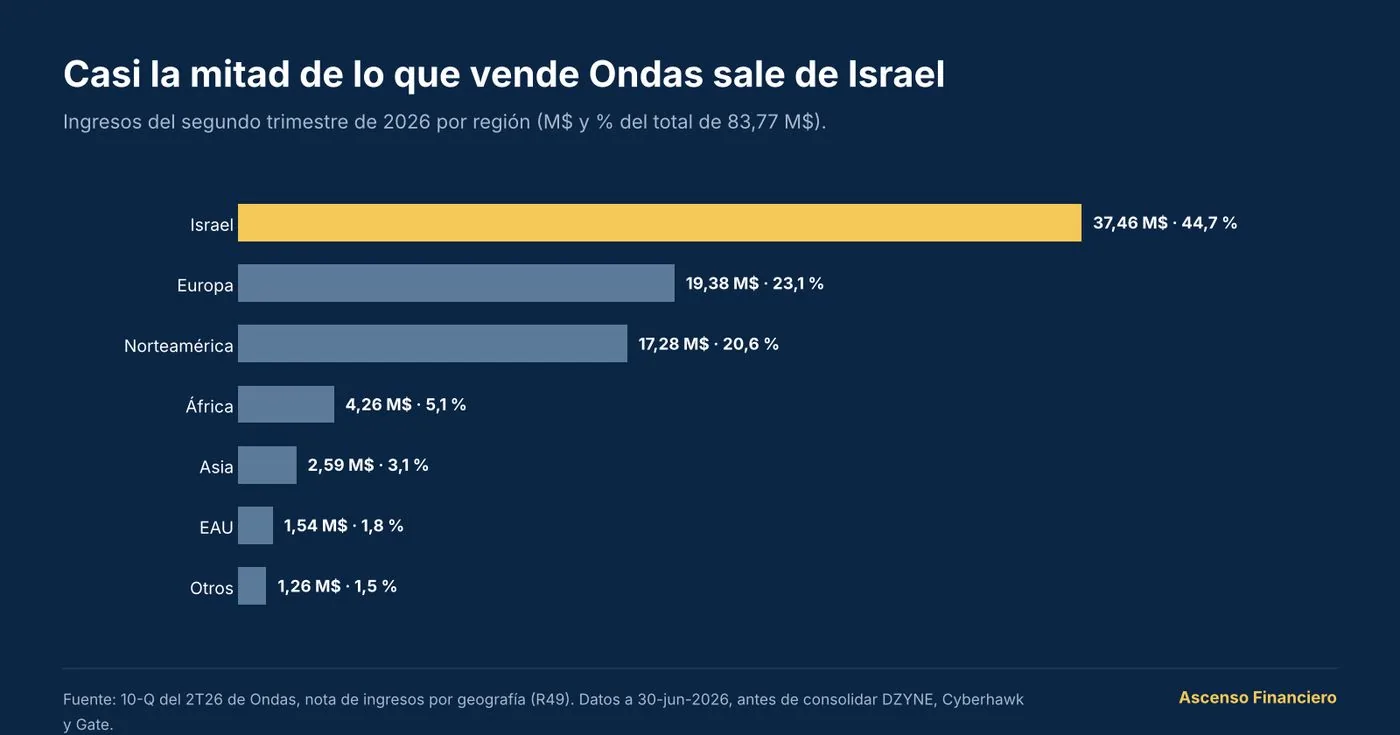
Casi siempre, un gobierno. En el segundo trimestre de 2026 un único cliente supuso el 40 % de los ingresos y el 43 % de las cuentas por cobrar. La empresa no lo identifica. Israel aportó el 44,7 % de los ingresos de ese trimestre, así que lo más probable es que sea un organismo de defensa israelí; es una inferencia.
La tesis en tres frases
Un crecimiento comprado
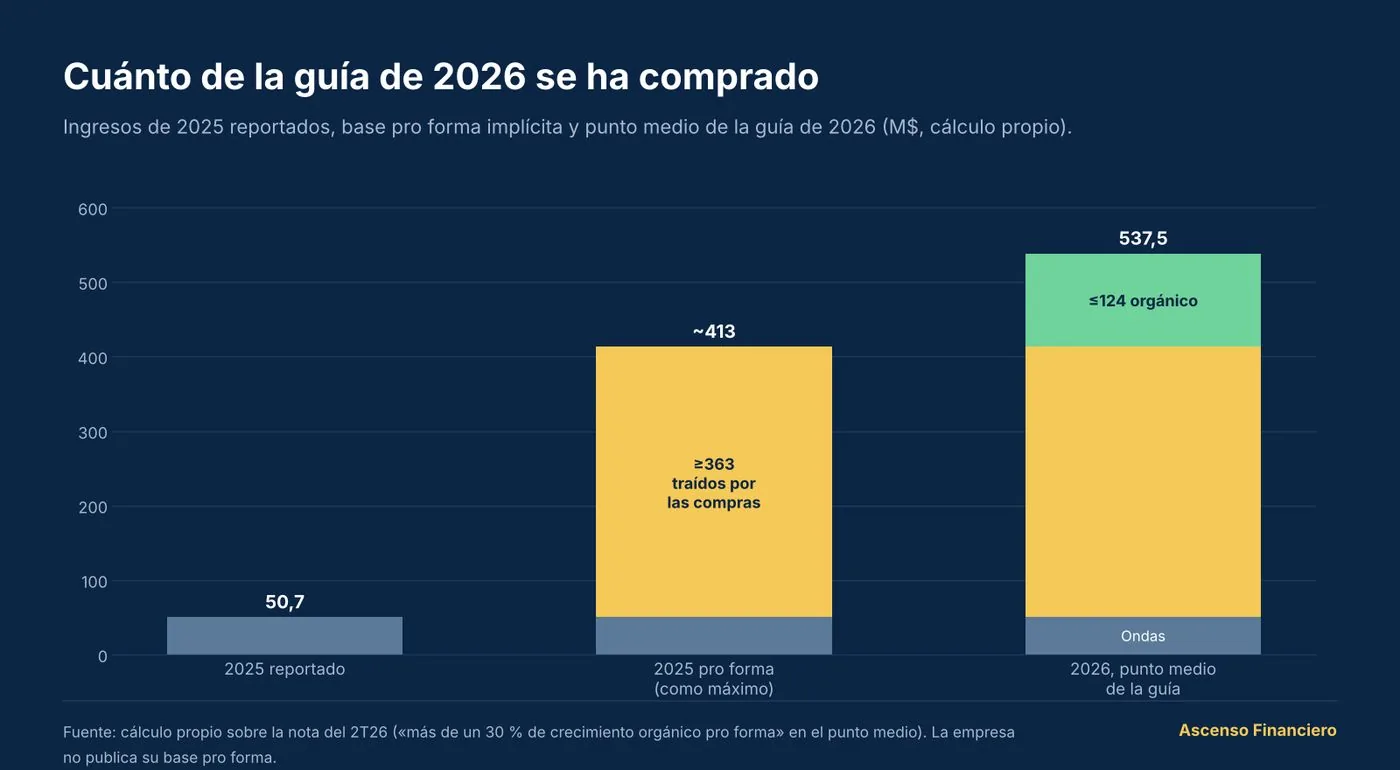
La guía de 2026 es 10,6 veces lo facturado en 2025. Con la cifra de crecimiento orgánico que da la propia empresa, al menos un ~88 % de la base de 2026 lo trajeron las compañías compradas.
Pagado con una moneda que ha perdido valor
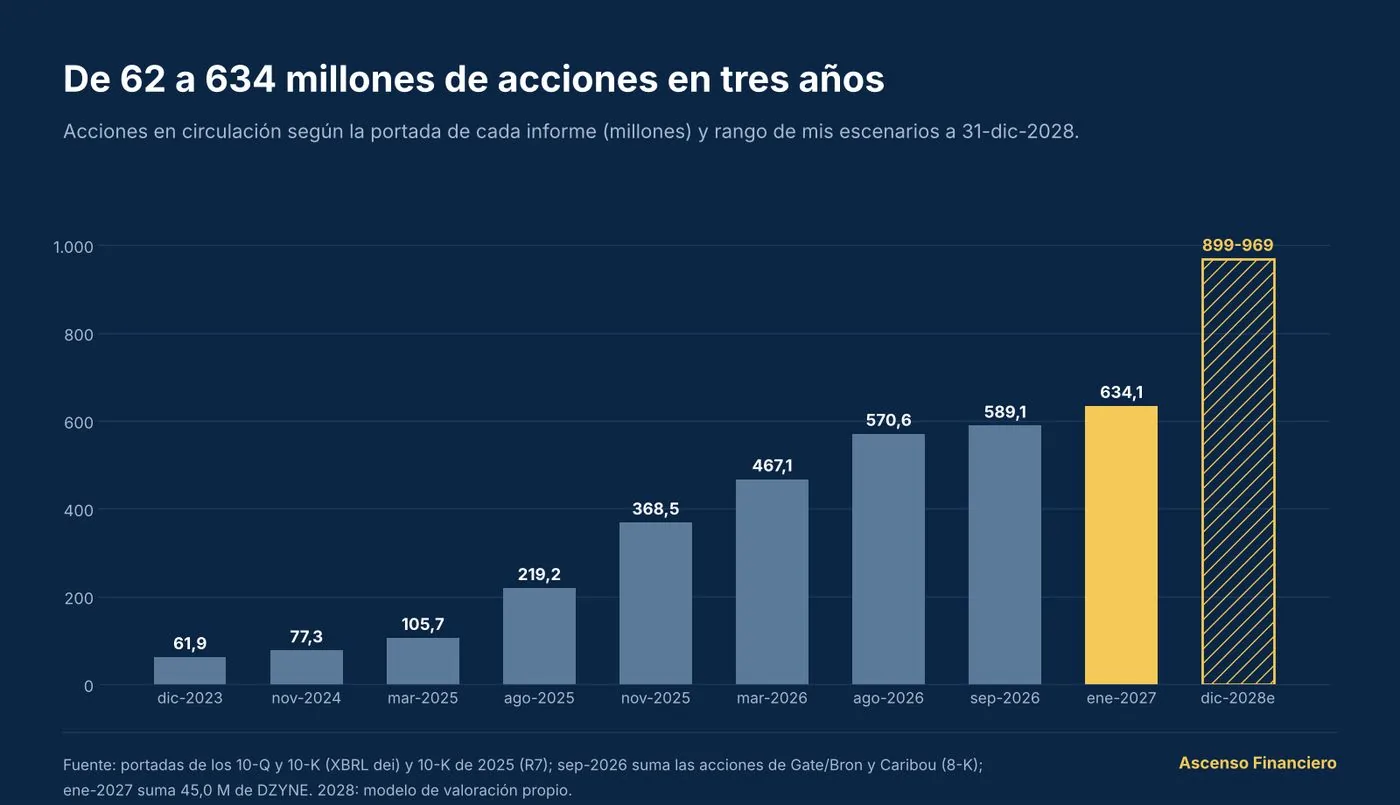
Ondas captó dinero a una media de ~8,03 $ por acción y compró con acciones a 7,2-11,3 $. Hoy cotiza a 6,04 $, y el número de acciones se ha multiplicado por 7,6 desde noviembre de 2024.
Un precio que ya cuenta con la integración
El mercado paga 5,06 veces las ventas de 2026, un 55 % más que la mediana de sus pares. Con la dilución ya firmada, mi valor esperado es de 3,29 $ por acción hoy.
Qué confirmaría lo contrarioUnos ingresos del 3T26 de al menos 147,5 M$ con la guía reafirmada sin compras nuevas, y una base pro forma publicada que confirme un crecimiento orgánico superior al 30 %.
De radios para trenes a contra-drones
Historia, ampliaciones y compras
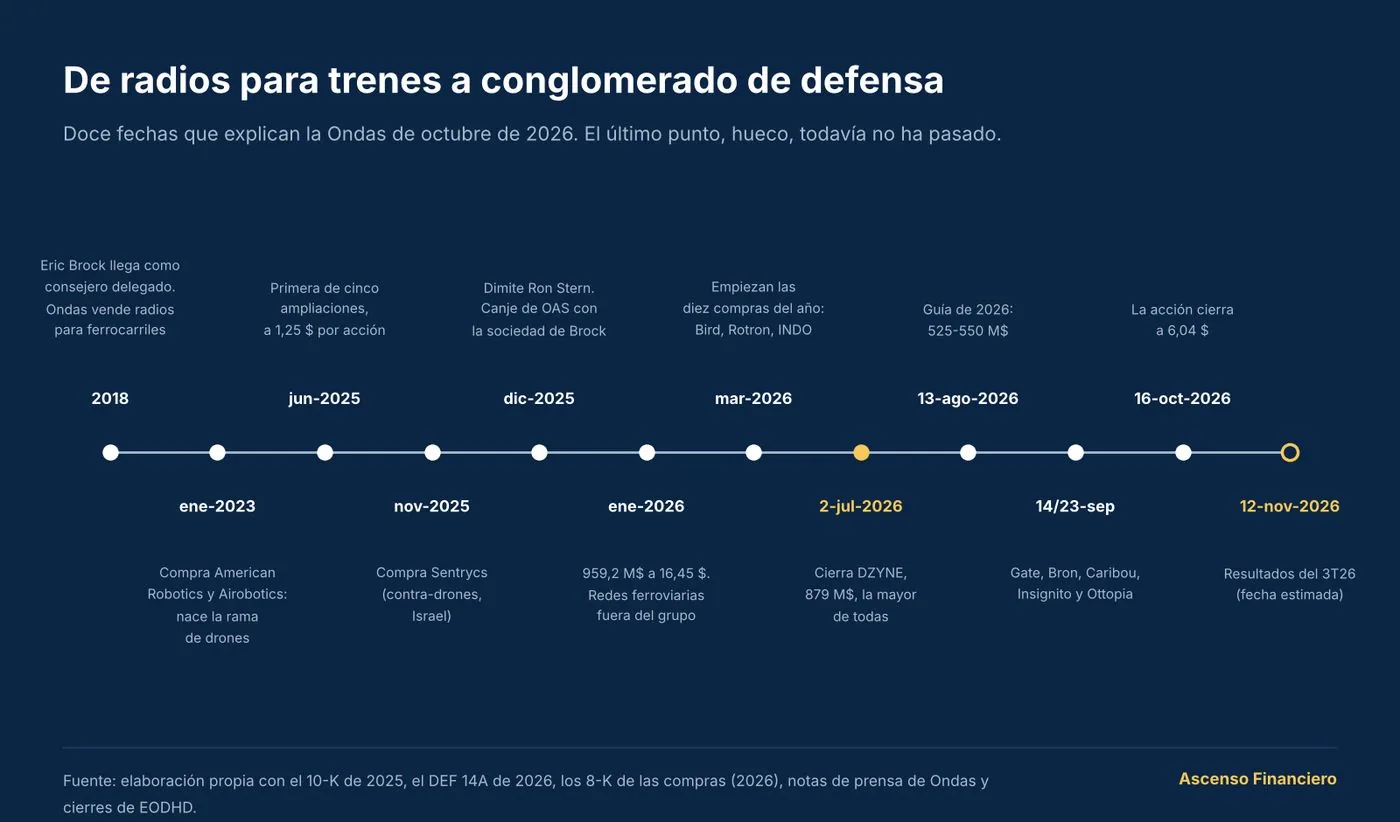
Eric Brock llegó a Ondas en 2018 como presidente y consejero delegado. Entonces era una empresa de radios de banda ancha para ferrocarriles de Clase 1 (IEEE 802.16t). Ese negocio nunca alcanzó escala: en la nota del 2T25 la dirección prometió que los clientes del corredor del noreste renovarían radios «desde 2026», y no ocurrió.
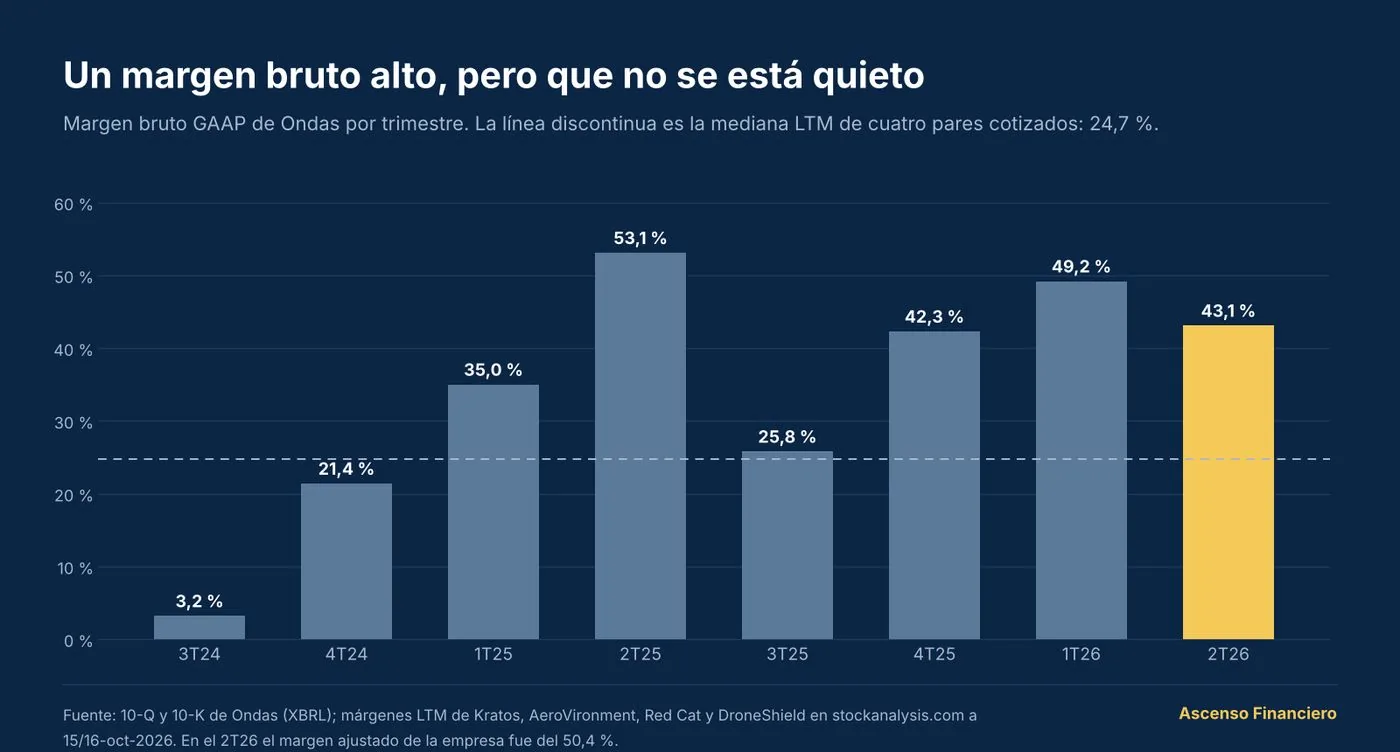
La rama de drones nació con la compra de American Robotics y de Airobotics en enero de 2023. En 2024 Ondas facturaba unos pocos millones por trimestre: 1,48 M$ en el 3T24, con un margen bruto del 3,2 %.
El 16 de enero de 2026 los preferentes minoritarios de Ondas Networks ejercieron warrants, diluyeron a la matriz y la filial ferroviaria dejó de consolidar. Ondas conserva en torno al 47,5 % a valor razonable y un pagaré de 10 M$ al 8 % con vencimiento en diciembre de 2027, y registró una ganancia de 51,5 M$ por la desconsolidación.
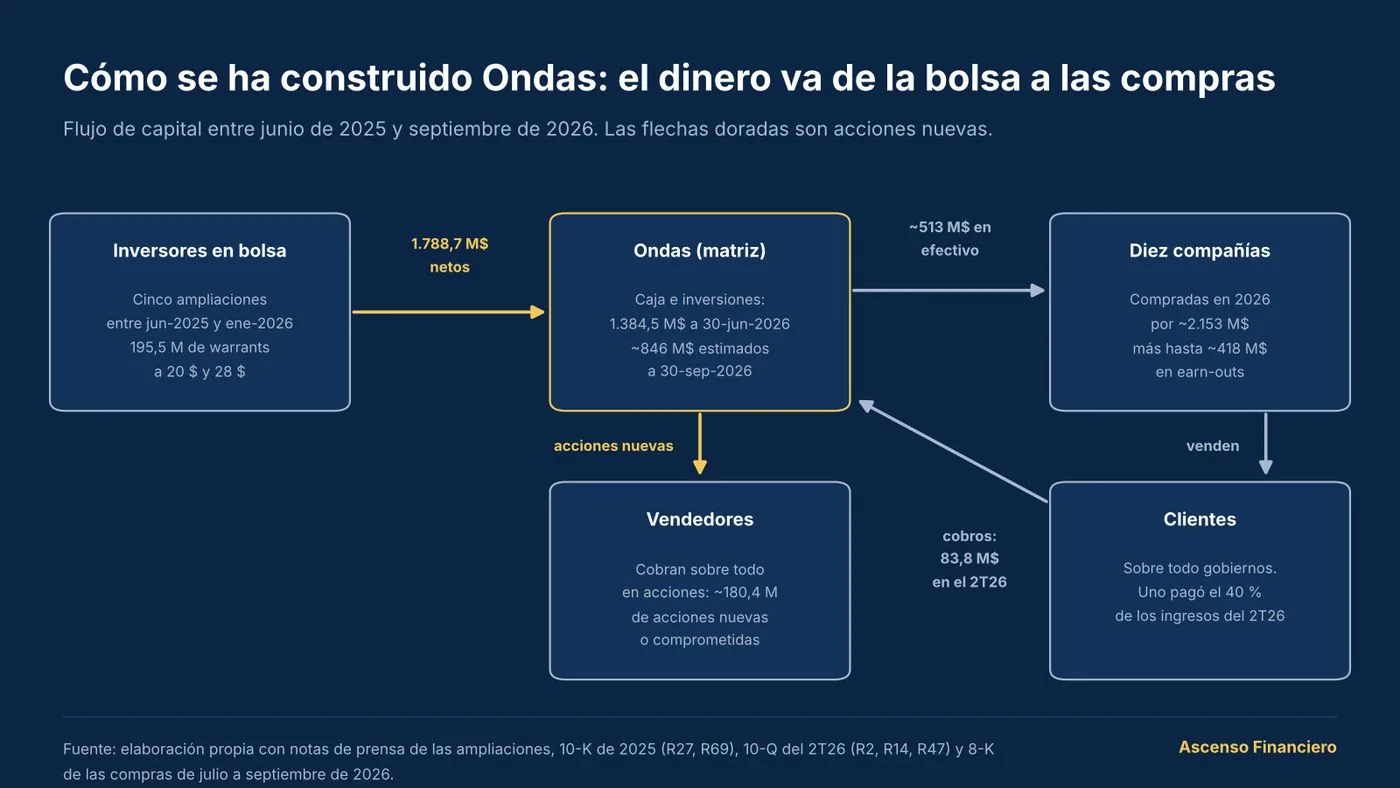
Primero el capital, después las compras
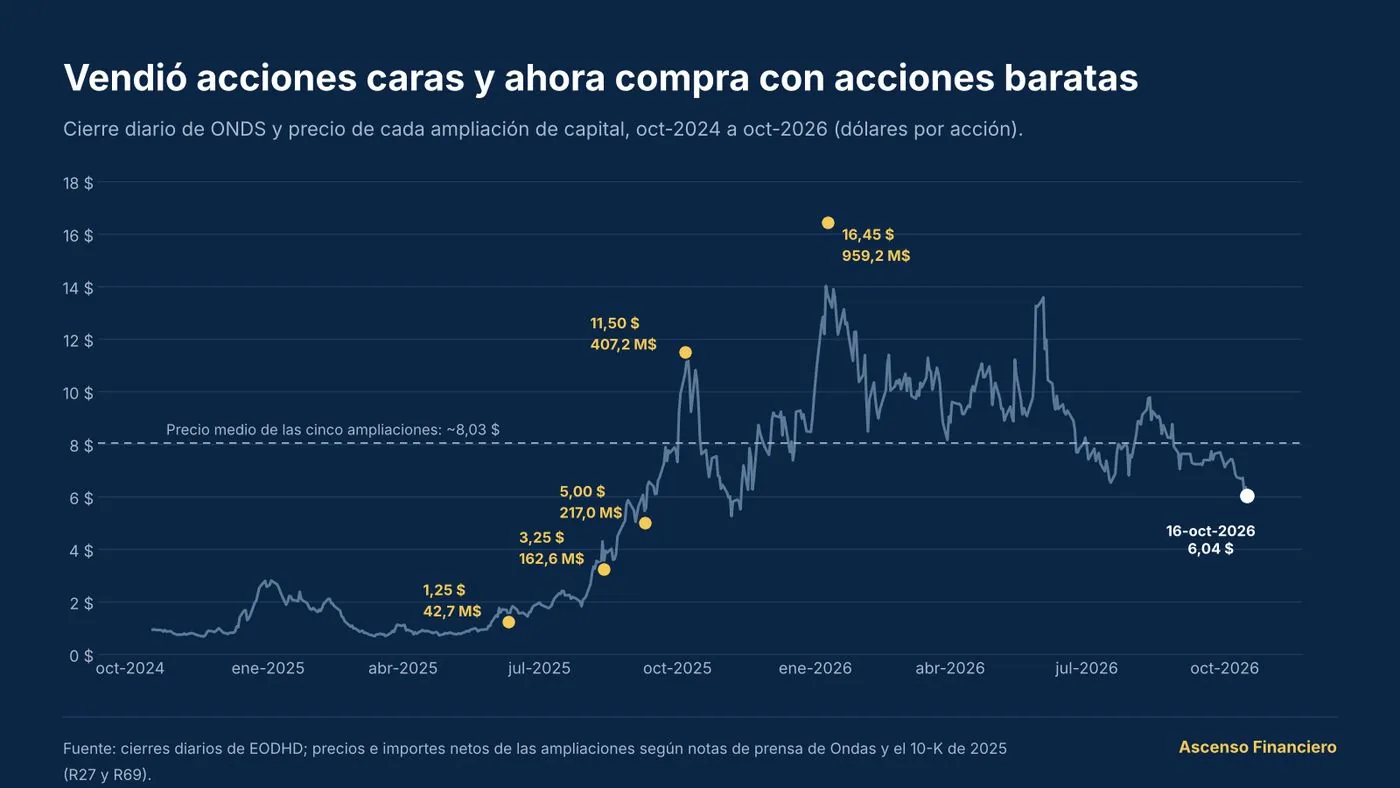
| Fecha | Operación | Precio por acción | Neto |
|---|---|---|---|
| 10-jun-2025 | Ampliación suscrita | 1,25 $ | 42,7 M$ |
| 13-ago-2025 | Ampliación suscrita | 3,25 $ | 162,6 M$ |
| 9-sep-2025 | Ampliación suscrita | 5,00 $ | 217,0 M$ |
| 6-oct-2025 | Ampliación con 73,92 M de warrants a 20 $ | 11,50 $ | 407,2 M$ |
| 9/12-ene-2026 | Colocación directa con 121,58 M de warrants a 28 $ | 16,45 $ | 959,2 M$ |
| Total | ~8,03 $ de media | 1.788,7 M$ |
Fuente: notas de prensa de las ampliaciones y 10-K de 2025.
Diez compras en 2026
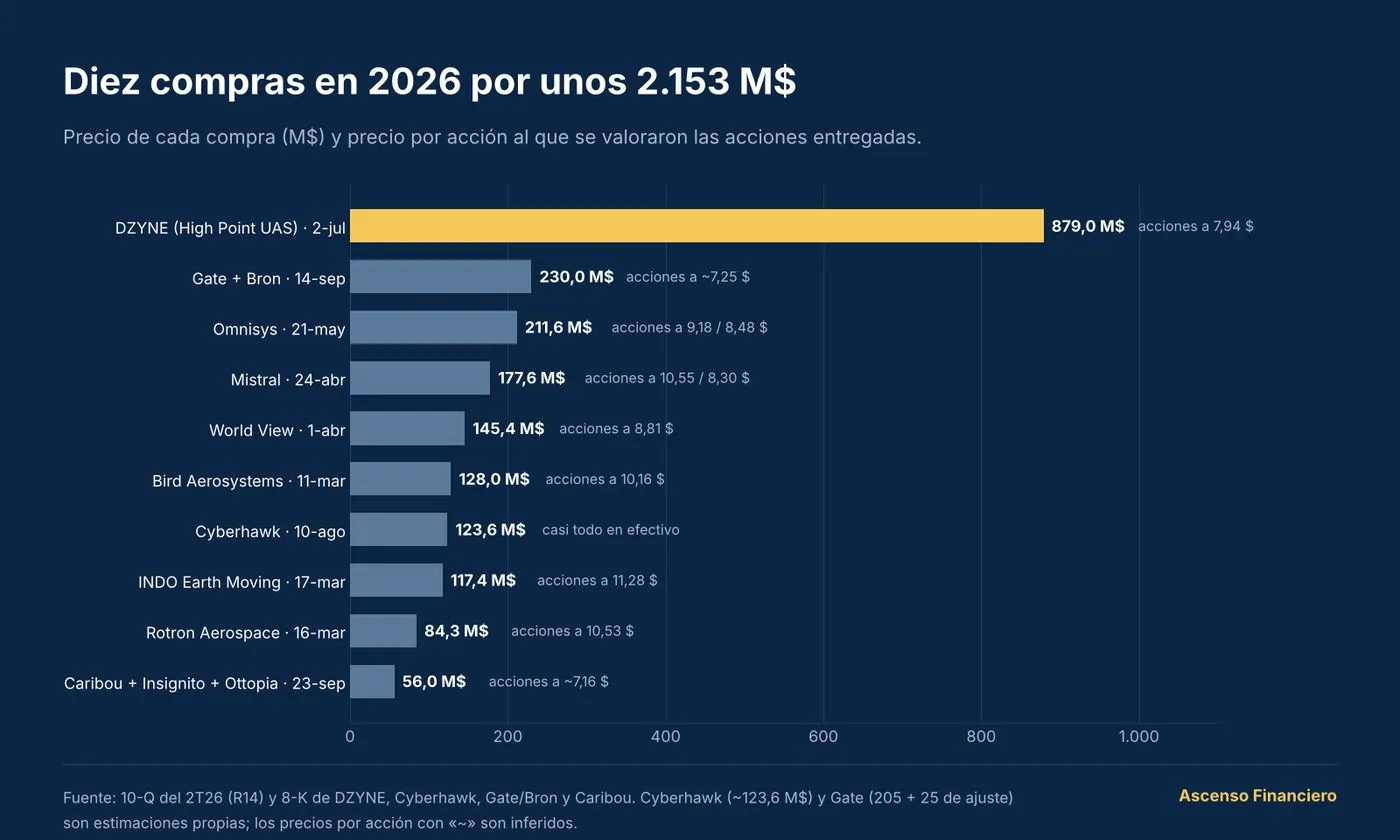
Con ese dinero y con unos 180,4 M de acciones nuevas o comprometidas, Ondas compró en 2026 diez compañías por unos 2.153 M$: unos 513 M$ en efectivo y el resto en acciones, más hasta unos 418 M$ de pagos variables por objetivos (earn-outs). El precio por acción usado en las compras ha bajado de 11,28 $ con INDO, en marzo, a unos 7,2 $ con Gate y Caribou, en septiembre.
DZYNE, la compra que lo decide
La compra de DZYNE (High Point UAS) cerró el 2 de julio de 2026 por 879,0 M$: 204,1 M$ en efectivo, 40,0 M de acciones al cierre y 45,0 M de acciones más el 4 de enero de 2027. DZYNE ingresó 104,8 M$ en 2025 y 25,1 M$ en el 1T26, con pérdidas de 11,7 y 5,5 M$. Supone el 41 % del precio de las diez compras y todavía no aparece en ninguna cuenta trimestral publicada.
Los resultados del 3T26, con fecha estimada del 12 de noviembre de 2026, serán los primeros con DZYNE, Cyberhawk y Gate dentro, y la primera revisión trimestral completa del nuevo auditor, BDO.
Qué queda resuelto y qué sigue abiertoLa parte financiera salió bien: hay caja y casi no hay deuda. Falta saber si las dieciséis compañías compradas en dos años ganan dinero juntas y cuánto de eso llega a cada acción.
Modelo de negocio
Cómo gana dinero Ondas
Ucrania e Israel han enseñado que un dron de unos pocos miles de dólares puede destruir un carro de combate, una subestación o un helicóptero. Los ejércitos necesitan defenderse de esos drones y tener los suyos. Ondas vende a esa doble necesidad, sobre todo con productos que se cobran una vez.
Por qué le compra un cliente
- Material probado en combate. Buena parte del catálogo es israelí: Bird, Sentrycs, Omnisys, GATE, Insignito y 4M Defense.
- Homologación y acceso. Una espoleta integrada en más de 90 sistemas de armas o un sistema de autoprotección instalado en más de 700 aeronaves se sustituye con dificultad. Mistral aporta contratos marco del Ejército de EE. UU.
- Fabricación aliada fuera de ITAR. Bron produce en Polonia, dentro de la OTAN y sin restricciones de exportación estadounidenses. La producción de GATE en EE. UU. se espera para el primer semestre de 2027.
- La promesa de un «sistema de sistemas». Que el cliente compre sensores, drones, contra-drones y software integrados. No hay ningún dato de venta cruzada que lo demuestre todavía.
Tres ventas típicas
El 20-jul-2026 la Defensa australiana encargó kits por 6,9 M$ a través del distribuidor HIFraser. Ondas fabrica, entrega y reconoce el ingreso en la entrega, como el 59 % de los ingresos del 2T26. El siguiente pedido depende del presupuesto del cliente.
GATE y Bron están en más de 90 sistemas de armas, con unas 100 configuraciones de la familia RUBI; el 80 % de los ingresos de GATE viene de fuera de Oriente Medio. Cada munición disparada consume una espoleta: es lo más parecido a un consumible del grupo. El 5-oct entró un pedido de 56 M$ de un «neo-prime europeo» sin nombre.
Cyberhawk dice facturar más de 45 M$ en el ejercicio a marzo de 2027, con un ~95 % recurrente, una cartera de 95 M$ y un margen EBITDA «de un dígito alto». Es el único negocio de suscripción del grupo.
De qué están hechos los ingresos
| Trimestre | Ingresos | Producto | Servicio | Desarrollo | En la entrega | A lo largo del tiempo |
|---|---|---|---|---|---|---|
| 1T25 | 4,25 | 75,9 % | 19,0 % | 5,1 % | 93,8 % | 6,2 % |
| 2T25 | 6,27 | 57,5 % | 39,8 % | 2,7 % | 96,0 % | 4,0 % |
| 1T26 | 50,12 | 76,5 % | 18,6 % | 4,9 % | 80,9 % | 19,1 % |
| 2T26 | 83,77 | 51,9 % | 28,2 % | 20,0 % | 59,2 % | 40,8 % |
Fuente: 10-Q del 2T26 y del 1T26. El servicio subió de 9,3 a 23,6 M$ en un trimestre, pero el 10-Q no dice qué parte es plurianual. El desarrollo, ingeniería pagada por el cliente, pasó de 2,4 a 16,7 M$ con Mistral, Omnisys y World View. Lo único recurrente cuantificado es Cyberhawk: unos 43 M$ anuales, el ~8 % del punto medio de la guía.
757 M$ pro forma con DZYNE y Cyberhawk
Antes de las compras de 2026
Según la empresa. Solo 50 M$ (18,5 %) constan en un registro público
El más alto de su grupo de pares; la cartera no separa pedidos firmes de contratos marco
Orgánico frente a comprado: la cuenta que decide
Ondas facturó 50,7 M$ en 2025. El punto medio de la guía de 2026, 537,5 M$, es 10,6 veces esa cifra. La empresa dice que ese punto medio supone más de un 30 % de crecimiento orgánico pro forma. Por tanto, la base pro forma de 2025 que usa es como máximo de unos 413 M$, y al menos unos 363 M$ de esa base son ingresos que trajeron las compañías compradas. El crecimiento orgánico aporta como mucho unos 124 M$, el ~23 % de la guía. Es un cálculo propio sobre la cita de la empresa, que no publica su definición de pro forma.
En la llamada del 1T26 la dirección citó unos ingresos pro forma de 2025 de 90 M$; en el 2T26 la base implícita sube hasta unos 413 M$. El perímetro cambia de una llamada a otra.
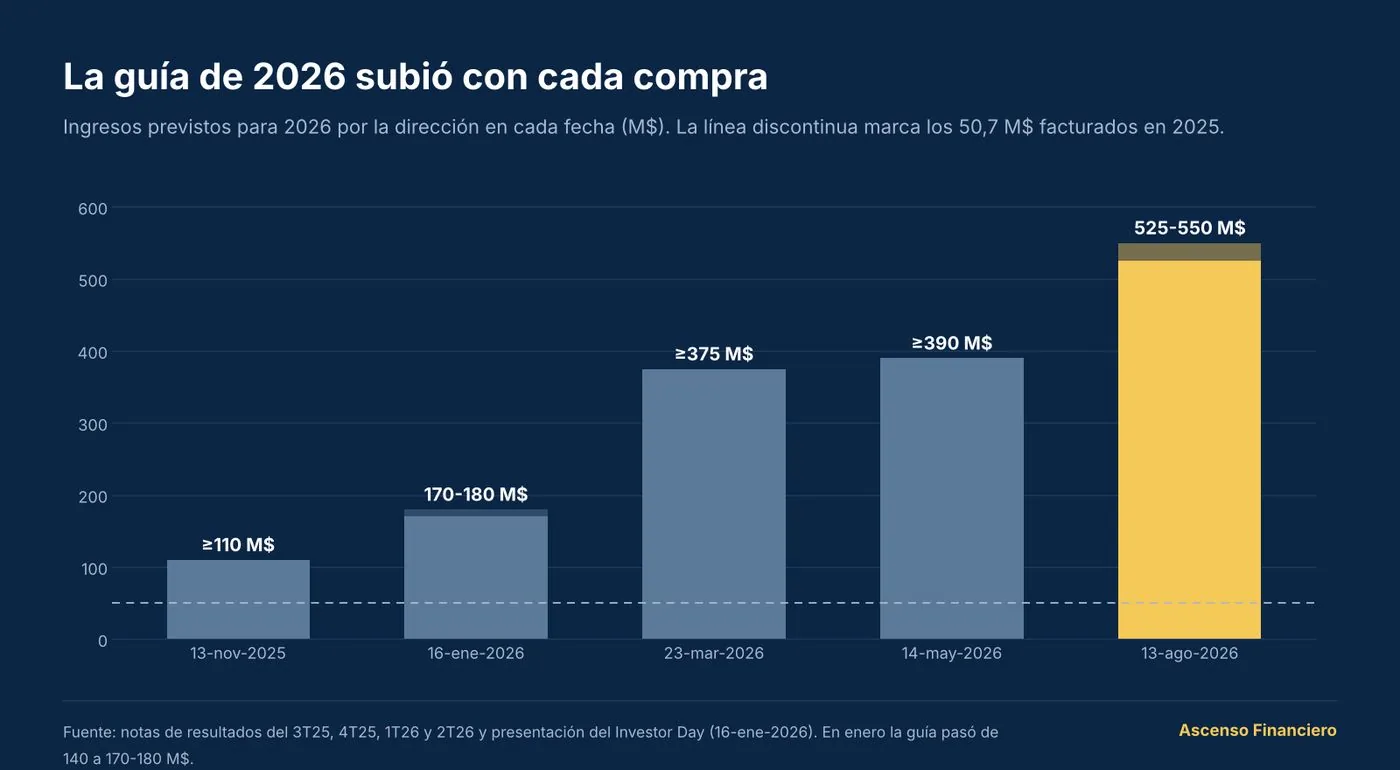
Las cinco compras de 2026 con dato publicado (Rotron, Bird, World View, Mistral y Omnisys) aportaron 32,1 M$ en el 2T26, el 38,3 % del trimestre. El segundo semestre implícito en la guía, 391-416 M$, es casi el triple del primero (133,9 M$).
Lo que cuesta mantener el grupo
| Partida | M$ | % de ingresos |
|---|---|---|
| Ingresos | 83,77 | 100 % |
| Coste de ventas | 47,64 | 56,9 % |
| Gastos generales y administrativos | 128,01 | 152,8 % |
| Ventas y marketing | 20,88 | 24,9 % |
| I+D | 30,95 | 36,9 % |
| Variación de la contraprestación contingente | 19,23 | 23,0 % |
| Gastos operativos totales | 199,08 | 237,6 % |
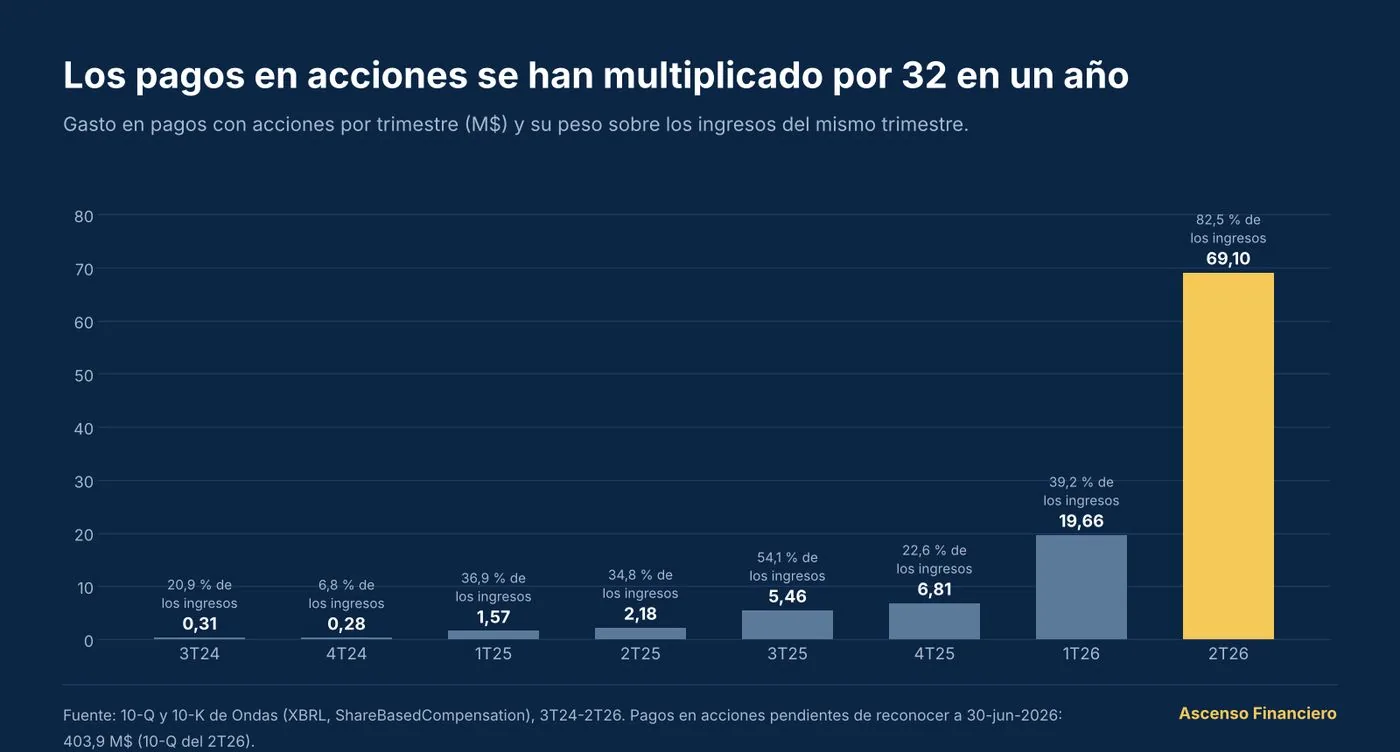
| De ellos, pagos en acciones | 69,10 | 82,5 % |
| De ellos, amortización de intangibles y derechos de uso | 18,6 | 22,2 % |
La empresa da un gasto operativo de caja ajustado de 93,3 M$ en el 2T26. Con el margen bruto ajustado del 50,4 %, cubrirlo exige unos 185 M$ de ingresos trimestrales, antes de sumar la estructura de DZYNE. La guía del 3T26 (140-155 M$) queda por debajo; el 4T26 implícito (236-276 M$) lo supera.
Por filiales, desde su compra: en el 2T26 Omnisys ganó 2,1 M$ con 13,2 M$ de ingresos y Mistral 12,4 M$, de ellos 7,4 de ganancia contable por su pago diferido. World View perdió 20,9 M$ con 2,0 M$ de ingresos; Bird, 6,7 M$, y Rotron, 1,4 M$.
Qué faltaLa base pro forma publicada, un dato de venta cruzada entre filiales y la parte de la cartera que son pedidos firmes.
Competencia y foso
Contra quién juega Ondas
Con los datos de hoy, el grupo no tiene un foso demostrado. Hay tres negocios defendibles dentro (espoletas, autoprotección de aeronaves e inspección recurrente) y ninguno tiene todavía un historial auditado dentro de Ondas.
La prueba del algodón
| Prueba | Qué dicen los números |
|---|---|
| Margen bruto superior y estable | Superior, 43,7 % en los últimos doce meses frente al 24,7 % de los pares, pero inestable: del 3,2 % al 53,1 % en ocho trimestres |
| Rentabilidad sobre el capital por encima de su coste | No. ROIC anualizado del 2T26 del −60,6 % sobre el capital medio y del −25,3 % sobre el capital pro forma de al menos 2.574 M$ |
| Retención o renovaciones | No publicadas |
| Cuota creciente | No medible: el perímetro cambia cada trimestre y no hay desglose de contra-drones |
| Pedidos | Book-to-bill de ~2,1x en el 2T26 y de 1,7-1,9x en el 3T26, el más alto de los pares |
Puntúan el margen bruto y los pedidos; restan el ROIC negativo, la falta de retención publicada y el cliente del 40 %
De EE. UU. e internacionales, según el 10-K de 2025
Ingresos de los últimos doce meses, frente a 1.522,5 de Kratos y 8.550 de Elbit
La ventaja con lógica más clara son los costes de cambio. Recalificar un arma con otra espoleta es largo y caro, y desmontar un sistema de autoprotección de 700 aeronaves también. La empresa prevé que Gate pase de unos 65 M$ de ingresos en 2026 a unos 180 M$ en 2028; lo trato como una opinión de la dirección. No hay efecto red hoy ni datos de precios.
El competidor más peligroso: Anduril
El relato de plataforma exige controlar la capa de mando y control. El Ejército de EE. UU. eligió en marzo de 2026 el software Lattice de Anduril como mando y control táctico de contra-drones, con una primera orden de 87 M$ dentro de un contrato marco de hasta 20.000 M$ hasta 2036, según DefenseScoop. Anduril levantó 5.000 M$ con una valoración de 61.000 M$, según Reuters. Si el mando del Gobierno estadounidense es Lattice, Ondas vende sensores y efectores que se enchufan en la plataforma de otro, con ciclos tecnológicos de 12-24 meses y márgenes de componente.
En Israel el riesgo tiene otro nombre: Elbit, con una cartera de 32.000 M$ y 855 M$ de ingresos trimestrales en el país, y los otros campeones nacionales, Rafael e IAI. Si el cliente del 40 % es el Ministerio de Defensa israelí, puede priorizar a sus integradores en cualquier momento.
Cómo cotizan los pares
| Empresa | Ingresos 12 m | Margen bruto | Margen operativo | EV/ventas 12 m | EV/ventas guía del año |
|---|---|---|---|---|---|
| Ondas (ONDS) | 174,1 | 43,7 % | −140,4 % | 15,6x | 5,06x |
| Kratos (KTOS) | 1.522,5 | 23,0 % | 1,5 % | 4,17x | 3,56x |
| AeroVironment (AVAV) | 2.002,7 | 26,5 % | −0,6 % | 3,21x | 2,96x |
| Red Cat (RCAT) | 71,5 | 9,8 % | −150,2 % | 5,73x | 2,49x |
| DroneShield (DRO, A$) | 270,0 | 59,3 % | −14,0 % | 4,74x | 4,92x |
| Mediana de los cuatro pares | 24,7 % | −7,3 % | 4,45x | 3,26x | |
| Referencia: Elbit | 8.550 | 25,0 % | 9,4 % | 4,04x | n. d. |
Ingresos de los últimos doce meses a 30-jun-2026, salvo AeroVironment (1-ago-2026). Márgenes de los pares de stockanalysis.com. El EV de Ondas usa la caja estimada a 30-sep.
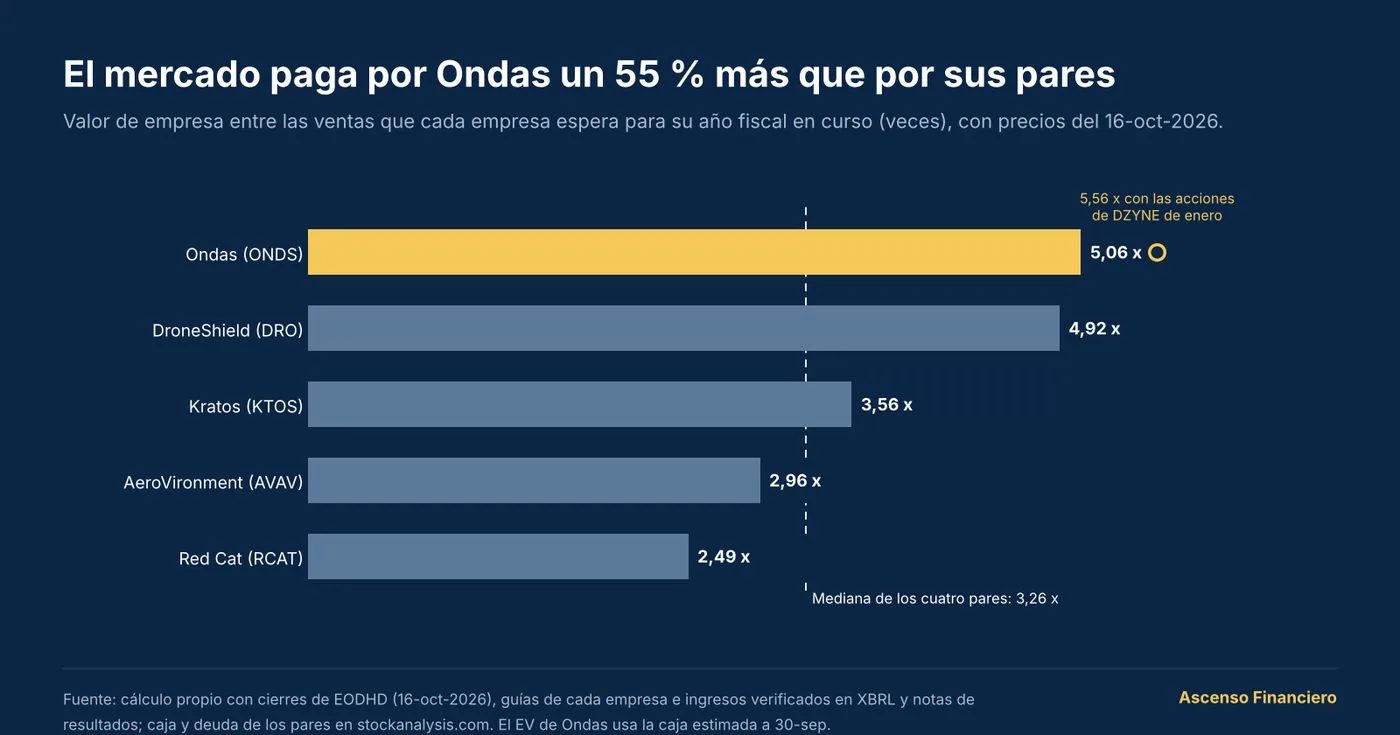
El sector: más gasto, cotizaciones a la baja
| Indicador | Dato | Fuente |
|---|---|---|
| Gasto militar mundial de 2025 | 2.887.000 M$, +2,9 % real; undécimo año seguido al alza | SIPRI |
| Europa | 864.000 M$, +14 %; Alemania, +24 % | SIPRI |
| Israel | 48.300 M$ en 2025, −4,9 % real | SIPRI |
| Petición del Pentágono para el FY27 | 53.600 M$ para autonomía, drones y logística, frente a 13.400 M$ en el FY26. Es una petición, no una ley aprobada | DefenseScoop |
| Cotización de los pares en 2026 | Mediana del −48,1 % del 31-dic-2025 al 16-oct-2026; Ondas, −38,1 % | EODHD |
La demanda crece y las acciones del sector han caído casi a la mitad. Para quien compra hoy, el riesgo está en el múltiplo. Israel, el primer mercado de Ondas, es la excepción: su gasto real cayó en 2025.
La dirección ha cumplido cinco de cinco guías de ingresos. Si el 4T26 llega al punto medio implícito (256 M$) y se mantiene, el valor de empresa es 2,65 veces ese ritmo anualizado, por debajo de la mediana de los pares. Hay caja, casi no hay deuda, un margen bruto del 43,7 % frente al 24,7 % de los pares y espoletas en más de 90 sistemas de armas. Y el 42,85 % del float está en corto: un buen trimestre puede forzar coberturas.
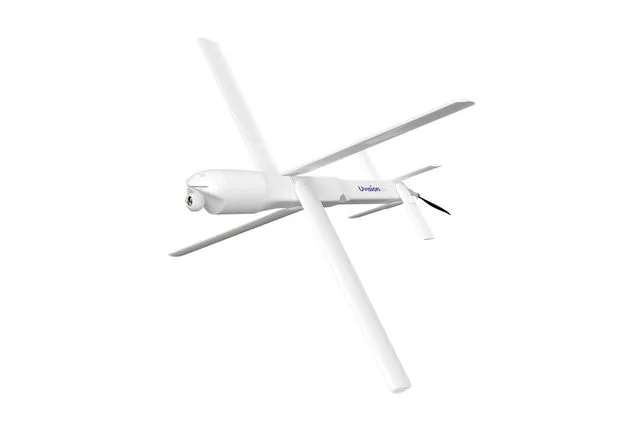
Un gestor de fondos vendió papel caro y lo convirtió en diez compras. La guía sube cada vez que se cierra una; batir una guía fijada después de firmar no demuestra nada. El mayor pedido estadounidense es un contrato que Mistral ya tenía antes de su compra, para un producto que diseña UVision, empresa israelí ajena a Ondas. El cliente del 40 % puede priorizar a Elbit o Rafael, y el Ejército ya eligió a Anduril para el mando y control.
Qué vigilarSi las espoletas de GATE y Bron acumulan pedidos con clientes nombrados: es la parte del grupo con más opciones de demostrar costes de cambio.
Quién pilota y cómo cobra
Dirección, consejo e incentivos
El consejero delegado es un gestor de fondos que ha sabido vender acciones caras. Sus incentivos premian seguir en el cargo, sin ninguna métrica por acción, y el consejo que los aprueba tiene cuatro miembros y lo preside él mismo.
El equipo directivo
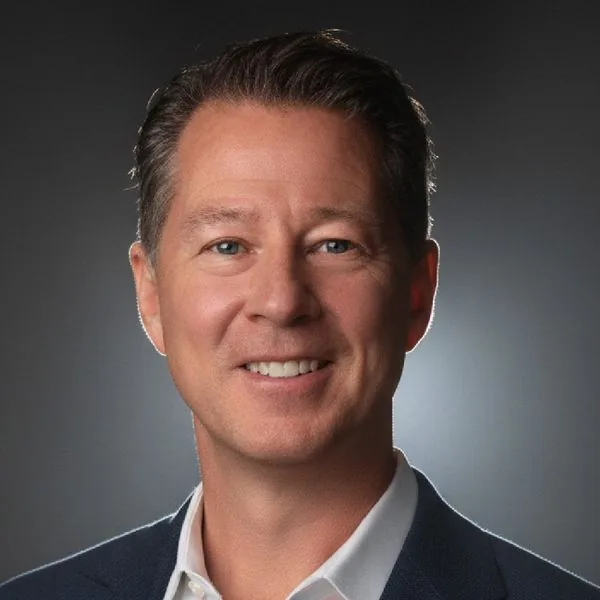
Fuente: DEF 14A del 21-abr-2026. Ningún directivo tiene experiencia previa integrando dieciséis compañías. Los equipos de las filiales siguen al frente.
Consejo y gobierno
El consejo tiene cuatro miembros y lo preside el consejero delegado, sin consejero independiente coordinador. Richard Cohen preside a la vez Auditoría y Nombramientos y recibió un 21,0 % de votos retenidos en la junta del 28-may-2026. Ninguno de los tres independientes tiene experiencia en defensa ni en integración de compras; esa experiencia está en un consejo asesor sin voto, al que se incorporó el exconsejero delegado de Rafael, Yoav Har-Even. El auditor cambia: Rosenberg Rich Baker Berman auditó a Ondas de 2018 a 2025 y BDO USA entra en 2026.
El caso Ron Stern. Entró en el consejo el 7-ene-2025 con un contrato que le pagaba 500.000 $ por un «Qualified Event» y 250.000 $ por cada compra adicional en la que tuviera «un papel activo». En 2025 cobró 5.891.962 $, casi 14 veces lo que cobró el consejero delegado. El 26-nov-2025 ejerció y vendió 850.000 acciones a 7,91 $ y dimitió el 12-dic-2025. El consejo que aceptó pagar por número de compras es el mismo que hoy las aprueba.
El canje de OAS. En 2024 la filial OAS emitió 5,2 M$ de notas convertibles a un grupo que incluía a Privet Ventures, la sociedad de Brock. En diciembre de 2025 se canjearon por 7.688.685 acciones de Ondas, unos 62 M$, con un cargo no monetario de 56,6 M$. Privet recibió 1.153.625 acciones. Lo aprobó un consejo de cuatro miembros presidido por la parte interesada.
Lo que cobra, lo que tiene y lo que ha vendido Brock
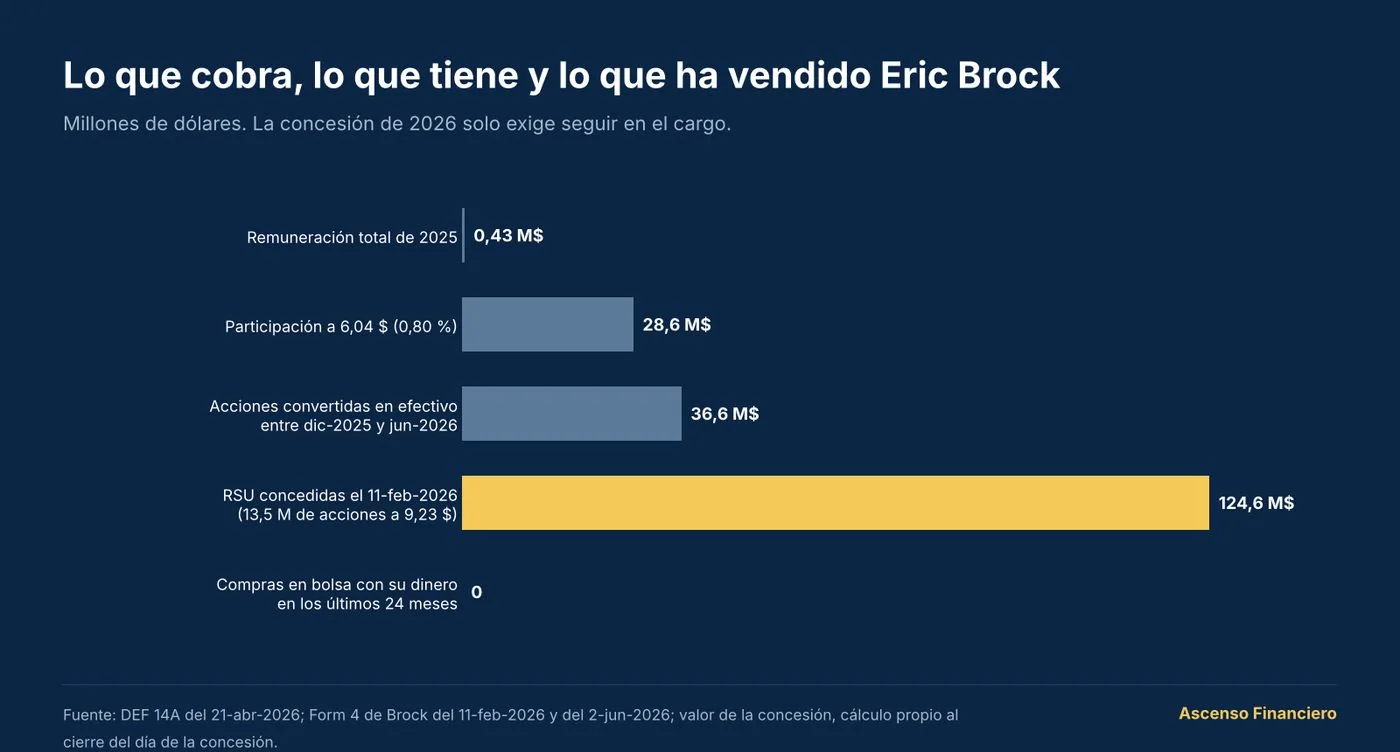
- Participación: 4.736.635 acciones, el 0,80 % de 589 M, y 9,0 M de RSU pendientes. Consejo y dirección suman el 1,69 %.
- Ventas: 4,61 M$ el 31-dic-2025 para pagar los impuestos del canje de OAS y 31,94 M$ el 1/2-jun-2026, vendidas por la empresa para cubrir la retención fiscal.
- Compras: ningún directivo ni consejero ha comprado en mercado abierto en los últimos 24 meses.
- Pagos en acciones pendientes: pasaron de 39,2 M$ a 31-dic-2025 a 403,9 M$ a 30-jun-2026. Hay 101 M de acciones reservadas para remuneración, el 17 % de las actuales, 20 M de ellas en un plan de inducción aprobado sin voto de los accionistas.
- Bonus anual: discrecional, sin métricas.
Cómo usa el capital
Lo que hizo bien: vendió capital caro. El 54 % del dinero captado (959 M$) entró a 16,45 $. No hay deuda relevante ni programa de venta continua de acciones (ATM).
Lo que me preocupa: DZYNE costó 8,4 veces sus ventas de 2025, con pérdidas; INDO dejó una pérdida de 46,2 M$ en la propia compra; World View pierde unos 10 dólares por cada dólar que ingresa. Hay compras razonables: Cyberhawk y Robo-Team a ~2,7 veces ventas, Gate a 3,2 veces antes del earn-out, y Omnisys y Mistral ganan dinero desde el cierre. No hay recompras ni dividendos, con la acción a 6,04 $ y el último dinero captado a 16,45 $.
Historial de promesas
| Fecha | Promesa | Resultado | Estado |
|---|---|---|---|
| 15-may-2025 | Ingresos de 2025 de al menos 25 M$ | 50,7 M$, con perímetro comprado en el 4T25 | cumplida |
| 12-ago-2025 | Renovación de radios ferroviarias «desde 2026» | Networks se desconsolidó en enero de 2026 | incumplida |
| 13-nov-2025 | 2025 ≥36 M$; 2026 ≥110 M$; cierre de Sentrycs en noviembre | 50,7 M$; Sentrycs cerrada el 17-nov | cumplida |
| 16-ene-2026 | 2025 de 47,6-49,6 M$; 4T25 de 27-29 M$; 2026 de 170-180 M$ | 50,7 M$; 4T25 de 30,1 M$ | cumplida |
| 23-mar-2026 | 1T26 de 38-40 M$; 2026 ≥375 M$; compañía rentable en el 1T28 | 1T26 de 50,1 M$ | cumplida en ingresos |
| 14-may-2026 | 2026 ≥390 M$; el 2T26, «pico probable» de pérdidas; OAS rentable en el 1T27 | Pendiente | abierta |
| 13-ago-2026 | 2026 de 525-550 M$; 3T26 de 140-155 M$; EBITDA ajustado positivo por plataforma en el 4T26 y de compañía en el 4T27 | Pendiente | abierta |
Cinco de cinco guías de ingresos medibles se han cumplido, pero la de 2026 se ha subido cinco veces y cada subida coincide con compras nuevas. Las promesas operativas fallan más: el despliegue ferroviario no llegó y la rentabilidad ha cambiado de fecha y de definición, de «rentable» a «positivo» y de «OAS» a «plataforma». La dirección nunca ha dado guía de flujo de caja ni de ingresos por acción.
Qué cambiaría mi juicioUna concesión al consejero delegado con métricas por acción, un consejero independiente coordinador o una recompra de acciones.
Caja, quema y dilución
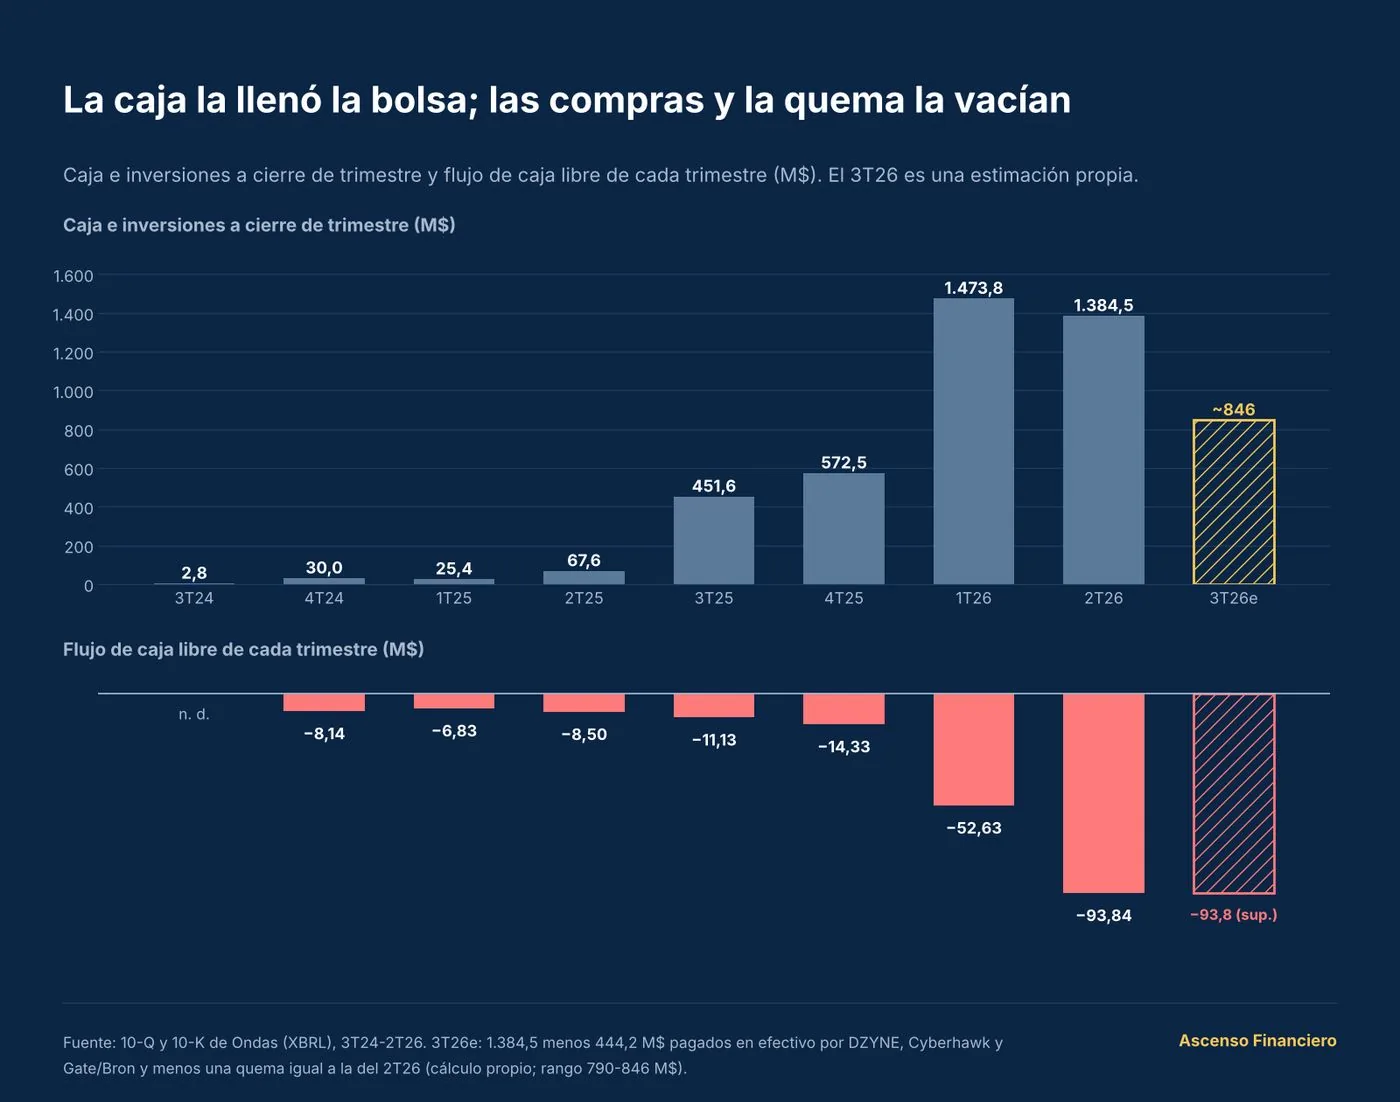
¿Cuánto aguanta la caja y cuántas acciones vendrán?
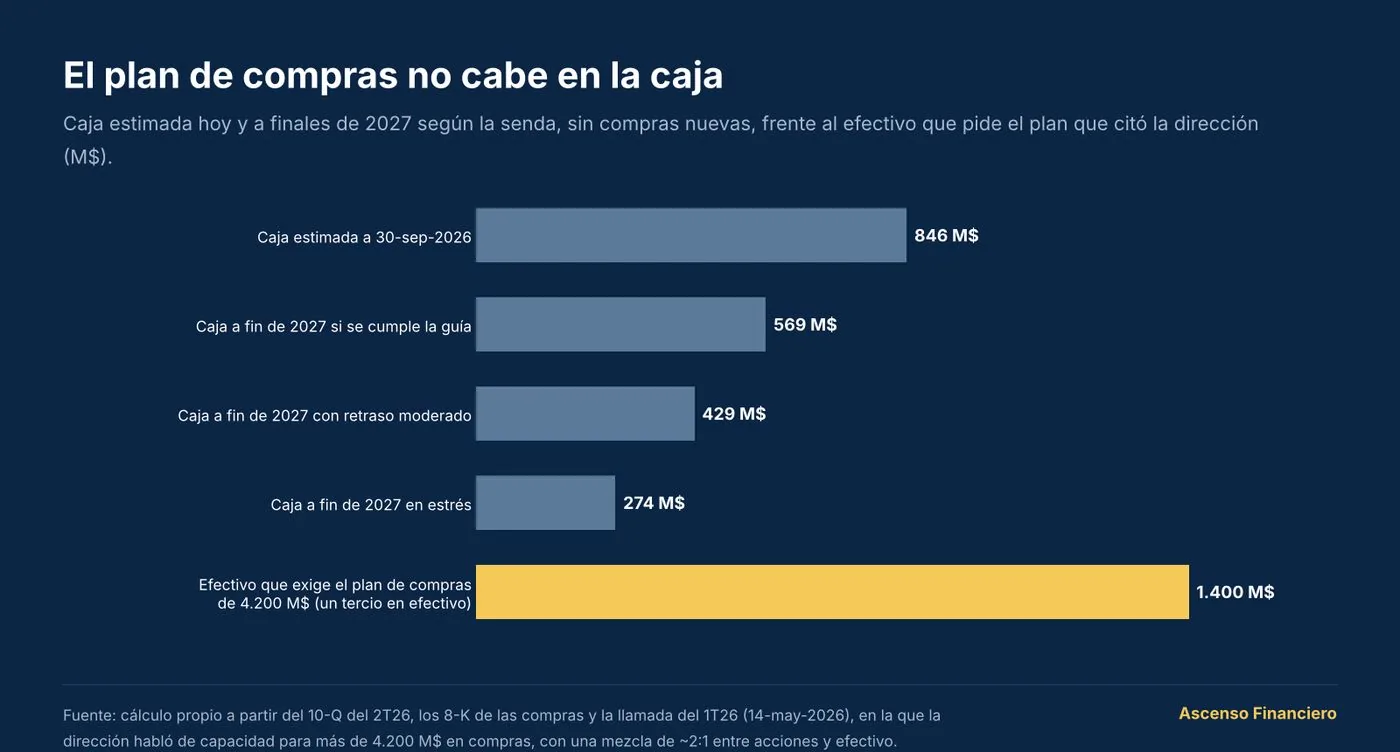
Ondas tiene caja para 21-35 meses si no hace más compras en efectivo. Lo que no cabe es su plan de compras: la dirección ha hablado de capacidad para más de 4.200 M$ en compras, y eso exige más efectivo y más acciones de las que hay.
Reportado en el 10-Q del 2T26
DZYNE, Cyberhawk y Gate/Bron, neto de la caja adquirida
Restando una quema igual al flujo libre del 2T26. Rango 790-846
Sin vencimientos relevantes ni covenants
Aran Defense, diferido de Gate y contingente a corto, en el peor caso
El 22 % del precio, y se va gastando
Cuánto dura la caja
| Quema trimestral | Con 846 M$ | Con 790 M$ |
|---|---|---|
| 93,8 M$ (2T26, sin DZYNE) | 27,1 | 25,3 |
| 73,2 M$ (media 1T26-2T26) | 34,7 | 32,4 |
| 120,0 M$ (estrés con DZYNE) | 21,2 | 19,8 |
| Senda | Quema 4T26-4T27 | Caja a fin de 2027 |
|---|---|---|
| Guía cumplida | 205 M$ | 569 M$ |
| Retraso moderado | 345 M$ | 429 M$ |
| Estrés | 500 M$ | 274 M$ |
Estimaciones propias, restando además los 72,7 M$ de compromisos. En el 2T26 el flujo operativo (−86,1 M$) fue 35,5 M$ peor que el EBITDA ajustado (−50,6 M$): un EBITDA ajustado de cero no equivale a quema cero.
De 62 a 634 millones de acciones
| Título | Cantidad | Precio | ¿Dentro de dinero a 6,04 $? |
|---|---|---|---|
| Warrants | 196,26 M | 121,58 M a 28 $ y unos 74,7 M a ~19,88 $ de media | No |
| Opciones | 27,87 M | Media de 6,62 $; 4,78 M ejercitables a 3,40 $ | Solo las 4,78 M |
| RSU | ~33,2 M | — | Sí |
| Acciones contingentes | 116,81 M | — | Composición no desglosada |
| Earn-outs posteriores | ~69,3 M | Todos los cuantificables (418,4 M$) pagados a 6,04 $ | +10,9 % sobre 634 M |
Totalmente diluido, unos 1.008 M de acciones sin contar los earn-outs posteriores al 30-jun ni el plan de inducción. El capital autorizado es de 1.200 M de acciones: la holgura es de unos 192 M (16 %), o unos 313 M si no se cuentan los warrants a 28 $. Los earn-outs son reflexivos: si la acción baja, hacen falta más acciones para pagarlos.
Por acción, los ingresos pasaron de unos 0,23 $ en 2025 a 0,85 $ con la guía de 2026 y 634 M de acciones: mucho menos que el ×10,6 de los ingresos totales. El valor contable tangible era de 0,62 $ por acción a 30-jun y, tras las compras del 3T, se estima negativo.
Qué rompería este puntoCaja por debajo de 600 M$ a 31-dic-2026, una ampliación por debajo de 8,03 $ o más de 700 M de acciones en cualquier 10-Q de 2027.
Calidad de los números
Qué hay detrás del EBITDA ajustado
Ondas no ha generado caja en ninguno de los ocho últimos trimestres. Los pagos en acciones, que el EBITDA ajustado excluye, equivalen ya al 82,5 % de los ingresos y van a seguir pesando dos o tres años más.
| Trimestre | Ingresos | Margen bruto | Resultado operativo | Resultado neto | Pagos en acciones | Flujo libre | Caja + inv. |
|---|---|---|---|---|---|---|---|
| 3T24 | 1,48 | 3,2 % | −8,66 | −9,53 | 0,31 | n. d. | 2,83 |
| 4T24 | 4,13 | 21,4 % | −8,52 | −10,34 | 0,28 | −8,14 | 29,96 |
| 1T25 | 4,25 | 35,0 % | −10,31 | −14,14 | 1,57 | −6,83 | 25,36 |
| 2T25 | 6,27 | 53,1 % | −9,25 | −10,75 | 2,18 | −8,50 | 67,57 |
| 3T25 | 10,10 | 25,8 % | −15,50 | −7,48 | 5,46 | −11,13 | 451,6 |
| 4T25 | 30,11 | 42,3 % | −23,32 | −99,87 | 6,81 | −14,33 | 572,5 |
| 1T26 | 50,12 | 49,2 % | −42,67 | +362,80 | 19,66 | −52,63 | 1.473,8 |
| 2T26 | 83,77 | 43,1 % | −162,95 | −89,70 | 69,10 | −93,84 | 1.384,5 |
Fuente: 10-Q y 10-K de Ondas. El beneficio del 1T26 es no monetario: viene del cambio de valor razonable de los warrants. El 4T25 incluye el cargo de 56,6 M$ del canje de OAS. En el 2T26 DZYNE todavía no consolidaba.
Del resultado contable al EBITDA ajustado
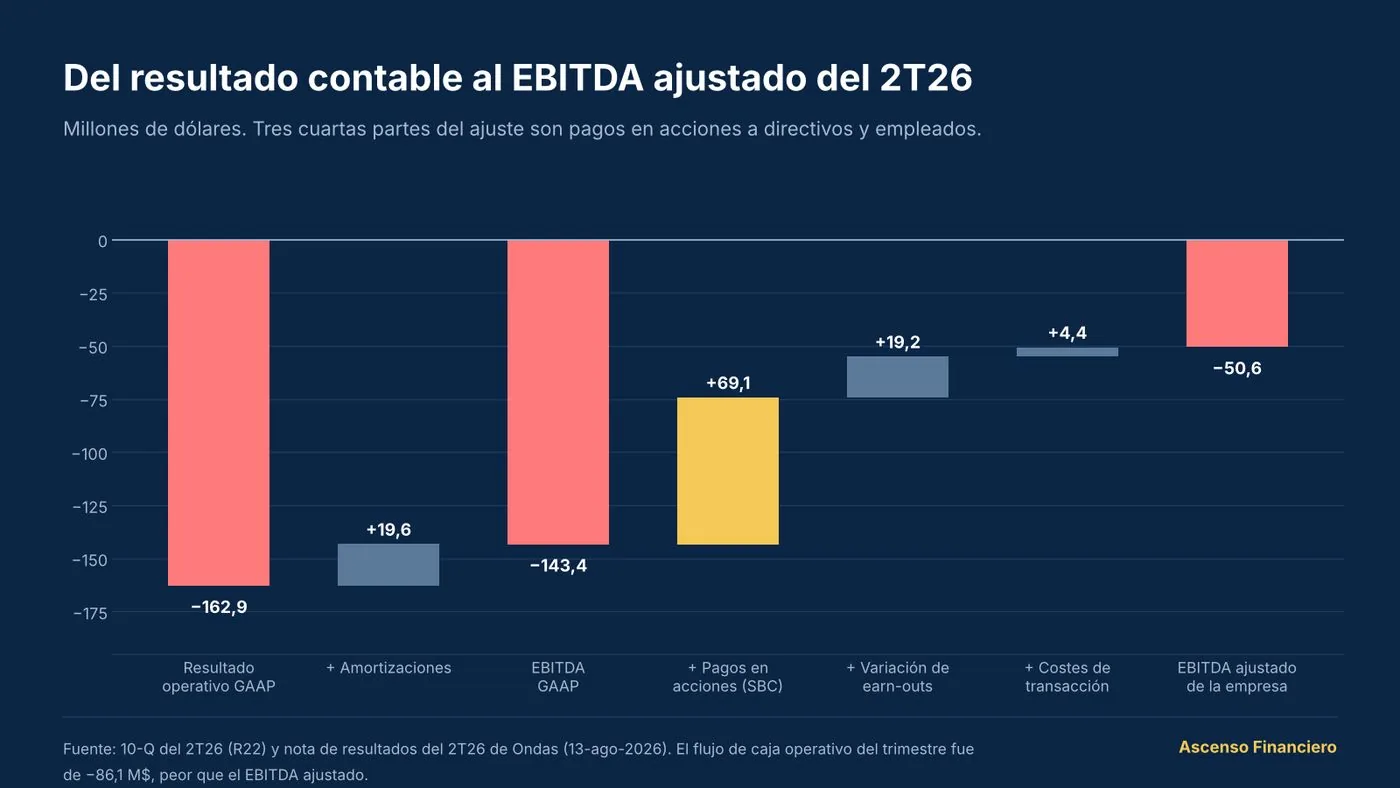
Los pagos en acciones pendientes (403,9 M$) se reconocerán en unos 2,3-2,6 años: ya hay comprometidos unos 170 M$ al año, el 32 % de la guía de 2026, sin contar concesiones nuevas. Un EBITDA ajustado positivo en el 4T27 puede convivir con un resultado operativo contable de −150 a −200 M$ al año. La variación de los earn-outs y los costes de transacción se presentan como extraordinarios, pero se repiten en un grupo que hace diez compras al año.
Balance y rentabilidad
−272,9 M$ restando los pagos en acciones
Pro forma con DZYNE: el 58 % de la capitalización
−25,3 % sobre el capital pro forma de al menos 2.574 M$
Desde 240-490 días con el negocio heredado
No monetario; su variación mueve el resultado neto
El 6,8 % de los ingresos
Para que la rentabilidad sobre el capital iguale un coste del 10 %, Ondas necesitaría unas ventas de unos 1.629 M$ con un margen operativo contable del 20 %. Ningún par de la tabla tiene ese margen: Kratos opera al 1,5 % y AeroVironment al −0,6 %. Cada compra nueva sube el listón. Además, llevar el capital circulante al ritmo del 4T26 implícito puede consumir hasta unos 140 M$ de caja aunque mejore el EBITDA.
Las cuentas por cobrar y el inventario crecen al ritmo de los ingresos y del coste de ventas, sin señales de alerta. La primera prueba anual de deterioro con BDO llegará con el 10-K de 2026.
Qué rompería este puntoUn EBITDA de plataforma negativo en el 4T26 o un cambio de definición, un margen bruto ajustado por debajo del 42 % dos trimestres seguidos o un deterioro superior a 200 M$.
Valoración y escenarios
Qué hay que creer para pagar 6,04 $
Con tres escenarios a 31 de diciembre de 2028, el valor esperado es de 4,40 $ por acción, un 27 % por debajo del precio. Descontado a hoy al 14 %, sale 3,29 $: un margen de seguridad del −45 %, cuando exijo un +50 % a una empresa con estos rasgos.
Uso el valor de empresa sobre las ventas de 2028 en cada escenario, anclado en los múltiplos de los pares, con la caja y las acciones que habrá ese día. Descarto el descuento de flujos porque el flujo de caja es negativo en los ocho trimestres y el perímetro cambia cada trimestre, y el PER porque el resultado neto lo dominan los warrants. La caja de 2027-2028 sale de ventas, margen, gasto, inversión y circulante; si a fin de año baja de 300 M$, el modelo amplía capital hasta 450 M$ al precio del escenario menos un 15 %. Las acciones parten de 634,06 M y suman RSU, earn-outs, pagos en acciones nuevos, compras y ampliaciones.
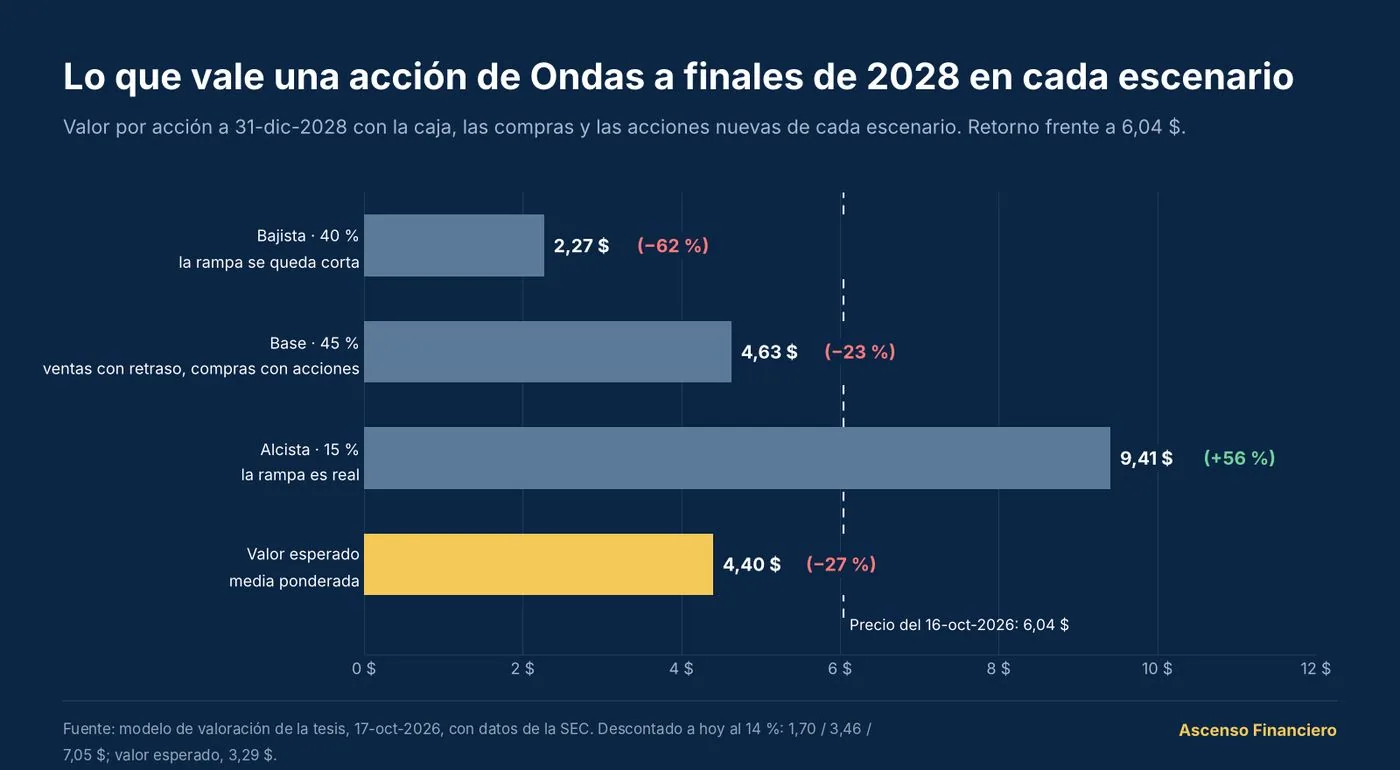
| Supuesto | Bajista · 40 % | Base · 45 % | Alcista · 15 % |
|---|---|---|---|
| Relato | La rampa se queda corta y las ampliaciones pagan la quema | Los ingresos llegan con retraso, la rentabilidad tarde y se sigue comprando con acciones | La rampa es real y el mercado paga múltiplo de plataforma |
| Caja de partida | 790 M$ | 846 M$ | 846 M$ |
| Ventas 2026 / 2027 / 2028 (M$) | 500 / 800 / 800 | 525 / 1.027 / 1.346 | 550 / 1.254 / 1.914 |
| Crecimiento orgánico 2028 | 0 % | 15 % | 25 % |
| Compras nuevas 2027-2028 | Ninguna | 1.000 M$ a 3,25x, 2/3 en acciones | 2.000 M$ a 3,25x, 2/3 en acciones |
| Margen bruto ajustado | 45 % | 49 % | 52 % |
| Gasto operativo de caja 2027 | 600 M$ | 540 M$ | 480 M$ |
| Flujo libre 2027 / 2028 | −363 / −280 M$ | −226 / −123 M$ | −82 / +71 M$ |
| Ampliaciones 2027-2028 | 479 M$, a 4,11 y 2,66 $ | 437 M$ en 2028, a 4,21 $ | 156 M$ en 2027, a 6,05 $ |
| Acciones a 31-dic-2028 | 899 M | 969 M | 950 M |
| Caja a 31-dic-2028 | 450 M$ | 450 M$ | 341 M$ |
| EV/ventas 2028 | 2,0x | 3,0x | 4,5x |
| Valor por acción 2028 | 2,27 $ (−62 %) | 4,63 $ (−23 %) | 9,41 $ (+56 %) |
| Valor descontado a hoy | 1,70 $ | 3,46 $ | 7,05 $ |
El múltiplo bajista queda por debajo de Red Cat (2,49x); el base descuenta la mediana de 3,26x por los pagos en acciones, la concentración y la falta de base orgánica publicada; el alcista es la mediana de los pares en los últimos doce meses. Sin el plan de compras, el base valdría 4,95 $ y el alcista 9,35 $: comprar a 3,25 veces lo que el mercado valora a 3,0 veces, y pagarlo con acciones, apenas suma. En los tres escenarios la empresa amplía capital al menos una vez entre 2027 y 2028.
Por qué peso así los escenarios
| Tipo de apuesta | Qué dice la evidencia | ¿Se aparta Ondas? |
|---|---|---|
| Comprador que paga con acciones | En los cinco años siguientes, rentabilidad anormal del −25,0 % en fusiones pagadas con acciones, frente al +61,7 % de las OPA en efectivo (Loughran y Vijh, 1997; 947 compras) | No: ~180 M de acciones por compras en 2026 |
| Empresa que amplía capital | Un 7 % anual de media en los cinco años siguientes; había que invertir un 44 % más en ellas para igualar la riqueza de las que no ampliaron (Loughran y Ritter, 1995) | No: cinco ampliaciones en siete meses |
| Consolidaciones (roll-ups) | En 47 roll-ups salidos a bolsa entre 1994 y 1998 la rentabilidad bursátil fue mala; funcionaron mejor con los fundadores de las compradas en el consejo (Brown, Dittmar y Servaes, 2005) | No: los fundadores de las filiales no están en el consejo |
L-3 Communications es el contraejemplo de un roll-up de defensa que funcionó, pero lo dirigían operadores del sector, pagaba sobre todo con caja y deuda y compraba negocios rentables. Ondas no cumple ninguna de las tres condiciones. Por eso el alcista pesa un 15 % y el bajista un 40 %.
| Bajista / base / alcista | Valor esperado hoy | Margen de seguridad | Precio con margen del 50 % |
|---|---|---|---|
| 40 / 45 / 15 (elegida) | 3,29 $ | −45 % | 2,20 $ |
| 30 / 50 / 20 | 3,65 $ | −40 % | 2,43 $ |
| 20 / 50 / 30 | 4,18 $ | −31 % | 2,79 $ |
| 50 / 40 / 10 | 2,94 $ | −51 % | 1,96 $ |
Manteniendo la proporción entre bajista y base, el alcista necesitaría un 77 % de probabilidad para que el valor esperado igualara 6,04 $.
Valor esperado, rentabilidad y margen de seguridad
| Dato | Bajista | Base | Alcista | Ponderado |
|---|---|---|---|---|
| Valor a 31-dic-2028 | 2,27 $ | 4,63 $ | 9,41 $ | 4,40 $ (−27 %) |
| Valor hoy (14 %) | 1,70 $ | 3,46 $ | 7,05 $ | 3,29 $ |
| Valor a 31-dic-2031 | 1,37 $ | 5,15 $ | 13,42 $ | 4,88 $ |
| Valor a 31-dic-2036 | 1,14 $ | 5,65 $ | 18,57 $ | 5,78 $ |
| Rentabilidad anual a 5 años | −24,8 % | −3,0 % | +16,6 % | −4,0 % |
| Rentabilidad anual a 10 años | −15,0 % | −0,7 % | +11,6 % | −0,4 % |
La rentabilidad ponderada se calcula sobre el precio esperado, sin dividendos. Ninguna supera el bono estadounidense a 10 años (5,09 %). En el base, las ventas casi se duplican de 2028 a 2036, pero el múltiplo baja de 3,0x a 2,0x y las acciones pasan de 969 a 1.160 M: el valor por acción apenas se mueve.
4,40 $ a 31-dic-2028, descontado al 14 %
(3,29 − 6,04) / 6,04
Flujo negativo, dilución y un cliente del 40 %
3,29 / 1,5. Con 20/50/30, 2,79 $
+56 % en el alcista frente a −62 % en el bajista
Sensibilidades del caso base Valor por acción; celda central 4,63 $ en 2028 y 3,46 $ hoy
| Ventas 2028 (M$) | 2,0x | 2,5x | 3,0x | 3,5x | 4,0x |
|---|---|---|---|---|---|
| 1.077 (−20 %) | 2,68 | 3,24 | 3,79 | 4,35 | 4,90 |
| 1.212 (−10 %) | 2,96 | 3,58 | 4,21 | 4,83 | 5,46 |
| 1.346 (base) | 3,24 | 3,93 | 4,63 | 5,32 | 6,02 |
| 1.481 (+10 %) | 3,51 | 4,28 | 5,04 | 5,81 | 6,57 |
| 1.616 (+20 %) | 3,79 | 4,63 | 5,46 | 6,29 | 7,13 |
| Tasa | 2,0x | 2,5x | 3,0x | 3,5x | 4,0x |
|---|---|---|---|---|---|
| 10 % | 2,62 | 3,19 | 3,75 | 4,31 | 4,87 |
| 14 % | 2,42 | 2,94 | 3,46 | 3,98 | 4,50 |
| 18 % | 2,25 | 2,73 | 3,21 | 3,69 | 4,17 |
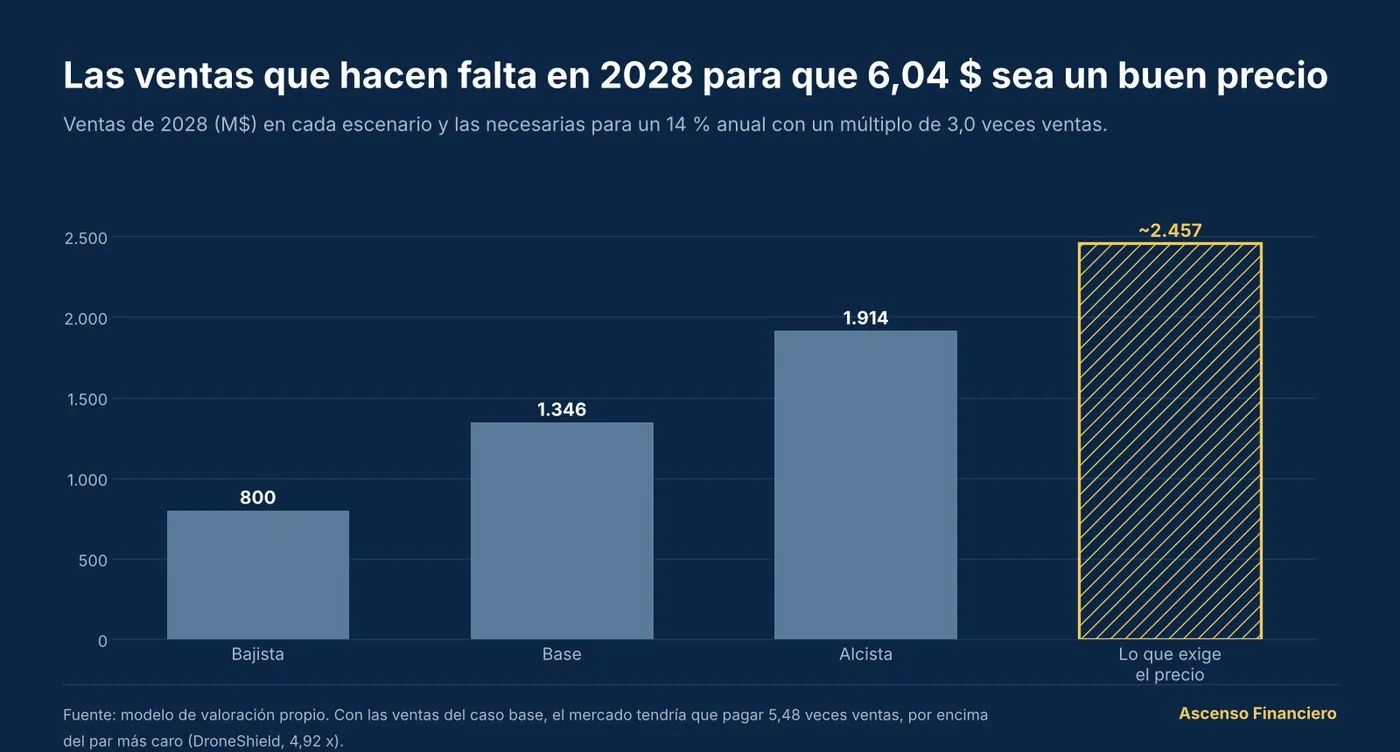
Cada 0,5x de múltiplo mueve unos 0,70 $ en 2028; cada 5 % de acciones de más resta unos 0,22 $. Solo tres celdas superan 6,04 $ en 2028 y ninguna llega a 8,07 $, el valor que haría falta para ganar un 14 % anual.
Qué hay que creer
Para que comprar a 6,04 $ rinda un 14 % anual, Ondas tendría que vender unos 2.457 M$ en 2028 con un múltiplo de 3,0 veces. Mi caso base proyecta 1.346 M$.
| Pregunta | Respuesta |
|---|---|
| Qué descuenta hoy el precio | Con el múltiplo mediano de los pares (3,26x), el valor de empresa equivale a unos 834 M$ de ventas del año en curso, frente a una guía de 525-550 M$. El mercado ya paga un año y medio de rampa |
| Qué hace falta para que 6,04 $ rindan un 14 % anual | Un valor de 8,07 $ a 31-dic-2028: ventas de unos 2.457 M$ con 3,0x, o 5,48x con las ventas del base |
| Qué hace falta para multiplicar por 3 (18,12 $ en 2028) | Ventas de unos 5.705 M$ con 3,0x, o de unos 3.803 M$ con 4,5x |
| Qué ha pagado Ondas en sus compras | Una mediana de 3,2 veces ventas: DZYNE 8,4x, Gate 3,2x, Cyberhawk 2,7x, Omnisys 4,2x, Robo-Team 2,7x |
| Qué cubre la cartera de pedidos | Estimada en unos 880 M$ a 30-sep, cubre 0,86 veces las ventas de 2027 del base. 2028 no está respaldado por pedidos |
| Qué protege la caja | 1,32 $ por acción hoy y 0,35-0,49 $ a finales de 2028 |
El posicionamiento
El 30 de septiembre había 228,5 M de acciones en corto, el 42,85 % del float, con 3,44-3,64 días para cubrir. El volumen medio diario de los últimos tres meses fue de 588,3 M$ y la volatilidad, del 75 % anualizada. Los institucionales tienen el 50,51 % y nadie declara más del 5 %. El consenso de 10 analistas tiene un precio objetivo medio de 18,88 $. Un 3T26 limpio puede forzar coberturas y llevar la acción por encima de su valor durante meses; eso movería el precio sin cambiar ventas, caja ni acciones.
Los tres supuestos que reviso cada trimestre
Pilares, con su criterio de confirmación y de ruptura
Cada pilar tiene una cifra, la evidencia de hoy, un umbral que lo confirma, otro que lo rompe y el documento donde se leerá.
La rampa de ingresos es real
525-550 M$ en 2026, con un 4T26 de 236-276 M$ y un crecimiento orgánico pro forma superior al 30 %.
Hoy
1S26 de 133,9 M$; guía del 3T26 de 140-155 M$; book-to-bill de ~2,1x; solo el 18,5 % de los pedidos posteriores es verificable.
La caja financia el plan sin destruir valor por acción
Caja suficiente sin ampliaciones baratas ni un salto en el número de acciones.
Hoy
Caja estimada de 846 M$ a 30-sep; flujo libre del 2T26 de −93,8 M$; holgura de capital autorizado de unos 192 M de acciones.
Lo comprado gana dinero
EBITDA ajustado de plataforma positivo en el 4T26, margen bruto ajustado de al menos el 45 % y sin deterioros relevantes.
Hoy
EBITDA ajustado del 2T26 de −50,6 M$; margen ajustado del 50,4 %; ~2.051 M$ de fondo de comercio e intangibles pro forma.
| Pilar | Confirma si… | Falla si… | Documento y fecha |
|---|---|---|---|
| 1 · Rampa | 3T26 ≥ 147,5 M$ y guía reafirmada o elevada sin compras nuevas; 2026 ≥ 537,5 M$ | 3T26 < 140 M$; guía por debajo de 525 M$; o la guía sube solo por compras nuevas | Nota y 10-Q del 3T26 (estimado 12-nov-2026); 10-K de 2026 (hacia finales de mar-2027) |
| 2 · Caja | Caja ≥ 600 M$ a 31-dic-2026 y ≥ 450 M$ a 30-jun-2027; acciones ≤ 680 M a 30-jun-2027; ninguna ampliación por debajo de 8,03 $ | Caja < 600 M$ a 31-dic-2026; ampliación por debajo de 8,03 $; más de 700 M de acciones en 2027; propuesta de ampliar el autorizado por encima de 1.200 M | 10-Q del 3T26, 10-K de 2026, 10-Q del 1T27 y 2T27; 8-K y 424B; proxy de 2027 |
| 3 · Rentabilidad | EBITDA de plataforma > 0 en el 4T26 con la definición de agosto de 2026; margen ≥ 45 %; deterioro < 50 M$; sin debilidad material | EBITDA de plataforma ≤ 0 o cambio de definición; margen < 42 % dos trimestres seguidos; deterioro > 200 M$; debilidad material en el control interno | Nota del 4T26 y 10-K de 2026 (hacia finales de mar-2027) |
Catalizadores y criterios de salida
Qué puede activar o romper la tesis
La prueba más cercana son los resultados del 3T26. La que más decide llegará con el 10-K de 2026, hacia finales de marzo de 2027: ingresos del año, EBITDA de plataforma y la primera auditoría anual de BDO a la vez.
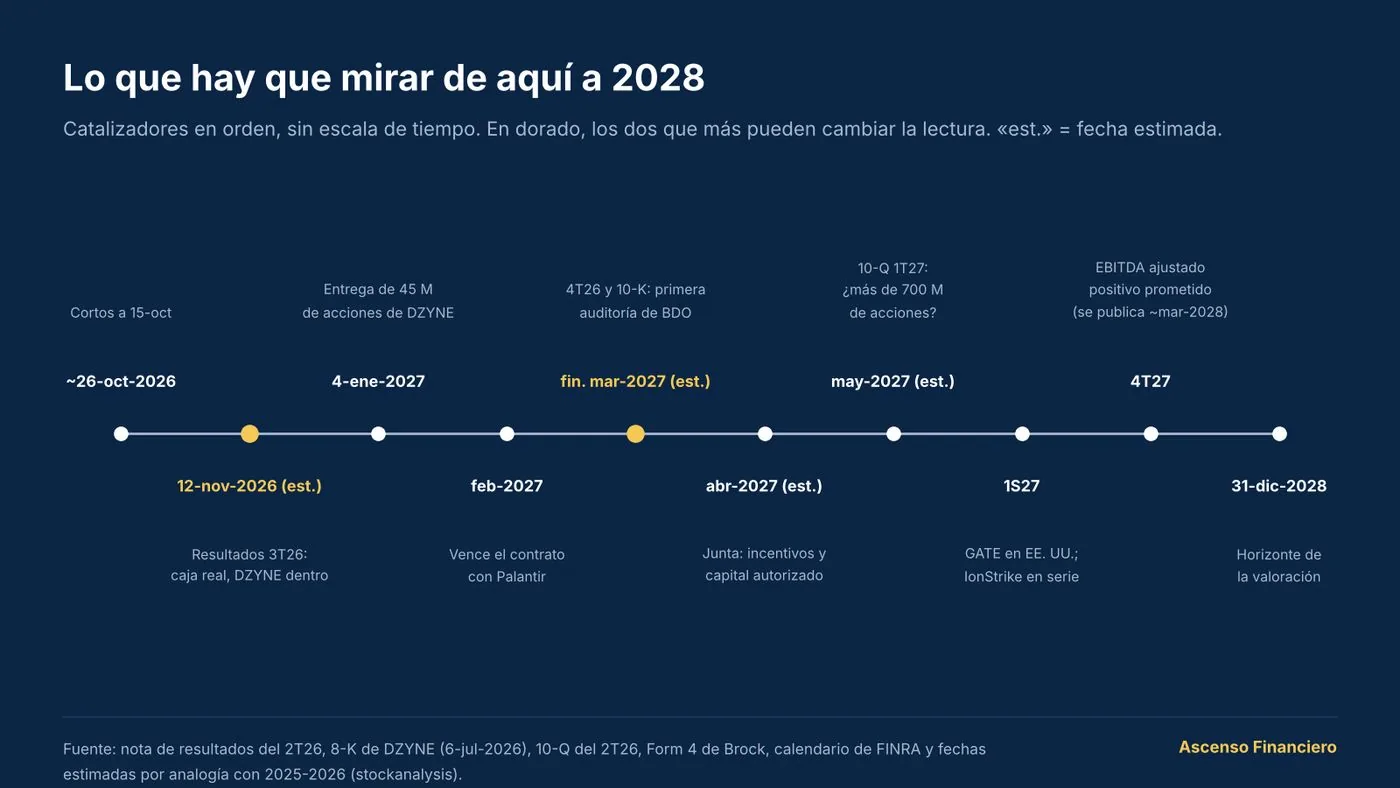
| Fecha | Evento | Qué miro |
|---|---|---|
| ~26-oct-2026 | Posiciones cortas a 15-oct | Variación frente al 42,85 % del float |
| 12-nov-2026 (estimada) | Resultados del 3T26 y 10-Q | Ingresos frente a 140 M$; caja real; cartera; peso del mayor cliente; EBITDA ajustado frente a −50,6 M$ |
| 4T26 | Inicio de entregas del programa de INDO (140 M$) | Ingresos de INDO y avance del earn-out |
| Sin fecha | Cierre de Aran Defense | Forma de pago; revisión israelí |
| 4-ene-2027 | Entrega de 45,0 M de acciones de DZYNE | Volumen y precio en las sesiones siguientes |
| Feb-2027 | Vence el contrato con Palantir | Renovación; ingresos de Regna AI; acreditación IL4/5 |
| 10-mar-2027 | Consolidan 1,8 M de RSU de Brock | Ventas discrecionales |
| Finales de mar-2027 (estimada) | 4T26 y 10-K de 2026, primera auditoría de BDO | Ingresos del año; EBITDA de plataforma; caja; deterioro; control interno |
| Abr-2027 (estimada) | Proxy de 2027 | Concesiones; capital autorizado; consejo |
| Mediados de may-2027 (estimada) | 10-Q del 1T27 | Número de acciones frente a 700 M; caja; orgánico |
| 1-jun-2027 | Consolidan 1,8 M de RSU de Brock | Ventas discrecionales |
| Jun-2027 | Límite para un contrato de serie de IonStrike o ULTRA | Contrato con cantidades |
| 1S27 | Producción de GATE en EE. UU. | Cumplimiento en plazo |
| 30-jun-2027 | Control del pilar 2 | Caja ≥ 450 M$; acciones ≤ 680 M |
| Dic-2027 | Vence el pagaré de 10 M$ de Ondas Networks | Cobro |
| 4T27 (publicado ~mar-2028) | EBITDA ajustado de compañía positivo | Cumplimiento con la misma definición |
| 2028 | Gate hacia ~180 M$ de ingresos | Pedidos de espoletas con cliente nombrado |
| 31-dic-2028 | Horizonte de la valoración | Valor por acción frente a 4,63 $ del base |
Criterios de salida, fijados antes de operar
Si ocurre cualquiera de estos hechos, la tesis se da por rota sin reabrir la discusión.
| # | Criterio | Documento | Fecha de control |
|---|---|---|---|
| S1 | Ingresos del 3T26 inferiores a 140 M$ | Nota y 10-Q del 3T26 | 12-nov-2026 (estimada) |
| S2 | Guía de 2026 por debajo de 525 M$, o ingresos de 2026 inferiores a 525 M$ | Nota del 3T26; 10-K de 2026 | 12-nov-2026 y finales de mar-2027 (estimadas) |
| S3 | Ampliación de capital por debajo de 8,03 $ | 8-K o 424B | En cualquier momento |
| S4 | Caja e inversiones inferiores a 600 M$ a 31-dic-2026 | 10-K de 2026 | Finales de mar-2027 (estimada) |
| S5 | Más de 700 M de acciones en la portada de un 10-Q de 2027 | 10-Q del 1T27 en adelante | Mediados de may-2027 (estimada) |
| S6 | EBITDA ajustado de plataforma ≤ 0 en el 4T26, o cambio de definición | Nota del 4T26 | Finales de mar-2027 (estimada) |
| S7 | Deterioro superior a 200 M$ o debilidad material en el control interno | 10-K de 2026 | Finales de mar-2027 (estimada) |
Los riesgos que más pesan
| Riesgo | Lo que lo mitiga | Dato que lo activa |
|---|---|---|
| Concentración: un cliente con el 40 % de los ingresos, probablemente el Ministerio de Defensa israelí | Tres compras con clientes distintos entran en el 3T26 | Mayor cliente en el 25 % o más en el 10-Q del 3T26 |
| Veto del regulador israelí: bloqueó en la práctica la compra de mPrest, el mando y control de la Cúpula de Hierro, según Calcalist | Gate (14-sep) y Caribou (23-sep) cerraron; producción en Polonia y EE. UU. | Otra compra israelí bloqueada o retrasada; Aran Defense sin cerrar |
| Integración de dieciséis compañías en tres jurisdicciones con un equipo pequeño | Las filiales conservan a sus equipos; Omnisys y Mistral ganan dinero | Gastos generales sin pagos en acciones por encima de 60 M$ en el 3T26, o salida del director financiero o del de operaciones |
| Dependencia de UVision en el HERO-120, el producto estadounidense más vendido | Mistral es el adjudicatario del contrato marco de 982 M$ | UVision firma con otro contratista principal |
| Anduril se queda el mando y control de contra-drones | Espoletas, autoprotección e inspección no dependen de él | IonStrike sin contrato de serie antes de jun-2027 |
| Normalización del gasto israelí | Europa +14 %; petición de autonomía del Pentágono ×4 | Ingresos de Israel por debajo de 30 M$ en un trimestre |
| Deterioro del fondo de comercio | No consume caja | Cargo en el 10-K de 2026 o mención de un «triggering event» en el 10-Q del 3T26 |
Conclusión
Las finanzas salieron bien; el precio ya cuenta con que salga bien la integración
A 6,04 $ el mercado paga 5,06 veces las ventas de 2026, un 55 % más que los pares, por un crecimiento comprado en su mayor parte con acciones.
Ondas vendió 959 M$ de acciones a 16,45 $ y tiene una caja estimada de 846 M$ sin deuda. Con ese dinero ha comprado un catálogo de defensa con tres negocios defendibles. El problema está en el precio por acción: la moneda con la que compra vale hoy menos que en casi todas las compras, el plan declarado no cabe ni en la caja ni en el capital autorizado y los incentivos premian el tamaño. La asimetría juega en contra: +56 % en el alcista frente a −62 % en el bajista. Con mi margen de seguridad del 50 %, el precio que lo cumpliría es 2,20 $.
Preguntas que siguen abiertas
- ¿Cuánto factura Ondas en el 3T26 con DZYNE, Cyberhawk y Gate dentro, y cuánta caja le queda de verdad a 30 de septiembre?
- ¿Publicará la empresa su base pro forma para poder medir el crecimiento orgánico?
- ¿Conseguirá IonStrike o ULTRA un contrato de producción antes de junio de 2027?
- ¿Qué dirá BDO del fondo de comercio y del control interno en su primera auditoría anual?
- ¿Seguirá comprando con acciones por debajo de 8,03 $, o parará?
Revisaré la tesisCon los resultados del 3T26. El primer dato que miraré son los ingresos frente a 140 M$. Esto es mi lectura de los datos, no una recomendación.
En corto
Preguntas frecuentes
¿Qué es Ondas Inc.?
Ondas Inc. es un grupo estadounidense de defensa que cotiza en el Nasdaq con el código ONDS. Vende contra-drones, drones de ataque, espoletas, sistemas de vigilancia aérea, protección de aeronaves e inspección de infraestructuras con drones, sobre todo a gobiernos. En octubre de 2026 agrupaba dieciséis empresas compradas en 2025 y 2026.
¿Quién dirige Ondas?
Eric Brock es presidente del consejo y consejero delegado desde 2018. Neil Laird es el director financiero y Patrick Huston, general retirado del Ejército de Estados Unidos, el director de operaciones. El consejo tiene cuatro miembros.
¿Cuánto del crecimiento de Ondas es comprado?
Según mi cálculo sobre la nota de resultados del 13 de agosto de 2026, al menos un 88 % de la base de ingresos de 2026 viene de las empresas compradas, y el crecimiento propio aporta como mucho 124 millones de dólares de una previsión de 525 a 550 millones.
¿Cuánta caja tiene Ondas y hasta cuándo le llega?
A 30 de junio de 2026, Ondas tenía 1.384,5 millones de dólares en caja e inversiones y 6,4 millones de deuda. Tras pagar 444,2 millones en efectivo por DZYNE, Cyberhawk, Gate y Bron, estimo que le quedaban unos 846 millones a 30 de septiembre. Sin compras nuevas en efectivo, eso le da para entre 21 y 35 meses.
¿Cuántas acciones va a emitir Ondas?
Ondas tenía 589 millones de acciones a 23 de septiembre de 2026 y tendrá 634 millones el 4 de enero de 2027, cuando entregue 45 millones a los vendedores de DZYNE. En mi caso base llegará a unos 969 millones a finales de 2028, por los pagos en acciones, los earn-outs, nuevas compras y una ampliación.
¿Está cara la acción de Ondas?
A 6,04 USD, el mercado paga por Ondas 5,06 veces el punto medio de su previsión de ventas de 2026, un 55 % más que la mediana de Kratos, AeroVironment, Red Cat y DroneShield. Con mis supuestos, el valor esperado es de 3,29 USD traído a hoy. Es una estimación con fecha de 17 de octubre de 2026, no una recomendación.
¿Con quién compite Ondas?
En contra-drones, con DroneShield y con Anduril, cuyo software Lattice eligió el Ejército de Estados Unidos en marzo de 2026. En drones de ataque, con AeroVironment y Red Cat. En Israel, con Elbit, Rafael e IAI.
¿Qué dato puede cambiar esta tesis?
Los ingresos del tercer trimestre de 2026, que se publicarán hacia el 12 de noviembre, frente al umbral de 140 millones de dólares. Y, en marzo de 2027, el EBITDA de plataforma del cuarto trimestre y la primera auditoría anual de BDO.
Documentos
Fuentes
Las cifras de balance, acciones, compras e incentivos salen de los documentos de Ondas en la SEC (CIK 0001646188). Las fechas que la empresa no ha confirmado se indican como estimadas, y las inferencias se señalan en el texto. Las cifras de terceros (consultoras, prensa, agregadores de datos) se citan con su fuente.
Documentos de la SEC EDGAR
- 10-Q del 2T26 (13-ago-2026)
- Nota de resultados del 2T26
- 10-Q del 1T26
- 10-K de 2025
- DEF 14A (21-abr-2026)
- 8-K de DZYNE (6-jul-2026) y 8-K/A con las cuentas pro forma (11-ago-2026)
- 8-K de Cyberhawk (10-ago-2026)
- 8-K de Gate y Bron (14-sep-2026)
- 8-K de Caribou, Insignito y Ottopia (23-sep-2026)
- 8-K de Regna AI (13-oct-2026)
- 8-K del plan de inducción (7-ago-2026)
- 8-K de la junta del 28-may-2026
- Form 4 de Brock: 11-feb-2026 y 2-jun-2026
Otras fuentes Empresa, sector, academia y mercado
- Notas de prensa de Ondas
- HigherGov: contrato marco W91CRB25DA009 de Mistral
- Calcalist sobre mPrest (18-ene-2026)
- SIPRI: gasto militar de 2025 (27-abr-2026)
- DefenseScoop sobre Anduril (14-mar-2026)
- Tasas base: Loughran y Vijh (1997), Loughran y Ritter (1995) y Brown, Dittmar y Servaes (2005)
- Datos de mercado: EODHD (precios), Interactive Brokers (cotización y volumen), stockanalysis.com y equibles (float, posiciones cortas, consenso y propiedad), FINRA.
Información regulatoria
Aviso legal
Autor: Ascenso Financiero. Elaborado: 17-oct-2026. Primera difusión: 23-oct-2026, 10:34 (hora de Madrid).
Precio de referencia: 6,04 $ por acción, cierre del 16-oct-2026 en el Nasdaq.
Conflicto de interés: tengo una posición larga en ONDS y podría comprar o vender en cualquier momento.
Este documento no es asesoramiento financiero personalizado ni una recomendación de compra o venta. Es un análisis con fines informativos y educativos, elaborado a partir de fuentes públicas que se consideran fiables, y puede contener errores. Las opiniones expresadas son del autor y pueden cambiar sin previo aviso. Invertir en empresas pequeñas implica un riesgo elevado, incluida la pérdida de todo el capital. Rentabilidades pasadas no garantizan rentabilidades futuras. Haz tu propio análisis o consulta a un asesor autorizado si vas a invertir.
Recomendaciones anteriores sobre este valor: esta misma tesis, publicada en Substack en dos entregas en octubre de 2026, con la misma lectura: precio por encima del valor.