Humacyte (HUMA): tesis de inversión. Buen producto, accionista en peligro
Humacyte, Inc. · Nasdaq: HUMA · Tesis de inversión
Humacyte fabrica un vaso sanguíneo humano que se guarda en la nevera del hospital. La FDA lo aprobó para heridas arteriales y en diálisis ganó a la fístula por 91 días sin catéter. Pero su fábrica para 40.000 unidades al año vendió 61 en 2025, y un préstamo la obliga a pedir dinero antes de que la FDA decida sobre la diálisis.
La tesis en 5 minutos
 5:30
- Precio 10-nov-2026
- 0,59 $277,8 M de acciones · capitalización 163,9 M$
- Caja a 30-sep-2026
- 64,5 M$10-Q del 3T26 · quema de 15,0 M$ en el trimestre
- Suelo del préstamo
- may-jul 2027Sin dinero nuevo; en octubre era feb-abr 2027
- Valor esperado dic-2029
- 0,233 $0,126 $ en la tesis del 21-oct
- Valor presente
- 0,140 $Descontado al 17,5 %
- Precio máximo de compra
- 0,094 $Exijo un 50 % de margen · antes 0,05 $
Desde cero
Qué es Humacyte
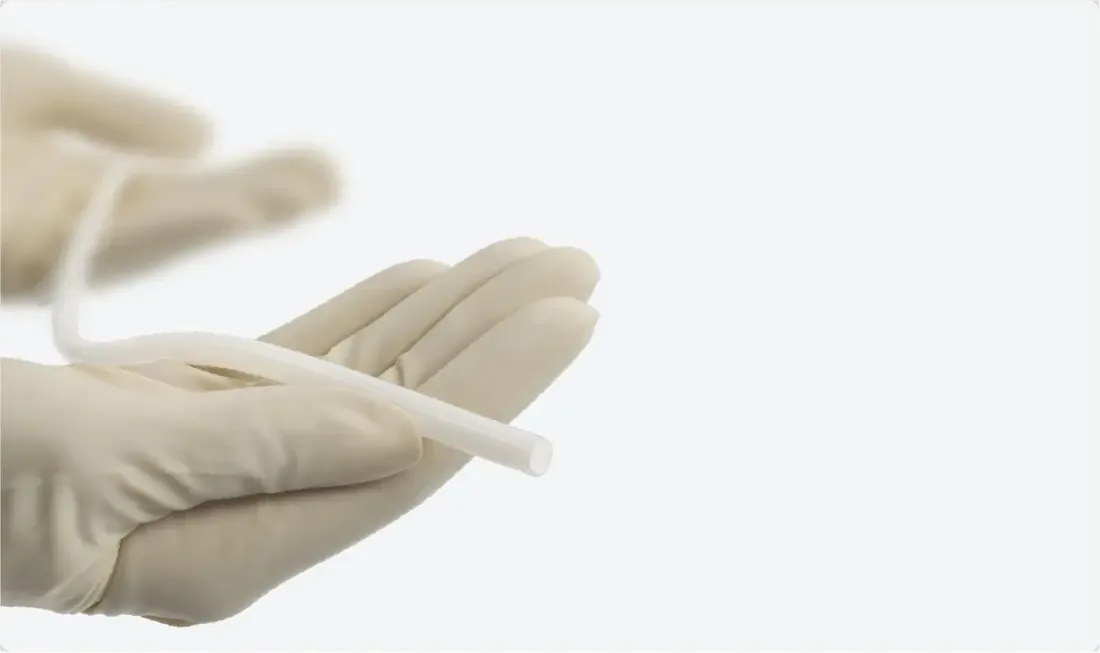
Un sábado por la noche entra en un hospital de trauma un chaval con un disparo en la arteria del muslo. La vena de su pierna está destrozada y el cirujano tiene horas, a veces minutos, para devolver la sangre a la pierna. Tiene tres opciones: buscar otra vena del paciente, coser un tubo de plástico, que se infecta más, o abrir la nevera y sacar un vaso sanguíneo humano ya fabricado. Esa tercera opción la vende Humacyte.
Una manguera de repuesto de tejido humano
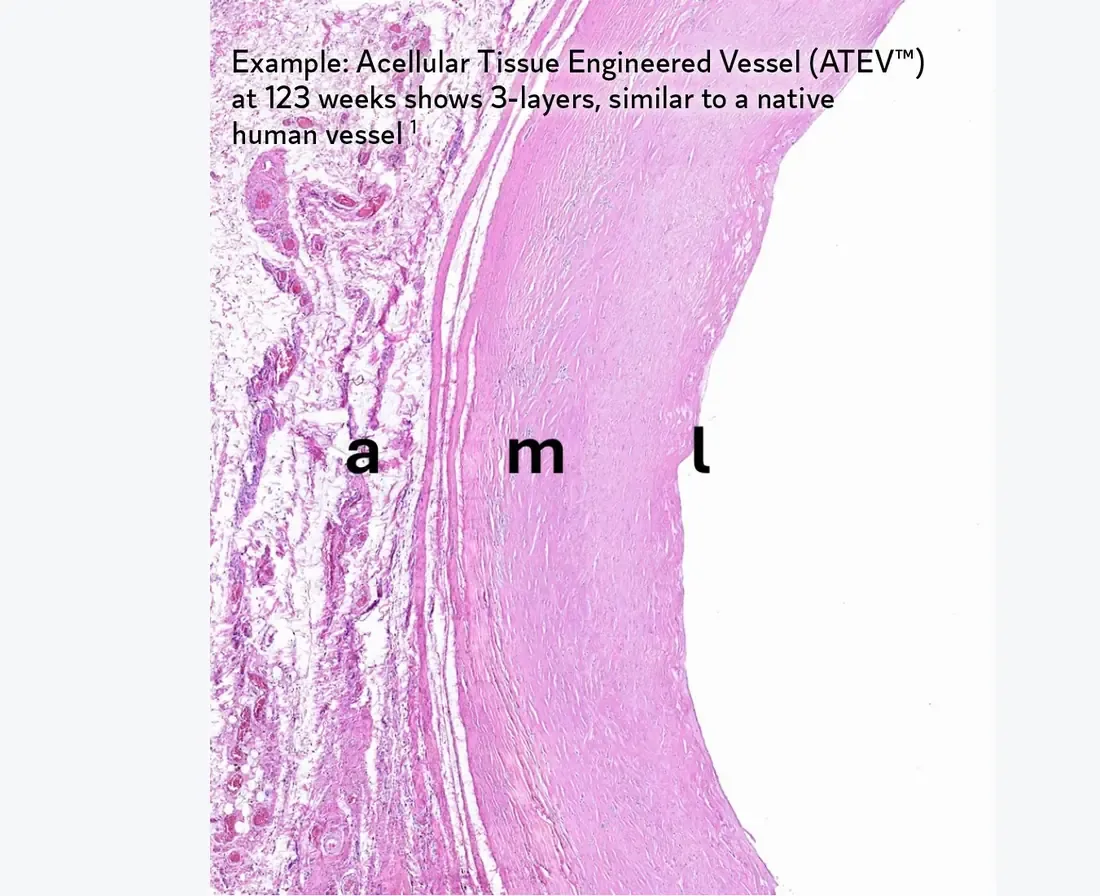
El producto se llama Symvess; el nombre técnico es ATEV, vaso acelular de ingeniería tisular. Humacyte cultiva células humanas de donante sobre una malla que se disuelve, deja que fabriquen la pared de un vaso y después les quita las células para que el cuerpo del receptor no lo rechace. Queda un tubo de colágeno humano con las células de nadie.
La tecnología nació en el laboratorio de Laura Niklason, catedrática en Yale entre 2006 y 2020 y hoy fundadora, presidenta y consejera delegada. La empresa paga regalías de un dígito bajo a Duke y a Yale. Salió a bolsa en agosto de 2021 fusionándose con una SPAC.
Qué aprobó la FDA. El 19-dic-2024, una indicación estrecha: adultos con lesión arterial de una extremidad, urgencia de revascularizar y sin vena propia viable. La etiqueta lleva un recuadro de advertencia por fallo del injerto.
Dónde opera y cuánto pesa
Unos 7.700 m², 8 biorreactores LUNA200 de ~1.000 unidades al año cada uno; el edificio, hasta 40.000
1,389 M$; el ~0,8 % de lo que puede fabricar lo instalado
De trauma de nivel I en EE. UU., más hospitales militares y de veteranos
A 31-dic-2025; recortó unos 45 puestos en mayo de 2026
El gancho: −42 % de precio sin vender más
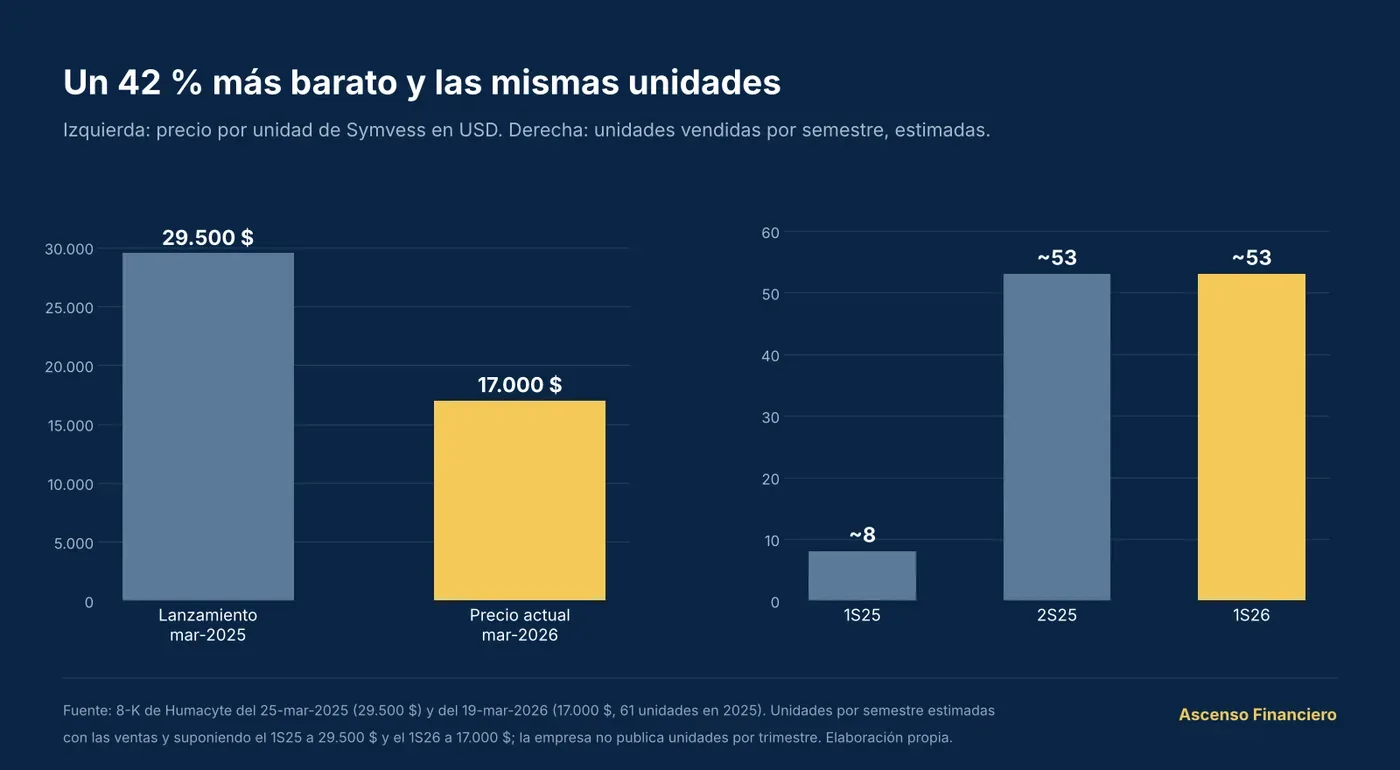
En marzo de 2025 Humacyte lanzó Symvess a 29.500 $ la unidad. Un año después sus presentaciones hablan de un «precio actual» de 17.000 $, un 42 % menos. Con exclusividad de biológico hasta ~2036 y sin un competidor idéntico aprobado, tuvo que bajar el precio casi a la mitad, y las unidades no subieron: unas 53 en el 2S25 y unas 53 en el 1S26 (estimación a partir de ventas y precio). Un producto que el regulador considera único y que el hospital trata como sustituible es la contradicción de toda la historia.
La tesis en tres frases
La ciencia funciona
Aprobado en trauma y, en diálisis, +91 días sin catéter frente a la fístula (p=0,0007). La solicitud de diálisis se espera para finales de 2026.
El negocio, todavía no
Ventas de 2,04 M$ en doce meses que cubren alrededor del 1,8 % de sus costes, con el precio un 42 % por debajo del de lanzamiento.
Y el calendario lo fija el préstamo
El préstamo de Avenue exige 3 meses de caja en todo momento: hay que emitir acciones entre febrero y abril de 2027, antes de que la FDA decida.
Qué confirmaría lo contrarioQue Humacyte presente la solicitud de diálisis en noviembre y consiga dinero a 0,50 $ o más. Entonces la puerta del escenario bueno seguiría abierta.
De la SPAC a la diálisis
Historia y punto de inflexión
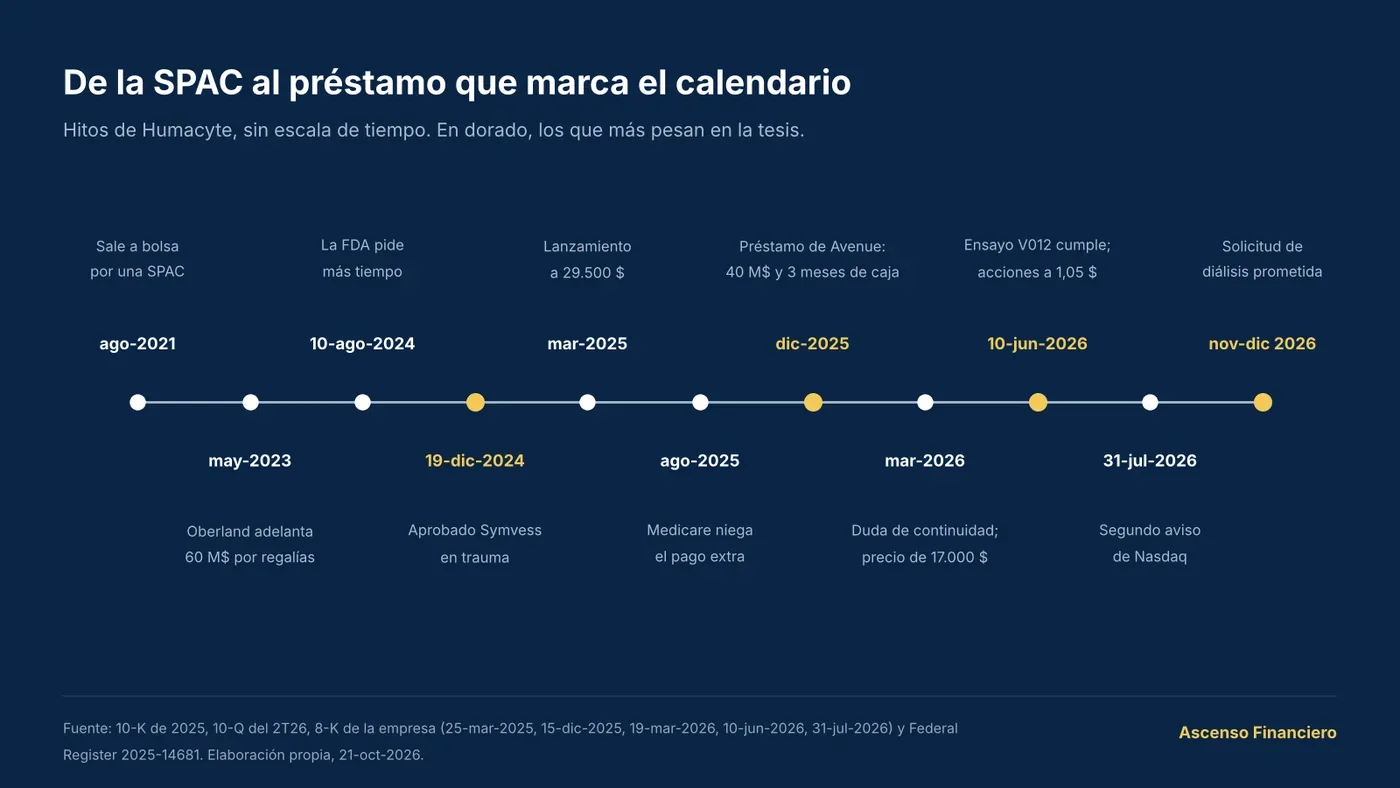
| Fecha | Hito |
|---|---|
| Ago-2021 | Salida a bolsa por la SPAC (AHAC): warrants a 11,50 $ y un earnout de 15 M de acciones a 15 y 20 $ |
| May-2023 y mar-2024 | Oberland adelanta 60 M$ a cambio del 7,5 % de las ventas futuras |
| Ago-2024 | La FDA «necesita más tiempo»: la decisión de trauma, prevista el 10-ago, se retrasa |
| Oct-dic 2024 | Capta 49,7 M$ netos a unos 5 $ por acción |
| 19-dic-2024 | Aprobación de Symvess en trauma vascular, unos 4 meses tarde |
| Mar-2025 | Lanzamiento a 29.500 $ por unidad |
| Ago-2025 | Medicare deniega el pago adicional por tecnología nueva (NTAP): «sustancialmente similar» al sintético |
| 15-dic-2025 | Préstamo de Avenue: 40 M$ con un mínimo de 3 meses de caja en todo momento; se cancela Oberland |
| Mar-2026 | Precio «actual» de 17.000 $; duda de continuidad en el 10-K |
| 10-jun-2026 | El ensayo V012 cumple su criterio principal; el mismo día coloca 54,76 M de acciones a 1,05 $ |
| 2S26 | Solicitud de diálisis (sBLA) prometida; en la llamada del 2T26 se habló de «noviembre» |
Fuente: 10-K de 2025, 10-Q del 2T26, 8-K de Humacyte y Federal Register 2025-14681.
2025: el año del lanzamiento y del choque con la realidad
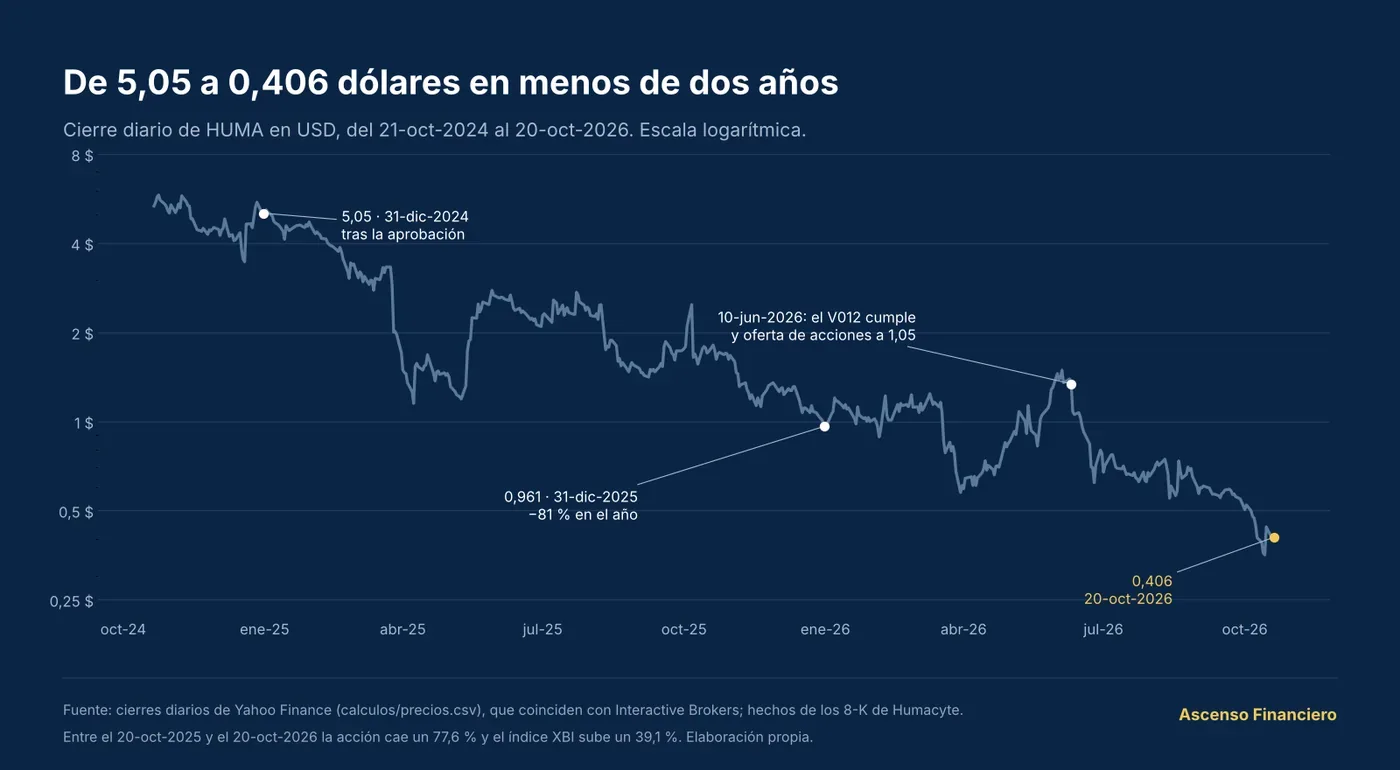
Ventas de producto de 1,389 M$ con 61 unidades. Hospitales con el producto aprobado por su comité de compras: de 3 en marzo a 25 en noviembre; hospitales que compraron, de 2 a 16. Después del 3T25 la empresa dejó de publicar esa serie hasta la nota del 3T26: 34 hospitales compradores a 30-jun y 49 a 30-sep-2026. Hubo tres rondas de despidos en 14 meses y la acción pasó de 5,05 $ a 0,961 $: un 81 % menos en el año natural.
El punto de inflexión: dos hechos del mismo día
En el análisis intermedio de 80 mujeres en diálisis, el vaso de Humacyte dio 220,4 días sin catéter frente a 129,3 de la fístula: +91 días, p=0,0007. Es el dato que sostiene la solicitud de diálisis, un mercado un orden de magnitud mayor que el trauma.
Ese mismo día colocó 54,76 M de acciones a 1,05 $ (53,8 M$ netos). Cuatro meses después la acción vale 0,406 $: un 61,3 % por debajo de la oferta.
Y un hecho de diciembre de 2025 que casi nadie ha leído: el contrato del préstamo de Avenue exige tener en todo momento caja equivalente a 3 meses de consumo. Incumplirlo es un supuesto de incumplimiento inmediato y sin plazo para corregirlo; desde ese momento, el prestamista puede declarar el vencimiento anticipado sin preaviso.
Qué descuenta el mercadoCon la aprobación de diálisis asegurada, una penetración pico del 44,5 % de la población objetivo, unas 35.600 unidades al año: más que todo el segmento de injertos de diálisis de EE. UU. (32.000). Mi caso base pone el 22 %.
Modelo de negocio
Cada unidad gana dinero; la fábrica entera, no
Symvess promete tres cosas al cirujano de trauma: está en la nevera, no exige abrir una segunda herida y, según los datos de la empresa, se infecta y acaba en amputación menos que el plástico. La primera grieta está en esa última promesa.
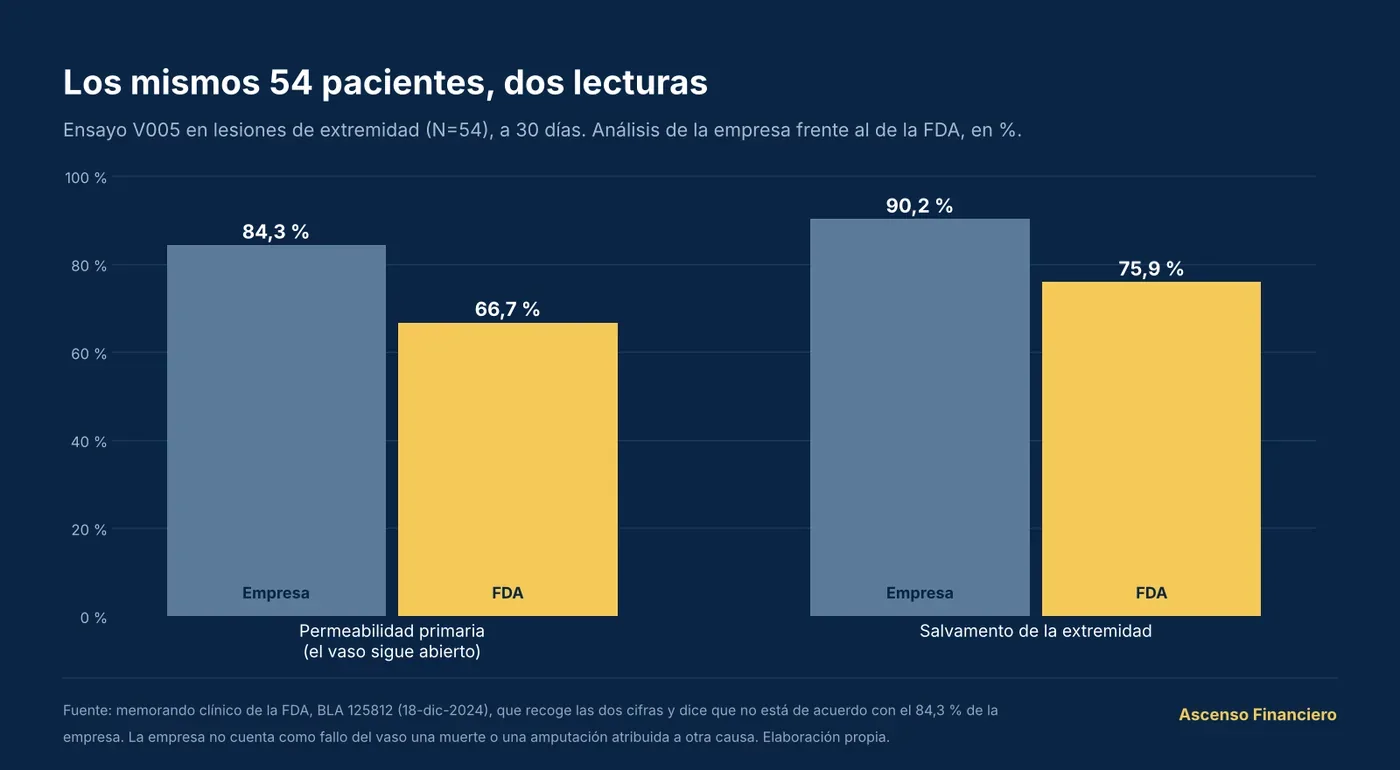
Dos lecturas oficiales de la misma evidencia
| Medida | Empresa | FDA |
|---|---|---|
| Permeabilidad primaria (el vaso sigue abierto sin intervenir) | 84,3 % | 66,7 % (36/54) |
| Salvamento de la extremidad | 90,2 % | 75,9 % (41/54) |
| Infección | 0,9 % frente a 8,4 % del sintético | Los datos «no apoyan» que sea resistente a la infección |
| Rotura del injerto | — | 7,4 % en extremidad; 9,9 % global |
Fuente: memorando clínico de la FDA, BLA 125812, 18-dic-2024. La empresa no cuenta como fallo del vaso la muerte o la amputación que un comité atribuye a otra causa; la FDA trató lo incierto como fallo. Frente a la vena propia (registro PROOVIT), Symvess no fue superior: 86,6 % frente a 91,8 % (p=0,28).
Clientes y canal
Unos 16 hospitales compradores (nov-2025) para 1,4 M$ de ventas en 2025: unas 4 unidades por hospital y año. Cada hospital pasa el producto por su comité de compras, un trámite de tres a seis meses. El Ejército ha hecho 10 pedidos por 335.090 $ a través de un distribuidor. La venta es directa, con 12 comerciales de campo y un equipo en reconstrucción, e inventario en consigna.
Fresenius Medical Care está «obligada a adoptar» el producto como estándar en sus pacientes de diálisis cuando los datos clínicos y económicos lo respalden. Es la palanca comercial más relevante para la diálisis. Pero desde abril de 2026 ya no distribuye fuera de EE. UU. y en agosto vendió acciones.
Una sola línea de ingresos
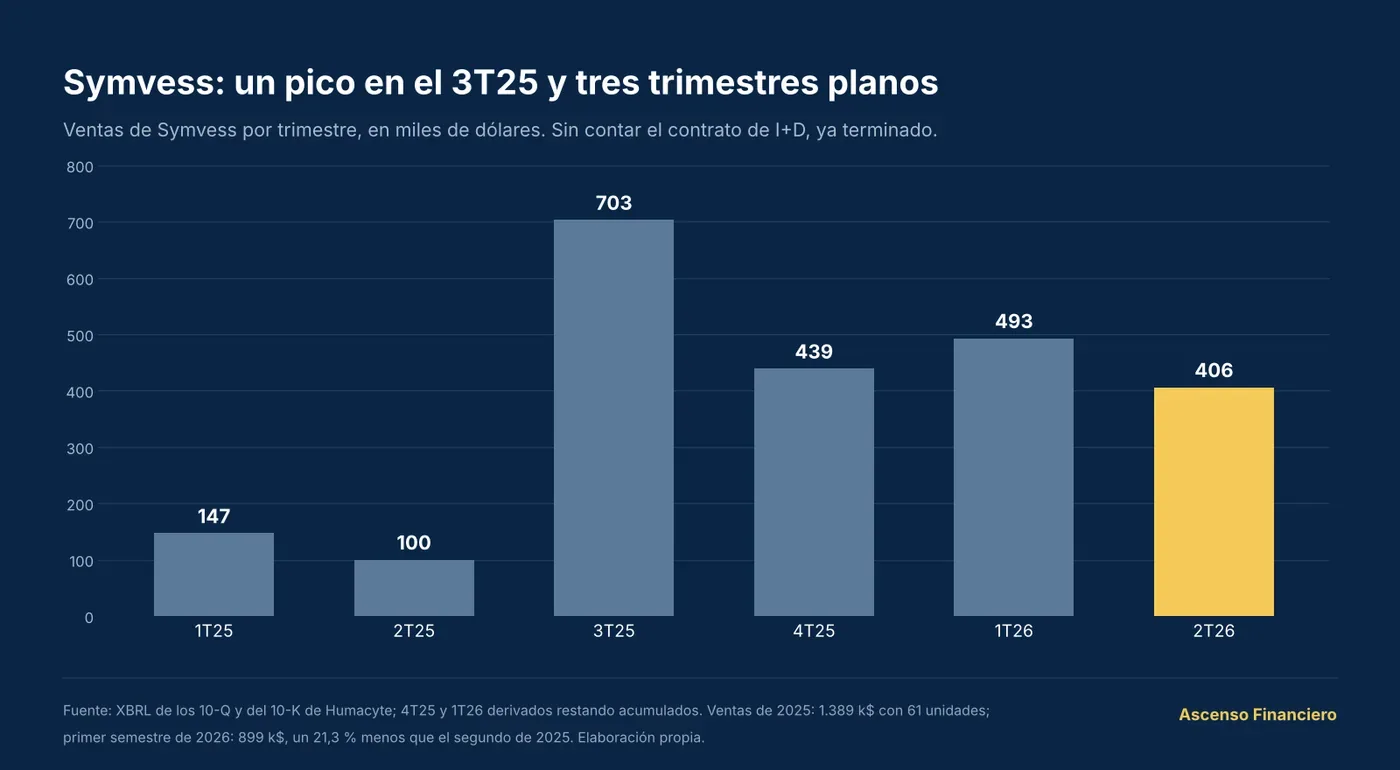
| Trimestre | Symvess | Contrato de I+D | Total | Variación de Symvess |
|---|---|---|---|---|
| 1T25 | 147 | 370 | 517 | — |
| 2T25 | 100 | 201 | 301 | −32 % |
| 3T25 | 703 | 50 | 753 | +603 % |
| 4T25 | 439 | 28 | 467 | −38 % |
| 1T26 | 493 | 2 | 495 | +12 % |
| 2T26 | 406 | 0 | 406 | −18 % |
Fuente: XBRL de los 10-Q y del 10-K; 4T25 y 1T26 de Symvess derivados restando acumulados. El contrato de I+D con «una gran empresa de tecnología médica» terminó en 2025.
1,389 M$ entre 61 unidades
1S26 y 2T26, calculado; la mediana de los pares es del 73,7 %
Doce meses; provisiones por inventario que caduca y capacidad ociosa
El cálculo que define el negocio
En el 1S26 Humacyte gastó 56,8 M$: I+D 37,6 M$ (66 %), generales y comerciales 16,0 M$ (28 %) y coste de ventas 3,3 M$ (6 %). Las ventas cubrieron el 1,6 % de esos costes, y casi todo es fijo: de los 69,3 M$ de I+D de 2025, solo 6,8 M$ fueron costes directos de ensayos.
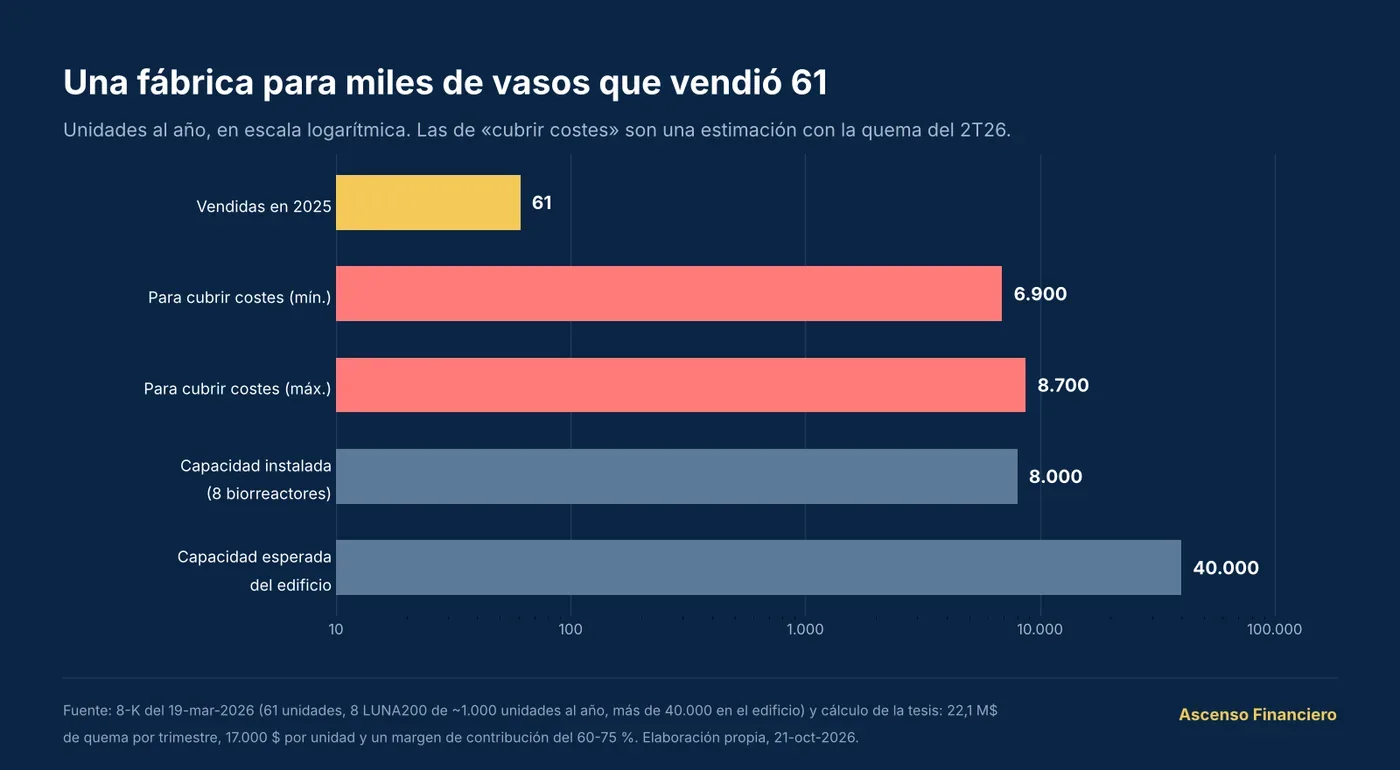
Con la quema del 2T26, a 17.000 $ por unidad y un margen de contribución del 60-75 %, Humacyte necesitaría vender entre 6.900 y 8.700 unidades al año para cubrir costes (estimación). Es más de 100 veces lo vendido en 2025 y entre el 27 % y el 33 % de todo el mercado accesible de trauma que estima la propia empresa. El trauma solo no puede pagar la estructura. El modelo cierra con diálisis o no cierra.
Qué faltaVolumen. Hoy cada unidad gana un 44-51 % de margen de producto, pero la planta fabrica una fracción ínfima de su capacidad y las provisiones por caducidad dicen que se fabricó para una demanda que no llegó.
Ventaja competitiva
Una barrera que impide copiarlo, pero no obliga a nadie a comprarlo
Symvess es el único vaso humano de bioingeniería aprobado como biológico, con exclusividad hasta ~dic-2036 y patentes principales hasta 2032. Esa protección no impide que el hospital elija otra cosa, y eso es lo que ha pasado.
La prueba del algodón
| Prueba | Resultado |
|---|---|
| ¿Cuota que sube? | No. Un 0,46 % del mercado de trauma de EE. UU. (2,04 M$ sobre 442 M$), con tres trimestres planos |
| ¿Margen bruto estable o creciente? | No. −495 % contable en doce meses; 44-51 % de producto frente al 73,7 % de los pares |
| ¿Precio subido sin perder clientes? | Al revés: −42 % de precio y volumen plano |
| ¿Retención? | Sin métrica verificable desde nov-2025 |
Subiría a 3 si la diálisis se aprueba con un precio de cinco cifras reembolsado y las ventas por centro crecen
Denegó el NTAP: lo considera sustancialmente similar a los injertos sintéticos
El cirujano elige el conducto en cada operación
Valor clínico real, pero acotado
- V012 (mujeres, intermedio de 40 frente a 40): +91 días sin catéter, p=0,0007. Pero la permeabilidad secundaria a 12 meses no es significativa (77,5 % frente a 62,5 %, p=0,16), la trombosis fue el doble (35,9 % frente a 17,5 %) y la estenosis, mayor. Sigue activo, con fin primario estimado en jun-2027.
- V007 (242 pacientes, Lancet Digital Health): superioridad en el índice combinado (p=0,009), sin diferencia en duración de uso a 24 meses para todos los pacientes (p=0,74). El beneficio se concentra en mujeres y varones obesos con diabetes.
- HUMANITY (355 pacientes contra el injerto sintético): sin ventaja a 24 meses. Por eso el comparador pasó a ser la fístula.
El competidor más peligroso: Artegraft, de LeMaitre
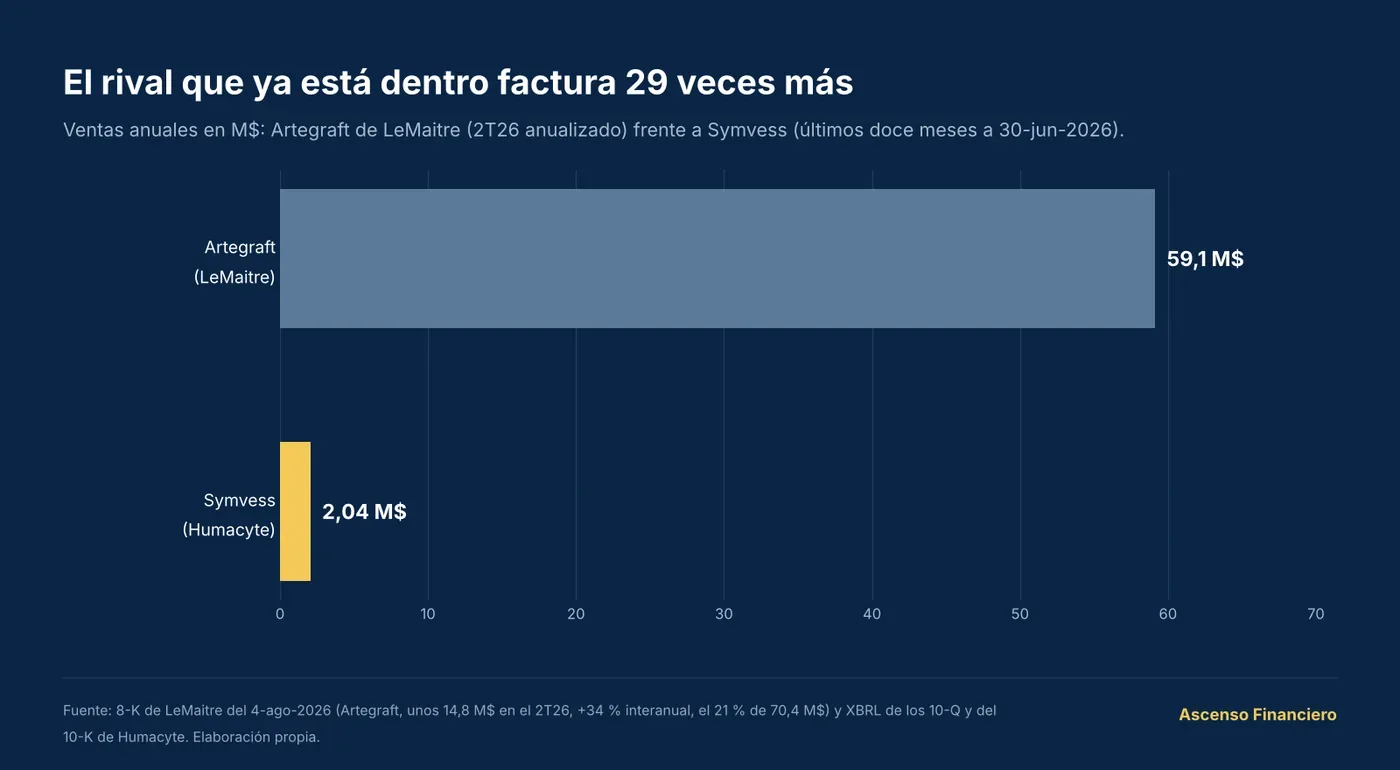
Artegraft es un injerto de carótida bovina que ya se vende en diálisis a los mismos cirujanos vasculares. Facturó unos 14,8 M$ en el 2T26, un 34 % más que un año antes. LeMaitre genera 73,8 M$ de flujo de caja libre al año; Humacyte quema 97,6 M$. Humacyte no tiene ningún ensayo contra Artegraft. Detrás vienen Xeltis aXess, un conducto sintético con designación Breakthrough de la FDA y ensayo pivotal hasta ene-2028, y las fístulas endovasculares.
Cómo cotizan los pares
| Empresa | Ventas (M$) | Crecimiento | Margen bruto | Margen operativo | VE (M$) | VE / ventas |
|---|---|---|---|---|---|---|
| LeMaitre (LMAT) | 262,4 | +11,9 % | 72,9 % | 29,5 % | 1.700 | 6,5x |
| Axogen (AXGN) | 251,2 | +23,6 % | 74,6 % | −5,1 % | 1.833 | 7,3x |
| Vericel (VCEL) | 306,3 | +23,0 % | 74,6 % | 6,0 % | 1.916 | 6,3x |
| Artivion (AORT) | 471,5 | +16,4 % | 64,4 % | 4,4 % | 1.412 | 3,0x |
| Mediana | +19,7 % | 73,7 % | 5,2 % | 6,4x | ||
| Humacyte | 2,04 | n. s. | −495 % | n. s. | 69,2 | 32,6x |
Fuente: 10-Q y 10-K de cada empresa. Estos pares marcan a qué márgenes y múltiplos llega un negocio de tejido vascular cuando funciona. Axogen vendió su producto más de 10 años antes de su aprobación y llegó a ella con más de 250 M$ de ventas; Humacyte no tiene esa base.
Humacyte ha hecho lo que casi nadie consigue: llevar un tejido humano de bioingeniería a una aprobación de la FDA y fabricarlo en una planta propia. Tiene el primer ensayo aleatorizado de fase 3 que gana a la fístula en días sin catéter y un segundo publicado en Lancet Digital Health. La diálisis es un mercado de 400-1.360 M$ en EE. UU., Fresenius está obligada a adoptar el producto si los datos lo respaldan y el valor de empresa de 69,2 M$ parece poco para una planta y un expediente así. Con un 10,6 % de las acciones en corto, una solicitud admitida con prioridad puede forzar recompras.
El producto puede sobrevivir; el accionista de hoy, no. Tras 22 meses aprobado, bajó el precio un 42 % sin vender una unidad más. Medicare ya dijo que es «similar» al plástico, y en diálisis el pagador casi único es Medicare. LeMaitre factura 29 veces más y sube precios. El V012 es un intermedio de 80 pacientes con el doble de trombosis. Y el calendario lo fija Avenue antes que la FDA: hay que emitir antes de saber nada. Fresenius vendió 4,71 M de acciones en agosto y la familia de la CEO vendió 10,34 M$ sin plan.
Lo que no puedo rebatirPuedo rebatir la quiebra inmediata, que cada unidad pierda dinero y que no haya valor clínico. No puedo rebatir la dilución, el −42 % de precio, el «similar» de Medicare ni las fechas del contrato.
Quién pilota y cómo cobra
Dirección, consejo e incentivos
Una dirección que cumple lo que depende de la ciencia y falla en lo que depende del mercado y del dinero, con incentivos que premian sobrevivir y cumplir hitos. El valor por acción no entra en ninguna métrica.
El equipo
Antes, director financiero de AVITA Medical y Bryn Pharma. Le toca encontrar dinero antes de la primavera de 2027.
Fuente: humacyte.com
17 años en AstraZeneca y GSK. Responsable del V012 y de la solicitud de diálisis.
Fuente: humacyte.com
Hereda un lanzamiento de unas 53 unidades por semestre y 12 comerciales.
Fuente: humacyte.com
Preside un consejo escalonado, con mandatos de tres años.
Fuente: humacyte.com
Ex consejero delegado de Credit Suisse y marido de la CEO. Su sociedad vendió acciones sin plan previo.
Fuente: humacyte.com
Médica y doctora en biofísica, catedrática de Yale y miembro de las Academias Nacionales de Medicina e Ingeniería.
Fuente: humacyte.com/our-storyRotación. Entre los DEF 14A de 2025 y 2026, los directivos pasaron de cinco a tres. Salieron la directora de operaciones, la directora regulatoria y, antes, el director comercial, sin un 8-K que lo anuncie. La directora regulatoria se va justo antes de la solicitud de la que depende la empresa. En sep-2026 entraron dos consejeros con perfil comercial y de operaciones corporativas: Scott Coward, ex director jurídico de Exact Sciences, y Paul Kuznik, ex CEO de Bolton Medical.
Rentabilidad bajo esta dirección: 100 $ invertidos el 31-dic-2023 valían unos 14,3 $ al precio de referencia: −86 % en 34 meses.
Lo que han hecho con su dinero
| Tipo | Acciones | Importe |
|---|---|---|
| Ventas discrecionales sin plan (Ayabudge LLC, de Dougan): 1,50 M a 4,34-4,44 $ en nov-2024 y 2,24 M a 1,58-1,83 $ en ago-2025 | 3.741.045 | 10,34 M$ |
| Ventas para impuestos de RSU (plan programado) | 91.774 | 0,08 M$ |
| Compras (13 operaciones; la CEO, 8.000 $ en nov-2024) | 230.208 | 0,26 M$ |
| Neto discrecional | −10,08 M$ |
Fuente: Form 4. Las ventas multiplican por 39 las compras. En los últimos 12 meses solo hay compras (90.209 $). Consejeros y directivos tienen el 0,71 % de las acciones, unos 0,8 M$. Las opciones de la CEO están todas fuera de dinero.
- Remuneración: la CEO cobró 5,23 M$ en 2025, casi todo en opciones. Los tres principales directivos suman 9,46 M$, el 8,4 % de la capitalización actual.
- Bonus 2025 al 80 %: el bloque de «estabilidad financiera» se puntuó al 100 % el año en que la acción cayó un 81 %, se emitieron 63 M de acciones y apareció la duda de continuidad. Ninguna métrica por acción, de caja ni de retorno.
- Voto consultivo de la remuneración en 2026: 64,4 % a favor, por debajo del 70 % que los asesores de voto consideran aviso.
- Pagos en acciones: 9,75 M$ en 2025, el 479 % de los ingresos; 18,8 M$ pendientes, el 16,7 % de la capitalización.
Historial de promesas
| Promesa | Plazo | Estado a 21-oct-2026 |
|---|---|---|
| Decisión de la FDA en trauma | 10-ago-2024 | incumplida 4 meses tarde |
| Más hospitales con el producto aprobado | 2T25 | cumplida 5 → 13 → 25 |
| Entrar en el catálogo de Defensa | 2T-3T25 | cumplida |
| Pago adicional de Medicare (NTAP) | 2025 | incumplida denegado |
| Hitos de ventas de Symvess | 2025 | incumplida 5 de 25 puntos |
| Intermedio del V012 y solicitud coronaria | ~2T26 | cumplidas |
| Primer paciente de la fase 2a coronaria | 3T26 | incumplida sin reclutar |
| Ahorro de «hasta ~38 M$» en 2026 | 2026 | mala señal gasto del 1S26 igual al del 1S25 |
| Caja para «al menos 12 meses» (nov-2025) | Nov-2026 | retirada cuatro meses después |
| Solicitud de diálisis (sBLA) | 2S26 | pendiente |
La empresa nunca ha dado una guía numérica de ventas; sus promesas son de plazos. Fuente: notas de prensa, llamadas y 10-K de Humacyte.
Cómo usa el capital
| Financiación | Condiciones |
|---|---|
| Oberland (may-2023 a dic-2025) | Recibió 60 M$ y devolvió 95,5 M$: coste de ~23,5 % anual (calculado) |
| Avenue (dic-2025) | 40 M$ dispuestos de hasta 77,5; interés mínimo del 11,5 %; garantía sobre casi todos los activos; 3 meses de caja en todo momento; 4,27 M de warrants a 0,80 $ |
| Acciones (mar-2024 a jun-2026) | 172,0 M emitidas por 282,5 M$ netos a 1,70 $ de media; desde 2025, 146,7 M a 1,35 $. Rondas a la baja: 2,00 → 2,11 → 1,16 → 0,80 → 1,05 $ |
Lo bueno: captó cerca de máximos cuando pudo y la quema del 1S26 es un 14,3 % menor que la del 1S25. Lo malo: el capital ha sostenido una estructura de 22-27 M$ por trimestre para un producto que factura 0,4 M$.
Qué cambiaría mi juicioUn bonus de 2026 con objetivos por acción o de caja en el DEF 14A de 2027, y una ampliación de capital a un precio que no destruya al accionista actual.
Caja, préstamo y dilución
¿Cuánto aguanta la caja y cuántas acciones vendrán?
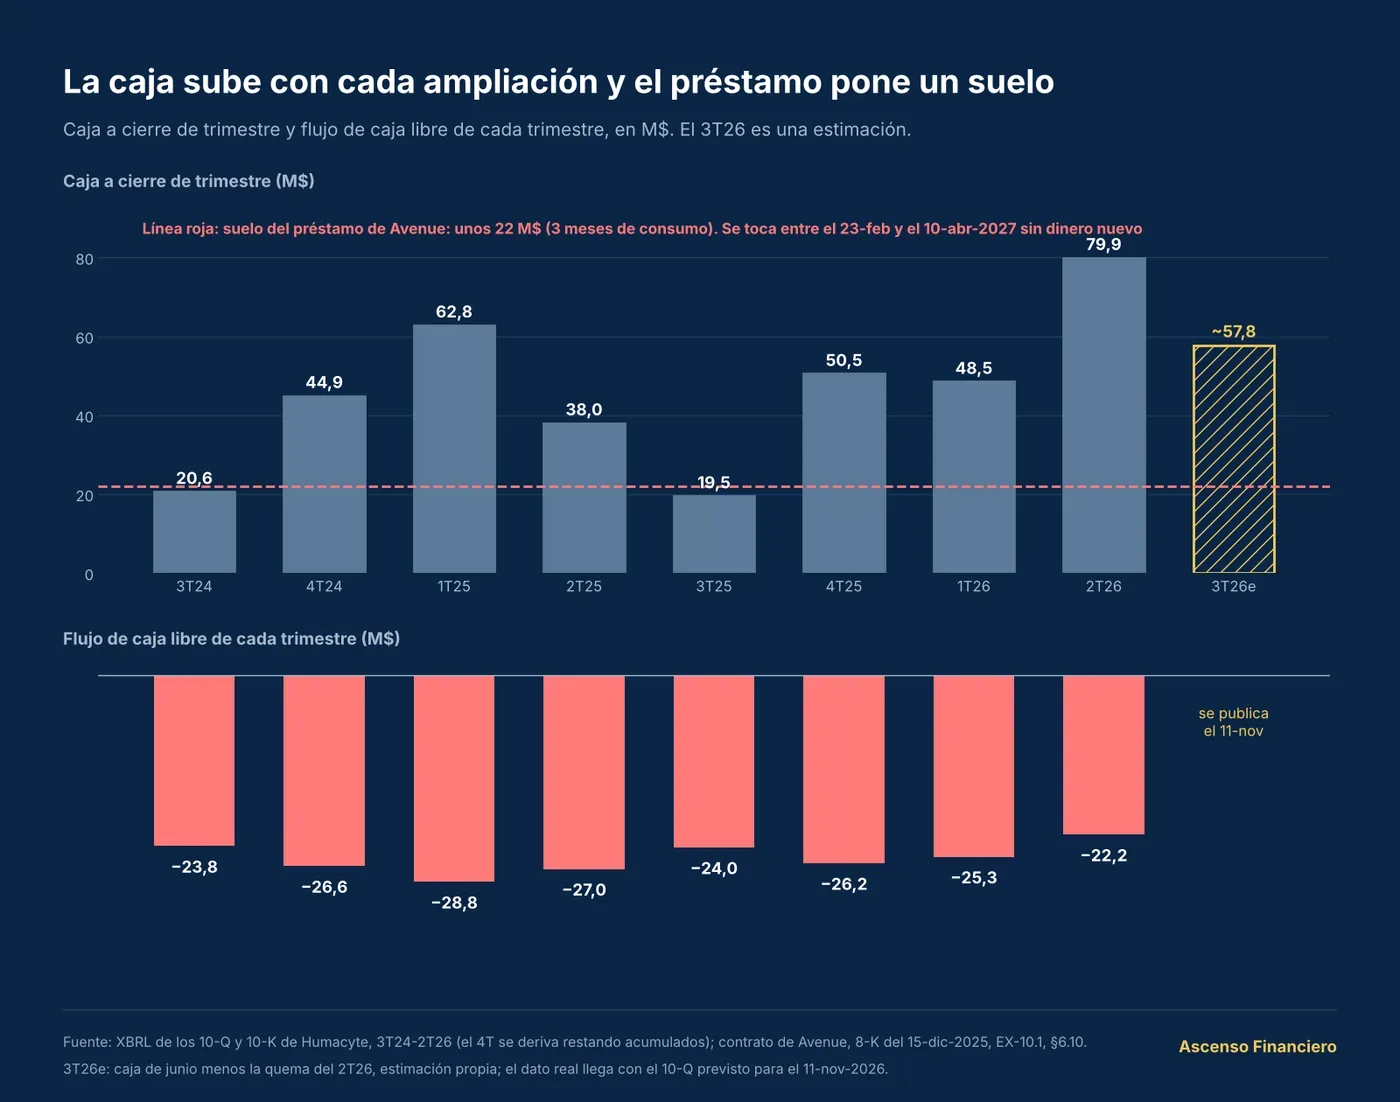
Lo que manda en Humacyte no es la caja total, sino los meses que le quedan por encima del suelo del préstamo de Avenue: unos 4,1 con la quema del 2T26 y unos 5,5 con el ahorro anunciado.
Reportada, 10-Q del 2T26
Estimada el 21-oct; el 10-Q del 3T26 dio 64,5 M$
Flujo de caja libre del 2T26; 18,6 con el ahorro anunciado
Central: 16-mar-2027, sin financiación nueva
Más 2,4 M$ de comisión final; solo intereses hasta 1-dic-2027
En el 10-K de 2025 y el 10-Q del 2T26
Cómo se mide el suelo
Caja dividida entre la media de consumo de 3 meses, tomando el mayor de los 3 meses pasados o los 3 siguientes. Si la empresa presupuesta gasto de lanzamiento, la fecha se adelanta. El segundo tramo del préstamo (12,5 M$, hasta el 31-mar-2027) es inalcanzable: exige 32 M$ de ventas en doce meses y hoy son 2,04 M$. Desde el 1-dic-2027 hay que devolver ~1,67 M$ de principal al mes.
Nasdaq. Segundo aviso por cotizar por debajo de 1 $, con plazo hasta el 27-ene-2027: hace falta un +146 %. Un contrasplit de 1:3 lo resuelve (1,22 $); la junta de 2026 no aprobó ninguno.
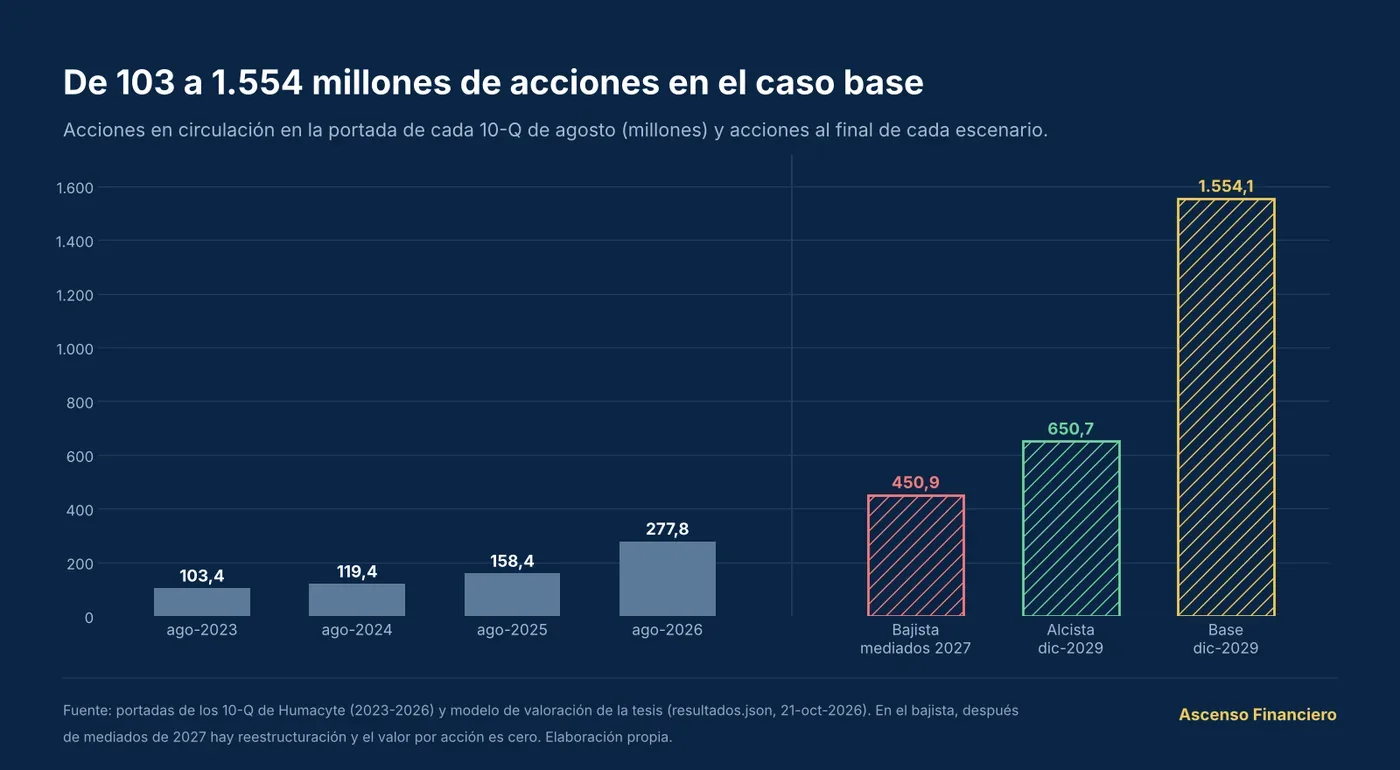
De 103 a 278 millones de acciones en tres años
| Fecha | Acciones (M) | Conserva hoy quien tenía el 100 % |
|---|---|---|
| 3-ago-2023 | 103,4 | 37,2 % |
| 5-ago-2024 | 119,4 | 43,0 % |
| 4-ago-2025 | 158,4 | 57,0 % |
| 10-ago-2026 | 277,8 | 100 % |
| Instrumento | M |
|---|---|
| Opciones (ejercicio medio 4,10 $) | 17,4 |
| Warrants de oct-2025 a 2,11 $ | 28,4 |
| Warrants a 11,50 $ (probablemente vencidos) | 5,18 |
| Warrants de Avenue a 0,80 $ y conversión a 1,04 $ | 6,67 |
| RSU, Mayo Clinic y SVB | 1,70 |
| Earnout (a 15 y 20 $) | 15,0 |
| Techo teórico | 341,4 (356,4) |
Fuente: portadas de los 10-Q y 10-Q del 2T26. Crecimiento compuesto a 3 años: +39,0 % anual. A 0,406 $, solo las RSU están en dinero. Capacidad de emisión: unos 170,4 M de acciones libres, unos 52,3 M$ a 0,33 $, unos 7 meses de consumo. Por debajo de ~0,286 $ la empresa solo podría emitir con su registro unos 25 M$ en 12 meses.
Hoy, estimada; 0,288 $ a 30-jun
Estimada
Casi el precio
Qué rompería este puntoUna ampliación por debajo de 0,30 $, más de 550 M de acciones a 30-jun-2027 o un 8-K con una dispensa, una enmienda o una aceleración del préstamo.
Calidad de los números
Una pérdida operativa que no depende de las ventas
El resultado operativo está clavado entre −23 y −31 M$ por trimestre. El beneficio neto es ruido: el +39,1 M$ del 1T25 sale de revalorizar a la baja el earnout y los warrants al caer la acción. Hay que mirar el resultado operativo y el flujo de caja.
| Dato | 3T24 | 4T24 | 1T25 | 2T25 | 3T25 | 4T25 | 1T26 | 2T26 | 12 meses |
|---|---|---|---|---|---|---|---|---|---|
| Ingresos | 0,00 | 0,00 | 0,52 | 0,30 | 0,75 | 0,47 | 0,50 | 0,41 | 2,12 |
| Coste de ventas | 0 | 0 | 0,15 | 0,21 | 0,26 | 9,08 | 2,04 | 1,23 | 12,61 |
| I+D | 22,9 | 20,7 | 15,4 | 22,0 | 17,3 | 14,6 | 19,5 | 18,1 | 69,5 |
| Generales y comerciales | 7,3 | 7,4 | 8,1 | 7,8 | 7,6 | 7,6 | 7,9 | 8,0 | 31,2 |
| Resultado operativo | −30,2 | −28,1 | −23,2 | −29,7 | −24,4 | −30,8 | −28,9 | −27,0 | −111,2 |
| Beneficio neto | −39,2 | −20,9 | +39,1 | −37,7 | −17,5 | −24,8 | −17,6 | −36,8 | −96,7 |
| Flujo de caja libre | −23,8 | −26,6 | −28,8 | −27,0 | −24,0 | −26,2 | −25,3 | −22,2 | −97,6 |
| Caja | 20,6 | 44,9 | 62,8 | 38,0 | 19,5 | 50,5 | 48,5 | 79,9 |
Fuente: XBRL de los 10-Q y 10-K; los cuartos trimestres, derivados restando acumulados.
Balance a 30-jun-2026
36,3 M$ en libros
61,2 M$ sin descontar
No cancelables, fuera de balance
Estimado: en una liquidación hoy no quedaría caja para el accionista
16 años de las ventas de 2025; 11,2 M$ provisionados
Por acción (31,3 M$)
Margen de producto positivo (44-51 %). Gastos generales estables (7,3-8,1 M$ por trimestre). Quema a la baja: de 28,8 M$ en el 1T25 a 22,2 M$ en el 2T26. Capex casi nulo. Deuda sin amortización hasta dic-2027.
Ventas planas con −42 % de precio. Flujo de caja negativo 46 veces los ingresos. Suelo de caja de 3 meses en el préstamo. Caja menos pasivos exigibles negativa. Inventario sobredimensionado. Acciones multiplicadas por 2,7 en tres años.
Qué rompería este puntoCaja a 30-sep por debajo de 55 M$ en el 10-Q del 3T26 sin una ampliación ya anunciada, o nuevas provisiones de inventario en el coste de ventas.
Valoración y escenarios
Qué hay que creer para pagar 0,406 $
Con tres escenarios a 31-dic-2029, el valor esperado es de 0,126 $, un 69,1 % por debajo del precio. Traído a hoy al 17,5 %, vale 0,075 $. Solo el escenario alcista supera el precio de hoy, y lo hace con un 12,4 % anual, por debajo del 17,5 % exigido.
Valoro por suma de partes con el valor ajustado por probabilidad: el trauma como lanzamiento comercial y la diálisis como activo clínico, con la financiación y la dilución modeladas trimestre a trimestre y el valor medido por acción a 31-dic-2029, con las acciones que habrá ese día. La plataforma coronaria vale 0 en el base. Un descuento de flujos clásico o un PER no significan nada con un flujo de −97,6 M$. El valor depende de un evento binario y de a qué precio se financia la empresa antes de que ocurra. Tasa de descuento: 17,5 %.
| Supuesto | Bajista · 40 % | Base · 40 % | Alcista · 20 % |
|---|---|---|---|
| Qué pasa | Solicitud sin presentar, rechazada o tardía; se rompe el suelo del préstamo y hay reestructuración | Aprobada en algún momento, tarde o a 10.000 $ por unidad | Aprobada antes del 30-sep-2027, precio de cinco cifras y financiación a 0,50 $ o más |
| Ventas 2029 (trauma + diálisis) | Trauma plano, ~2 M$ al año | 5,0 + 48,0 = 53,0 M$ | 14,0 + 100,8 = 114,8 M$ |
| Precio por unidad en diálisis | — | 10.000 $ | 14.000 $ |
| Penetración pico en diálisis | — | 22 % | 23 % |
| Capital nuevo hasta 2029 | 40 M$ a 0,25 $ en el 1T27 | 266,6 M$; primera ronda a 0,35 $ y después a 0,212 $ | 239,9 M$; de 0,50 a 1,00 $ |
| Acciones | 450,9 M a mediados de 2027 | 1.554,1 M (5,6 veces las de hoy) | 650,7 M (2,3 veces) |
| Valor de empresa en 2029 | Residual de −66,7 M$ | 37,8 M$ | 386,8 M$ |
| Valor por acción | 0 $ (−100 %) | 0,019 $ (−95,3 %) | 0,589 $ (+45,2 %) |
Estimaciones propias. En el bajista, la ronda de 40 M$ alarga la caja hasta el 3T27, cuando cae por debajo de 3 meses de consumo; con 16,2 M$ de caja y 25 M$ de venta de activos frente a 108,0 M$ de acreedores, al accionista no le queda nada. En el base, el valor terminal pesa el 83 % del valor de empresa: señal de fragilidad.
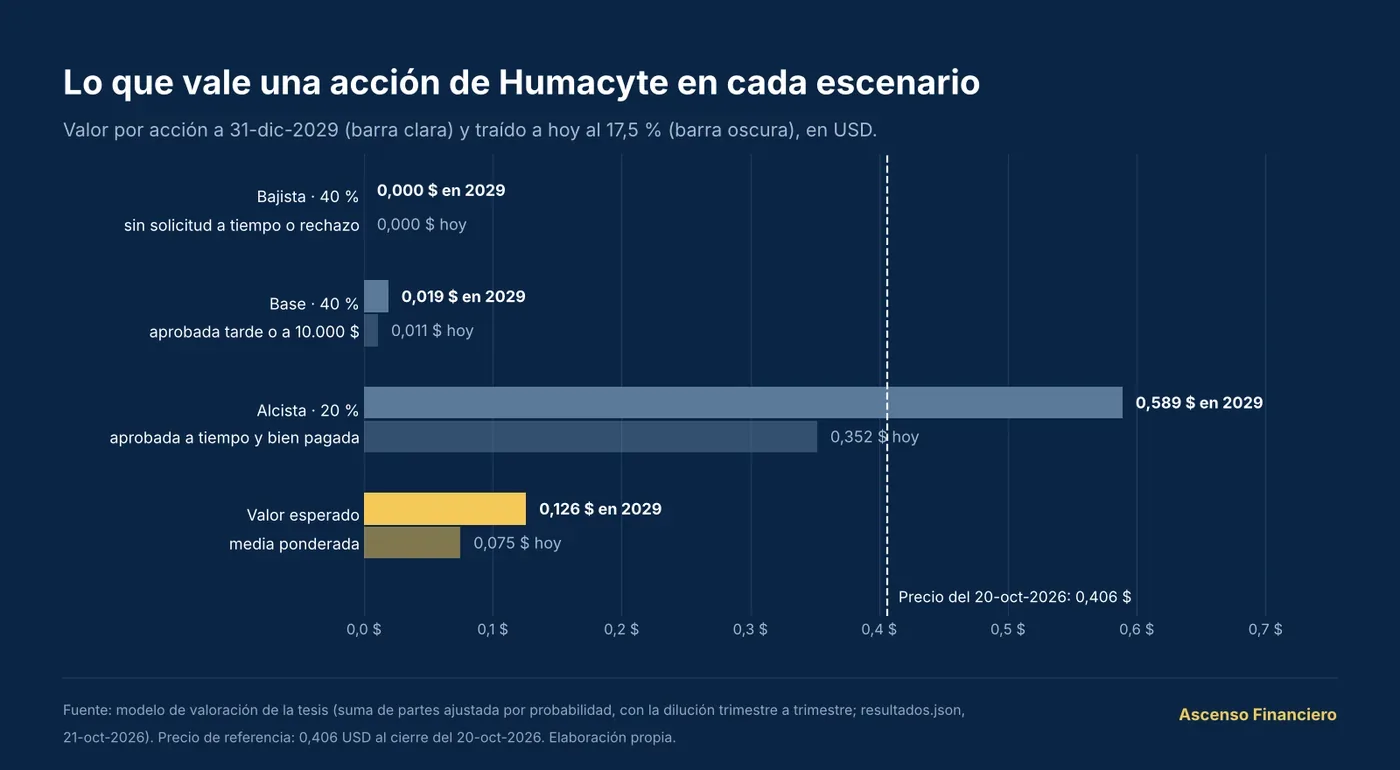
Probabilidades, valor esperado y margen de seguridad
| Dato | Bajista (40 %) | Base (40 %) | Alcista (20 %) | Ponderado |
|---|---|---|---|---|
| Valor a dic-2029 | 0,000 $ | 0,019 $ | 0,589 $ | 0,126 $ |
| Retorno frente a 0,406 $ | −100 % | −95,3 % | +45,2 % | −69,1 % |
| Rentabilidad anual a 2029 | −100 % | −61,6 % | +12,4 % | −30,7 % |
| Valor a dic-2031 | 0,000 $ | 0,064 $ | 0,792 $ | 0,184 $ |
| Valor a dic-2036 | 0,000 $ | 0,123 $ | 1,378 $ | 0,325 $ |
| Valor hoy (2029 al 17,5 %) | 0,000 $ | 0,011 $ | 0,352 $ | 0,075 $ |
Las probabilidades son estimaciones mías: solicitud presentada en 2026, 80 %; aprobación una vez presentada, 75 %; decisión antes del 30-sep-2027, 55 %. Aprobada y a tiempo: 33 %; aprobada en algún momento: 60 %. No hay una frecuencia publicada detrás.
−69,1 % frente a 0,406 $
Descontado al 17,5 %
Exijo un 50 % a una empresa con duda de continuidad
+45,2 % en el alcista frente a −100 % en el bajista; a 10 años, 2,39
Lo que más mueve el resultado
Tablas de sensibilidad Precio de la diálisis y probabilidad de aprobación
| Precio diálisis | 0,70 | 0,85 | 1,00 | 1,15 | 1,30 |
|---|---|---|---|---|---|
| 6.000 $ | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
| 8.000 $ | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
| 10.000 $ | 0,014 | 0,017 | 0,019 | 0,021 | 0,024 |
| 12.000 $ | 0,070 | 0,083 | 0,095 | 0,106 | 0,117 |
| 14.000 $ | 0,122 | 0,144 | 0,165 | 0,184 | 0,203 |
| Aprobación | 20 % | 26,7 % | 33,3 % | 40 % | 46,7 % |
|---|---|---|---|---|---|
| 40 % | 0,032 | 0,041 | 0,050 | 0,059 | 0,068 |
| 50 % | 0,040 | 0,051 | 0,062 | 0,074 | 0,085 |
| 60 % | 0,048 | 0,061 | 0,075 | 0,089 | 0,102 |
| 70 % | 0,056 | 0,072 | 0,087 | 0,103 | 0,119 |
| 80 % | 0,064 | 0,082 | 0,100 | 0,118 | 0,136 |
Por debajo de 9.000-10.000 $ por unidad, el base vale 0 para el accionista de hoy. Aun a 14.000 $ y con emisiones un 30 % más caras, 0,203 $: la mitad del precio. Ni con un 80 % de aprobación se pasa de 0,136 $. El precio de reembolso en diálisis es la variable que más mueve el valor, y Medicare aún no lo ha fijado.
Qué hay que creer
Para justificar 0,406 $ con la aprobación segura, Humacyte tendría que tratar al 44,5 % de su población objetivo en diálisis, el doble que mi caso base.
| Para justificar… | Penetración pico (base: 22 %) | Ventas 2029 (base: 53 M$) |
|---|---|---|
| 0,406 $ con la aprobación segura | 44,5 % | 102 M$ |
| 0,406 $ con las probabilidades de los escenarios | 59,0 % | 134 M$ |
| Multiplicar por 3 (1,22 $) con la aprobación segura | 70,4 % | 159 M$ |
| Multiplicar por 3 con las probabilidades | 113,9 %: imposible | 254 M$ |
| 0,406 $ con la mediana de los pares (6,37x) | — | 167 M$ |
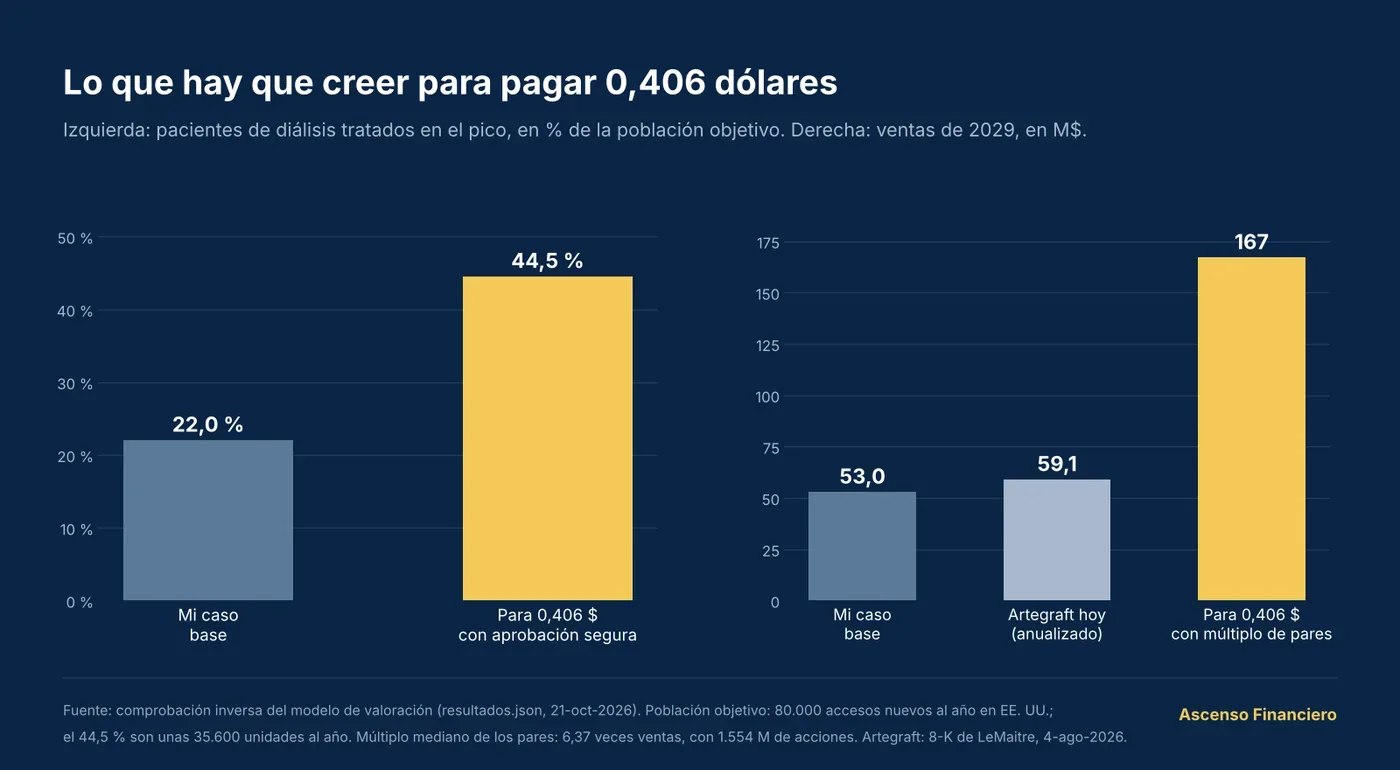
Contraste por múltiplos de ventas de 2029: el valor esperado hoy sale en 0,128 $; con una tasa del 12 %, en 0,137 $. Ninguna variante razonable llega a 0,406 $. El consenso de 5 analistas (1,75 $ de media, rango 0,50-4,00 $; Nasdaq.com, 21-oct-2026) es una opinión de terceros y probablemente está desfasado. El modelo no incluye una posible venta de la empresa antes de la dilución.
El posicionamiento
A 30-sep había 29,4 M de acciones en corto, el 10,6 % del total, con 7,3 días para cubrir; el máximo de 12 meses fue de 44,7 M en abril. Volumen medio diario de 3,72 M$. Los institucionales tienen el 29,5 %: Fresenius, 4,9 %; Davidson Kempner, 4,74 %; Vanguard, ~4,1 %. La oferta de junio se colocó sobre todo entre fondos de evento, que pierden un 61 % y suelen cubrirse con cortos a la espera de la siguiente ampliación.
Los tres supuestos que reviso cada trimestre
Pilares, con su criterio de confirmación y de ruptura
La diálisis llega a la FDA a tiempo
Solicitud en nov-dic 2026, admitida con revisión prioritaria y decisión antes del 30-sep-2027.
Hoy
El V012 cumplió (+91 días, p=0,0007). A 21-oct no consta presentada.
La financiación no se come al accionista
Próxima ampliación a 0,40 $ o más y 450 M de acciones o menos a 30-jun-2027, sin romper el suelo del préstamo.
Hoy
Acción a 0,406 $, un 61,3 % por debajo de la oferta de junio. El suelo llega antes que la FDA.
Alguien quiere pagar Symvess
Ventas del 2S26 de 1,4 M$ o más (+25 % frente al 2S25) sin bajar de 17.000 $ por unidad.
Hoy
Tres trimestres planos con el precio un 42 % por debajo del de lanzamiento.
| Pilar | Falla si… | Cuándo se sabrá |
|---|---|---|
| 1 · Diálisis | Sin presentar a 31-dic-2026, rechazo o petición de los datos completos del V012, o decisión posterior al 30-sep-2027 | 31-dic-2026 y carta de admisión (~ene-feb 2027) |
| 2 · Financiación | Ampliación por debajo de 0,30 $, más de 550 M de acciones a 30-jun-2027 o un 8-K de dispensa, enmienda o aceleración del préstamo | 8-K de la oferta (nov-2026 a mar-2027) y 10-Q del 2T27 |
| 3 · Demanda | Ventas del 2S26 por debajo de 1,0 M$, nuevo recorte por debajo de 17.000 $ o ninguna guía de ventas en la llamada del 4T26 | 10-Q del 3T26 (10-nov-2026) y 10-K de 2026 (~mar-2027) |
Catalizadores y riesgos
Qué puede activar o romper la tesis
El orden de los acontecimientos lo es todo: primero el 10-Q del 3T26, después la solicitud de diálisis, la ampliación de capital y el suelo del préstamo, y solo después la FDA.
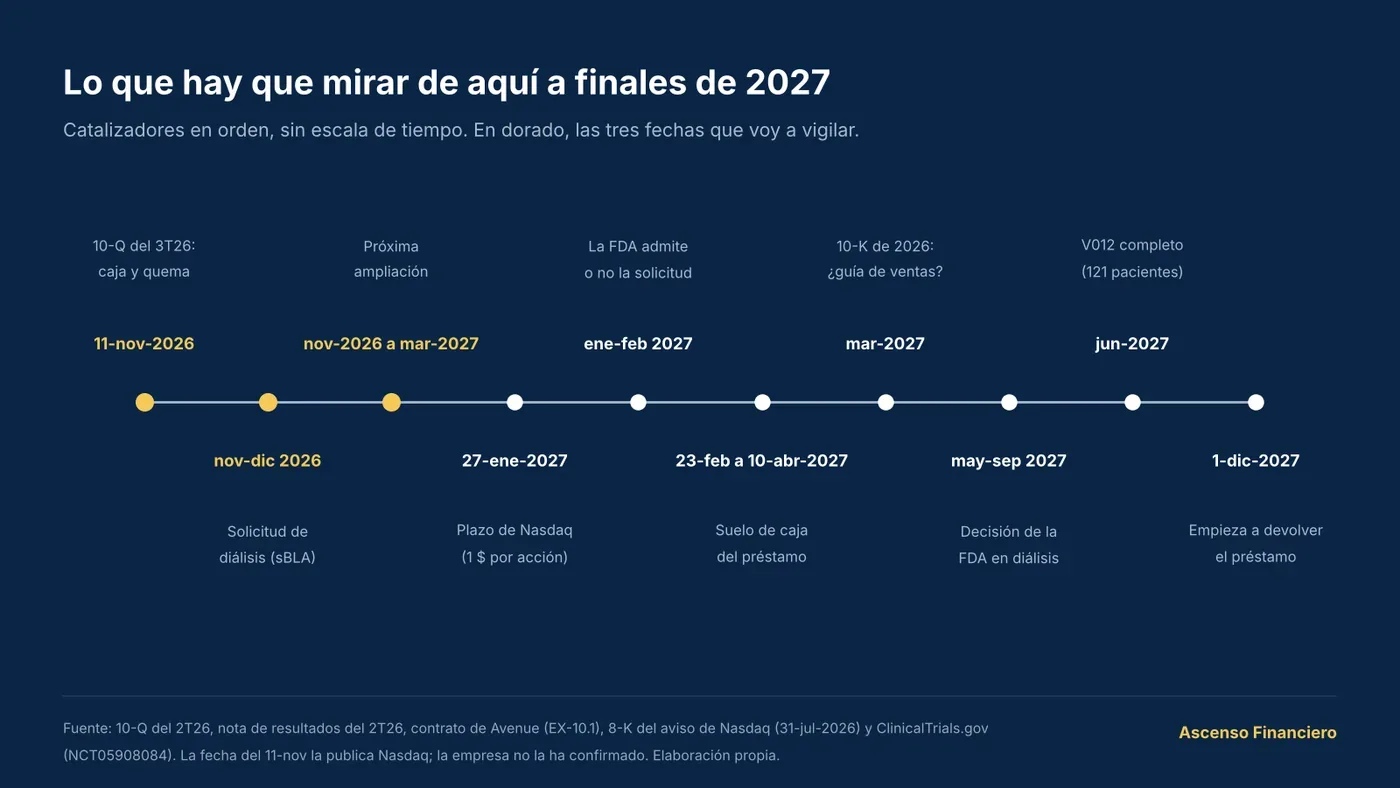
| Fecha | Catalizador | Positivo si… | Negativo si… |
|---|---|---|---|
| 10-nov-2026 | 10-Q y llamada del 3T26 (ya publicados: caja de 64,5 M$) | Caja de 57,8 M$ o más, quema de 20 M$ o menos, Symvess de 0,6 M$ o más, vuelve a publicar hospitales | Caja por debajo de 55 M$ o quema por encima de 23 M$; ventas por debajo de 0,5 M$ |
| Nov-dic 2026 | Solicitud de diálisis (sBLA) | 8-K de presentación en noviembre | Silencio a 31-dic-2026 |
| Nov-2026 a mar-2027 | Próxima ampliación de capital | Precio de 0,50 $ o más, sin warrants o con warrants caros | Precio por debajo de 0,30 $ |
| Antes del 27-ene-2027 | Plazo de Nasdaq | Contrasplit con reducción proporcional de las acciones autorizadas | Contrasplit que mantiene las 550 M autorizadas; exclusión |
| ~Ene-feb 2027 | Carta de admisión de la FDA | Revisión prioritaria y decisión en jul-2027 o antes | Rechazo, petición de datos completos o revisión estándar |
| 23-feb a 10-abr-2027 | Suelo del préstamo de Avenue | Ampliación cerrada antes, sin dispensa | 8-K de dispensa, enmienda o aceleración |
| ~Mar-2027 | 10-K de 2026 y llamada | Guía de ventas de 2027; ventas del 2S26 de 1,4 M$ o más | Sin guía; ventas del 2S26 por debajo de 1,0 M$ |
| May-2027 (mejor caso) / ~sep-2027 | Decisión de la FDA en diálisis | Aprobación con la etiqueta pedida | Carta de respuesta completa |
| Jun-2027 | V012 completo (121 pacientes) | Confirma los 91 días y cierra la brecha de trombosis | Se diluye la ventaja o crece la trombosis |
| Jul-2027 | Norma de pagos ambulatorios de Medicare | Vía de pago transitorio para el acceso | Sin vía: el precio de 10.000 $ queda en duda |
| 1-dic-2027 | Empieza la amortización de Avenue | Ya refinanciado o con caja | Coincide con el gasto de lanzamiento |
| Ene-2028 | Fin del pivotal de Xeltis aXess | Datos flojos | Datos buenos: amenaza directa en diálisis |
Criterios que dan la tesis por rota
Fijados antes de que llegue el dato.
- Ampliación por debajo de 0,30 $ (o su equivalente tras un contrasplit), más de 550 M de acciones a 30-jun-2027, o un 8-K de dispensa, enmienda o aceleración del préstamo.
- Solicitud de diálisis sin presentar a 31-dic-2026, rechazo o petición de datos completos, o fecha de decisión posterior al 30-sep-2027.
- Ventas de Symvess del 2S26 por debajo de 1,0 M$, o precio por debajo de 17.000 $.
- Caja a 30-sep por debajo de 55 M$ en el 10-Q del 3T26 sin una ampliación ya anunciada.
Los riesgos que más pesan
| Riesgo | Lo que lo mitiga | Dato que lo activa |
|---|---|---|
| Suelo de caja del préstamo: incumplirlo es un incumplimiento inmediato y sin plazo de cura | Ventana de capital abierta; captó 76,7 M$ en 2026; la quema baja | Caja por debajo de 55 M$ en el 10-Q del 3T26; 8-K de enmienda o aceleración |
| Dilución hasta la madurez: 1.554,1 M de acciones en el base | Una solicitud admitida con prioridad puede subir el precio de emisión; a 0,60 $ de media, unas 821 M | Precio y tamaño de la oferta |
| Reembolso en diálisis: por debajo de ~10.000 $ el base vale 0 | Ahorro de unos 4.960 $ por paciente y año en infecciones; Fresenius como canal | Norma de pagos ambulatorios (jul-2027); precio de lanzamiento |
| La FDA pide el V012 completo, rechaza o da revisión estándar | Producto ya aprobado; criterio principal cumplido; V007 publicado | Carta de admisión y fecha de decisión |
| Artegraft en diálisis y fuera de EE. UU. | Artegraft no tiene un ensayo aleatorizado contra la fístula | Crecimiento de Artegraft por encima del 25 % |
| Socio que se aleja: Fresenius bajó del 6,8 % al 4,9 % | La cláusula de adopción en diálisis sigue vigente | Nuevo 13D/A o salida del observador del consejo |
| Demanda colectiva por seguridad del producto, viva y sin provisión | Cayeron las reclamaciones sobre fábrica y liquidez | Nota de litigios del 10-Q |
| Nasdaq y contrasplit con 550 M de acciones autorizadas | Un contrasplit de 1:3 basta | Proxy preliminar con la proporción del contrasplit |
| Contra mi tesis: venta de la empresa antes de la dilución | Con caja menos pasivos en −27,9 M$, un comprador puede esperar | 8-K con acuerdo de fusión o un 13D de un estratégico |
| Contra mi tesis: cierre de cortos con la solicitud | Los cortos bajaron un 34 % desde abril | Primera ronda a 0,50 $ o más: el dato que más debilitaría mi visión |
| Escenario | Primera ronda | Acciones a dic-2029 |
|---|---|---|
| Alcista | 1T27, 73,5 M$ a 0,50 $ | 650,7 M (×2,3) |
| Base | 1T27, 70,7 M$ a 0,35 $ | 1.554,1 M (×5,6): el accionista de hoy conserva el 17,9 % |
| Bajista | 1T27, 40 M$ a 0,25 $ | 450,9 M a mediados de 2027 |
Conclusión
La ciencia está resuelta; el orden de los acontecimientos, no
Entre la ciencia y el negocio está el contrato de Avenue, que obliga a emitir acciones entre febrero y abril de 2027, antes de que la FDA decida. Ese orden es lo que el precio de 0,406 $ no está pagando.
Humacyte ha resuelto un problema científico real: fabrica en serie un vaso humano que la FDA aprobó y que, en mujeres en diálisis, dio 91 días más sin catéter que la fístula. Y ha fallado en el problema de negocio: bajó el precio un 42 % sin vender más, Medicare lo considera similar al plástico, su socio de diálisis vende acciones y su planta vende el 0,8 % de lo que puede fabricar. El valor esperado es de 0,126 $ en 2029 y 0,075 $ hoy; el mejor caso razonable gana un 45,2 % en 2029 y el peor pierde el 100 %.
Preguntas que siguen abiertas
- ¿Presentará Humacyte la solicitud de diálisis en noviembre, como dijo en la llamada?
- ¿A qué precio será la próxima ampliación, y llevará warrants?
- ¿Habrá contrasplit, y reducirá a la vez las acciones autorizadas?
- ¿Cuánto pagará Medicare por un acceso de diálisis con el vaso de Humacyte?
- ¿Aparecerá un comprador antes de que la dilución haga el trabajo?
Revisaré la tesisCon el 10-Q del 10-nov-2026, el 31-dic-2026 (solicitud de diálisis), el anuncio de la ampliación, la carta de admisión de la FDA y el 10-K de 2026. Si en noviembre la empresa presenta la solicitud y consigue dinero a 0,50 $ o más, revisaré al alza; si pide dinero por debajo de 0,30 $ o llega el 31 de diciembre sin solicitud, la historia es la del caso bajista. Esto es mi lectura de los datos, no una recomendación.
En corto
Preguntas frecuentes
¿Qué es Humacyte?
Humacyte es una empresa estadounidense de biotecnología, con sede y fábrica en Durham, Carolina del Norte, que cotiza en el Nasdaq con el código HUMA. Fabrica vasos sanguíneos humanos de bioingeniería. Su producto, Symvess, está aprobado por la FDA desde el 19 de diciembre de 2024 para lesiones arteriales de brazos y piernas.
¿Qué es Symvess y cómo se fabrica?
Symvess es un vaso acelular de ingeniería tisular. Se cultivan células humanas de donante sobre una malla que se disuelve, fabrican la pared de un vaso y después se retiran, para que el cuerpo del receptor no lo rechace. Queda un tubo de colágeno humano que se guarda en la nevera del hospital.
¿Qué demostró el ensayo V012 en diálisis?
En un análisis intermedio de 80 mujeres, publicado el 10 de junio de 2026, el vaso de Humacyte dio 220,4 días sin catéter frente a 129,3 con la fístula, 91 días más. A cambio, la trombosis fue del 35,9 % frente al 17,5 %. El ensayo completo, de 121 pacientes, termina en junio de 2027.
¿Cuánta caja tiene Humacyte y hasta cuándo le llega?
A 30 de septiembre de 2026 tenía 64,5 millones de dólares (10-Q), con una quema operativa de 15,0 millones en el trimestre. Sin dinero nuevo, el suelo del préstamo de Avenue se toca entre mediados de mayo y finales de julio de 2027.
¿Qué exige el préstamo de Avenue?
Humacyte dispuso de 40 millones de dólares en diciembre de 2025, con un interés mínimo del 11,5 %. El contrato obliga a tener en todo momento caja equivalente a tres meses de gasto. Si no se cumple, hay incumplimiento inmediato y el prestamista puede reclamar todo el préstamo. La devolución empieza el 1 de diciembre de 2027.
¿Cuántas acciones va a emitir Humacyte?
Humacyte tenía 277,8 millones de acciones en agosto de 2026, frente a 103,4 millones en agosto de 2023. En mi caso base de octubre, con ampliaciones a entre 0,35 y 0,212 dólares, tendrá unos 1.554 millones a finales de 2029. En el alcista, con ampliaciones a 0,50 dólares o más, unos 651 millones.
¿Quién dirige Humacyte?
Laura Niklason, fundadora, presidenta y consejera delegada desde noviembre de 2020 y antes catedrática en Yale. Dale Sander es el director financiero desde mayo de 2021 y Shamik Parikh, el director médico desde abril de 2022. Kathleen Sebelius preside el consejo.
¿Con quién compite Humacyte?
En diálisis, sobre todo con LeMaitre, cuyo injerto de carótida de vaca Artegraft factura unos 59,1 millones de dólares al año. Detrás vienen Xeltis con aXess y las fístulas endovasculares de BD y Medtronic. En trauma, con la vena del propio paciente y los injertos de plástico.
¿Está cara la acción de Humacyte?
Con mis supuestos tras el tercer trimestre de 2026, sí: mi precio máximo de compra es de 0,094 dólares por acción. La cuenta completa está en la actualización del tercer trimestre, enlazada arriba. Es una estimación mía con fecha, y la decisión de comprar o vender es de cada uno.
¿Qué dato puede cambiar esta tesis?
La solicitud de diálisis a la FDA, que la dirección mantiene para el segundo semestre de 2026, y la próxima ampliación de capital, que dirá a qué precio se reparte el premio.
Documentos
Fuentes
Las cifras de caja, ventas, acciones, préstamo e incentivos salen de los documentos de Humacyte en la SEC. Las estimaciones propias se indican como tales; las cifras de prensa, llamadas o agregadores se citan con su fuente.
Documentos oficiales SEC, FDA y Federal Register
- 10-K de 2025 y 10-Q del 1T26 y 2T26 de Humacyte, con sus datos XBRL
- 8-K del 25-mar-2025 y del 19-mar-2026 (precio), del 15-dic-2025 (préstamo de Avenue, EX-10.1 y EX-4.1), del 10-jun-2026 (V012 y oferta) y del 24-abr-2026 (Fresenius)
- DEF 14A de 2025 y 2026; Form 4 de consejeros y directivos; 13D/A de Fresenius (18-ago-2026) y 13G de Davidson Kempner
- Memorando clínico de la FDA, BLA 125812 (18-dic-2024)
- Federal Register 2025-14681 (NTAP, 4-ago-2025)
- 8-K de LeMaitre del 4-ago-2026 y 10-Q y 10-K de Axogen, Vericel y Artivion
Otras fuentes Mercado, ensayos y prensa
- Precios: Interactive Brokers y Yahoo Finance; posiciones cortas y consenso: Nasdaq.com
- Ensayos: ClinicalTrials.gov y Lancet Digital Health (V007, 18-ago-2026)
- Pedidos de Defensa: USAspending; demanda colectiva: Cutshall v. Humacyte, 1:24-cv-00954 (M.D.N.C.)
- Llamadas de resultados: transcripción del 2T26 (Motley Fool) y resumen del 1T26 (Yahoo)
- Fotografías: Humacyte, humacyte.com, consultada el 21-oct-2026
Información regulatoria
Aviso legal
Autor: Miguel, Ascenso Financiero. Elaborado: 21-oct-2026. Primera difusión: 12-nov-2026, 09:25 (hora de Madrid).
Precio de referencia: 0,59 $ por acción, cierre del 10-nov-2026 en el Nasdaq, para la cabecera y la actualización del 3T26. El análisis completo usa 0,406 $, cierre del 20-oct-2026 (Interactive Brokers).
Conflicto de interés: tengo una posición larga en HUMA, el 3 % de mi cartera, y podría comprar o vender en cualquier momento.
Este documento no es asesoramiento financiero personalizado ni una recomendación de compra o venta. Es un análisis con fines informativos y educativos, elaborado a partir de fuentes públicas que se consideran fiables, y puede contener errores. Las opiniones expresadas son del autor y pueden cambiar sin previo aviso. Invertir en empresas pequeñas de biotecnología implica un riesgo elevado, incluida la pérdida de todo el capital. Rentabilidades pasadas no garantizan rentabilidades futuras. Haz tu propio análisis o consulta a un asesor autorizado si vas a invertir.
Recomendaciones anteriores sobre este valor: ninguna publicada.