Quanterix (QTRX): tesis de inversión. Ciencia sólida, caja con fecha
Quanterix · Nasdaq: QTRX · Tesis de inversión
El 9 de noviembre de 2026, Quanterix presentó sus resultados del tercer trimestre y la acción subió un 16,8 % en el día. Era la primera vez en nueve informes que subía con unos resultados. Dos sesiones después había devuelto tres cuartas partes de la subida. En el informe trimestral que la empresa mandó a la SEC ese mismo día faltaba una frase que sí estaba en el de agosto: la que prometía dejar de quemar caja en 2027.
- Precio 12-nov-2026
- 3,05 $47,48 M de acciones · capitalización 144,8 M$
- Caja a 30-sep-2026
- 80,7 M$Sin deuda · unos 70 M$ previstos a fin de 2026
- Ingresos 3T26
- 34,97 M$+6,3 % sobre el 2T · −13,1 % en un año
- FDA de LucentAD
- Sin decisión285 días desde la solicitud del 31-ene-2026
- Valor esperado hoy
- 2,38 $3,40 $ a finales de 2029 · 22 % por debajo del precio
- Con o sin la FDA
- 3,88 / 1,16 $Valor de hoy si autoriza o no antes del 31-mar-2027
El punto de partida
Una subida de un día y una frase que desaparece
Tengo Quanterix en cartera desde 2025. Es, de lejos, la posición que más pesa: hoy supone el 70 % de mi cartera de acciones y va un 43 % abajo desde que empecé a comprar, en 2025.
Lo digo al principio porque cambia cómo hay que leer todo lo que sigue. Con una posición así, lo fácil es buscar razones para aguantar. Por eso esta tesis la he escrito pensando en el accionista que todavía no la tiene, y no en el que ya ha perdido dinero con ella.
El lunes 9 de noviembre fue un buen día. La empresa contó que había vendido más que en el trimestre anterior, que su previsión anual se mantenía dentro de la horquilla de agosto y que su consejero delegado, Everett Cunningham, veía «el primer paso para recuperar el crecimiento». La acción cerró en 3,38 dólares.
El miércoles 11 cerró en 3,02.
En medio hubo tiempo de mirar dos cosas. La primera venía en el titular de la nota: la caja había bajado a 80,7 millones, por debajo del listón que yo me había puesto antes del dato. La segunda solo estaba en el informe trimestral. El texto de agosto decía que la empresa esperaba alcanzar el equilibrio de caja en 2027, y el de noviembre ya no lo dice. Lo que sí sigue es otra frase que ya estaba en agosto: que los flujos de caja de la operación seguirán siendo negativos hasta entrado 2027.
Una frase que se quita de un documento oficial pesa más que diez que se añaden en una nota de prensa.
Por qué esta empresa me enganchó
Quanterix hace una cosa que muy pocas empresas del mundo saben hacer. Encuentra una sola molécula de proteína entre miles de millones de moléculas de sangre. Gracias a eso, una proteína que antes solo se podía medir pinchando la columna para sacar líquido cefalorraquídeo ahora se mide en un tubo de sangre normal.
Con esa capacidad, la empresa ha construido un análisis para el alzhéimer. Medicare le ha puesto precio, una aseguradora grande lo cubre y está pendiente de la FDA. Si se lee de corrido, parece la historia perfecta de una pequeña empresa que va a cambiar un diagnóstico.
Luego miras las cuentas y la historia se complica. El negocio que paga las nóminas, el de vender máquinas y reactivos a laboratorios de investigación, lleva dos años encogiendo. La empresa compró otra para crecer y en doce meses tuvo que borrar casi un tercio de lo que pagó. Y el análisis del alzhéimer llega a un mercado donde ya hay cuatro pruebas autorizadas, dos de ellas de Roche.
La pregunta de esta tesis
Todo lo que sigue intenta contestar una sola cosa.
La pregunta¿Puede Quanterix convertir su análisis de sangre para el alzhéimer en un negocio que cobre mientras todavía le queda caja?
Para contestarla, la primera mitad de esta tesis mira la empresa: de dónde viene, cómo funciona su tecnología, quién le paga y por qué, quién manda y qué rivales pueden quitarle el mercado. La segunda mitad va a la caja, a las cuentas, a lo que vale la acción con tres escenarios y a mi veredicto.
Esta tesis la he hecho con mi segundo cerebro de análisis. Es el sistema que he montado para leer todo lo que la empresa ha mandado a la SEC, guardar cada promesa de la dirección con su fecha y comprobar si se cumplió. Los cálculos los he hecho con FARO, mi sistema operativo financiero.
La primera versión completa la terminé el 1 de octubre, con los datos de junio. Esta la rehace entera con los resultados del 9 de noviembre.
De Tufts a Billerica
De un laboratorio de Tufts a un polígono de Billerica
El químico que quería contar moléculas
La historia empieza a las afueras de Boston, en el laboratorio de química de David Walt en la Universidad de Tufts.
A mediados de los 2000, Walt y sus estudiantes trabajaban con matrices de pocillos diminutos, cada uno tan pequeño que solo cabe una bolita microscópica. Su idea era sencilla de decir y muy difícil de hacer. Si cada pocillo contiene una sola molécula marcada, ya no hace falta medir cuánta luz da una muestra entera. Basta con contar cuántos pocillos se encienden.
Esa técnica se llamó Simoa, de single molecule array: matriz de moléculas individuales. El informe anual de 2025 de Quanterix lo cuenta así: la tecnología central «se originó en Tufts, en el laboratorio del profesor David Walt, que es uno de los fundadores de Quanterix».
La empresa se constituyó en Delaware en abril de 2007 con un nombre muy de su época, Digital Genomics. En agosto de ese año pasó a llamarse Quanterix. El 18 de junio de 2007 había firmado con Tufts la licencia exclusiva de las patentes, el contrato del que todavía hoy cuelga su tecnología.
En esa primera etapa quedó resuelta una duda: la técnica funcionaba fuera del laboratorio de la universidad. La que quedó abierta sigue abierta casi veinte años después. ¿Cuánta gente está dispuesta a pagar por medir proteínas tan pequeñas?
La bolsa y los años de dinero fácil
Quanterix salió a bolsa en el Nasdaq en diciembre de 2017. Su plan de incentivos en acciones de 2017 entró en vigor el 11 de diciembre de 2017, «al completarse la oferta pública inicial», según el informe para la junta de 2026.
Fueron años buenos para las herramientas de laboratorio. La pandemia llenó de dinero a los laboratorios de investigación, y las farmacéuticas buscaban marcadores en sangre para sus ensayos de alzhéimer, esclerosis múltiple y daño cerebral. En mi opinión, Simoa se convirtió en la máquina de referencia para medir neurofilamento ligero, una proteína que sube cuando las neuronas se rompen.
A 30 de septiembre de 2026, la empresa dice haber completado más de 2.650 proyectos para más de 500 clientes en todo el mundo con sus plataformas.
El precio de esa época también se paga. Entre 2016 y 2025 no tuvo ni un año con beneficio operativo. Y entre 2021 y 2024 tuvo que rehacer sus cuentas, reconocer debilidades en el control contable y cambiar de auditor. La propia empresa declaró esas debilidades subsanadas en 2025.
Dos compras para dejar de encoger
En diciembre de 2024, Quanterix firmó la compra de Emission, una empresa pequeña, con pagos aplazados que dependen de hitos. Fue el aperitivo.
El plato fuerte llegó el 8 de julio de 2025. Quanterix cerró la compra de Akoya Biosciences por 150,97 millones de dólares, unas 2,2 veces sus ventas. Akoya hace biología espacial: máquinas que fotografían un trozo de tejido y dicen qué proteína hay en cada célula y dónde está.
La lógica que vendió la dirección era clara. Simoa mide proteínas en sangre y Akoya en tejido. Juntas, prometían en enero de 2025 unos 40 millones de ahorro de costes y crecimiento orgánico de «doble dígito alto».
Los ahorros llegaron, y de sobra. Los ingresos, no. En doce meses, Quanterix tuvo que reconocer que Akoya valía bastante menos de lo pagado: saneó 26,9 millones de fondo de comercio y 19,3 millones de un proyecto de investigación comprado, el 30,6 % del precio.
Hoy el mercado valora la empresa entera, restando su caja, en menos de lo que pagó por Akoya.
El cambio de guardia
En la segunda mitad de 2025 entraron cuatro consejeros nuevos y salieron cuatro, entre ellos David Walt. En enero de 2026 se fue el consejero delegado, Masoud Toloue, y llegó Everett Cunningham.
El informe anual de 2025 lo resume en una línea que se lee como aviso: los cambios en el consejo y la dirección «podrían cambiar el plan estratégico, el foco de producto y las prioridades de inversión».
Lo que quedó resuelto con esta etapa es que la empresa ya no es la de los fundadores. Lo que queda abierto es si el equipo nuevo sabe vender lo que la empresa sabe hacer.
Desde cero
Cómo funciona Simoa, explicado desde la cocina
La pregunta del cliente
Pongamos a una investigadora de un hospital universitario de Boston que estudia el alzhéimer. Quiere saber si una proteína llamada p-tau 217 sube en sangre años antes de que el paciente olvide dónde ha dejado las llaves.
Para eso necesita medir esa proteína en personas sanas, donde está en cantidades ridículas. Y necesita hacerlo en miles de muestras, porque un ensayo de un fármaco puede tener cientos de pacientes con varias extracciones cada uno.
Por qué cuesta contestarla
La técnica clásica para medir proteínas se llama ELISA. Funciona como una cocina con un solo fogón grande. Echas la muestra, añades un reactivo que se pega a la proteína y da color, y mides el color de toda la olla.
Si hay mucha proteína, el color se ve. Si hay muy poca, el color se pierde en el ruido de fondo. Es como intentar saber cuántas luciérnagas hay en un estadio de fútbol midiendo el brillo general desde la grada.
El principio
Simoa cambia la olla por una bandeja de cubitos de hielo con miles de huecos.
Primero, la proteína se pega a bolitas magnéticas, una molécula por bolita como mucho. Después, cada bolita cae en su propio hueco. Por último, los huecos que tienen una proteína se encienden.
La máquina ya no mide un brillo general. Cuenta huecos encendidos y huecos apagados, uno a uno. Por eso se habla de ELISA digital: contar en vez de medir una intensidad.
Dónde está el trabajo de verdad
Lo difícil está en las bolitas, en los anticuerpos que pegan cada proteína y en que los resultados salgan iguales en Boston y en Tokio. Cada prueba nueva, sea p-tau 217, la proteína GFAP o el neurofilamento ligero, exige desarrollar y validar su propio kit.
Ahí es donde Quanterix gana dinero. Y ahí también depende de otros. Para la p-tau 217 usa un anticuerpo con licencia de Eli Lilly, que le obliga a pagar hitos y regalías sobre las ventas de diagnóstico, por importes que la empresa no publica. Los discos donde ocurre la reacción los fabrica un único proveedor, STRATEC.
Lo que significa para el cliente
Para la investigadora de Boston, Simoa significa medir en sangre lo que antes exigía una punción lumbar. Para una farmacéutica, significa seguir a cientos de pacientes con análisis baratos en vez de con escáneres caros.
Y algo más: una vez que un ensayo de fase 2 se ha medido con Simoa, cambiar de máquina en la fase 3 tiene coste regulatorio. Ese es el mejor argumento a favor de la empresa en investigación.
Las máquinas
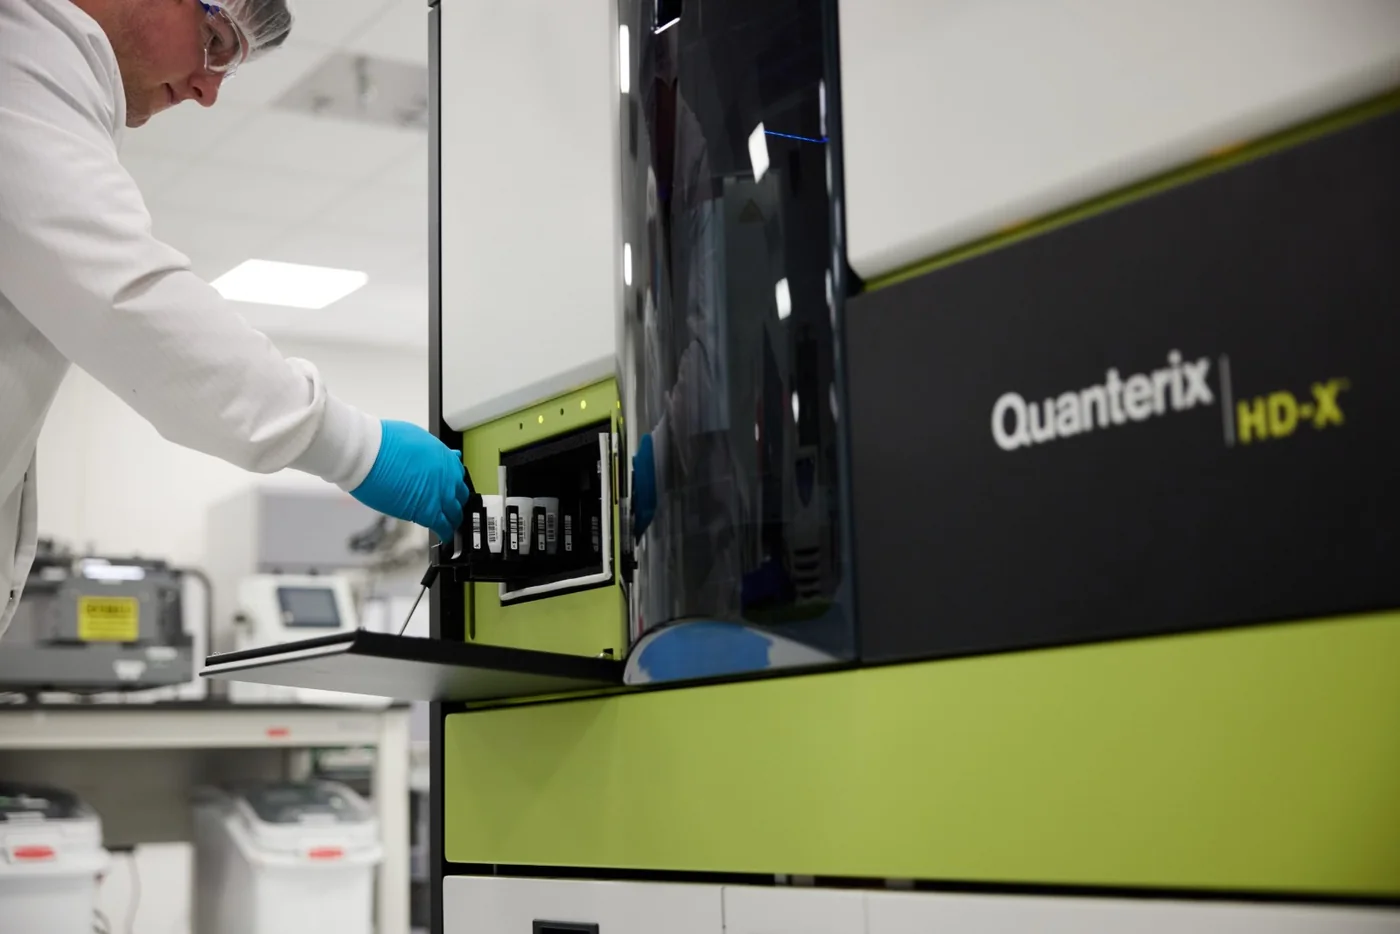
Quanterix vende dos instrumentos principales de Simoa: el HD-X, la máquina automática grande de los laboratorios centrales, y el SR-X, más pequeña y manual. En biología espacial vende las máquinas de Akoya.
En octubre de 2026, su socio en China, Innovita Biological Technology, consiguió que el regulador chino aprobara el HD-X, el SR-X y los kits de cuatro marcadores neurológicos: p-tau 217, GFAP, p-tau 181 y neurofilamento ligero.
Mi lectura de esta sección es que la ciencia está demostrada y que los clientes la valoran. El problema que veo es otro. Esa ventaja técnica no se nota ni en el precio ni en la cuota de mercado, y la parte de los números lo enseña.
Negocio
Los tres caminos por los que entra el dinero
La maquinilla y las cuchillas
El negocio de investigación funciona como el de las maquinillas de afeitar. La máquina se vende una vez y lo que se repite son las cuchillas: kits, discos, puntas y cubetas.
Un recorrido típico, ilustrativo pero con cifras de la empresa, sería así. Un grupo de neurociencia consigue una beca de los Institutos Nacionales de Salud de Estados Unidos y compra un HD-X. En el primer semestre de 2026, cada instrumento vendido le dejó a Quanterix unos 155.000 dólares de media, mezclando modelos. A partir de ahí, el laboratorio compra kits cada mes.
Cada Simoa instalado generaba unos 52.000 dólares al año en consumibles a mediados de 2026, frente a 69.000 en 2024. La base instalada creció de 1.035 a 1.120 máquinas en ese tiempo. Hay más máquinas, pero cada una se usa menos.
Ese es, para mí, el dato más incómodo del negocio de investigación. El cliente sigue teniendo la máquina. Solo que la enciende menos.
El laboratorio de encargo
El segundo recorrido es el de la farmacéutica que no quiere comprar la máquina. Manda sus muestras al laboratorio de Quanterix en Massachusetts, el Accelerator, y paga por análisis.
Esa línea se ha hundido. En el tercer trimestre de 2026, los servicios cayeron un 33 %, hasta 9,4 millones, «por menos volumen de análisis de muestras y desarrollo de ensayos», según el informe trimestral. La dirección dice que ha reorganizado el equipo comercial y que espera que los ingresos del Accelerator suban hasta entrado 2027.
Lo que dijo el tercer trimestre
El informe del 9 de noviembre separa las ventas por tipo, y cada línea cuenta una historia distinta.
| Línea | 3T25 | 3T26 | Cambio |
|---|---|---|---|
| Instrumentos | 7,2 | 4,4 | −39 % |
| Consumibles y otros productos | 19,0 | 20,8 | +10 % |
| Servicios y otros | 14,0 | 9,4 | −33 % |
| Total | 40,2 | 35,0 | −13 % |
Ventas de Quanterix por tipo, en millones de dólares. Los consumibles crecen por la demanda de farmacéuticas, mientras las máquinas y el laboratorio de encargo caen. Datos del 30-sep-2026. Fuente: 10-Q del tercer trimestre de 2026, presentado el 9-nov-2026.
Que los consumibles suban un 10 % es la mejor noticia del trimestre. La empresa lo atribuye a la demanda de las farmacéuticas. Las máquinas, en cambio, cayeron un 39 %, y la dirección espera que sigan flojas hasta entrado 2027 por la falta de dinero para equipos en universidades y empresas.
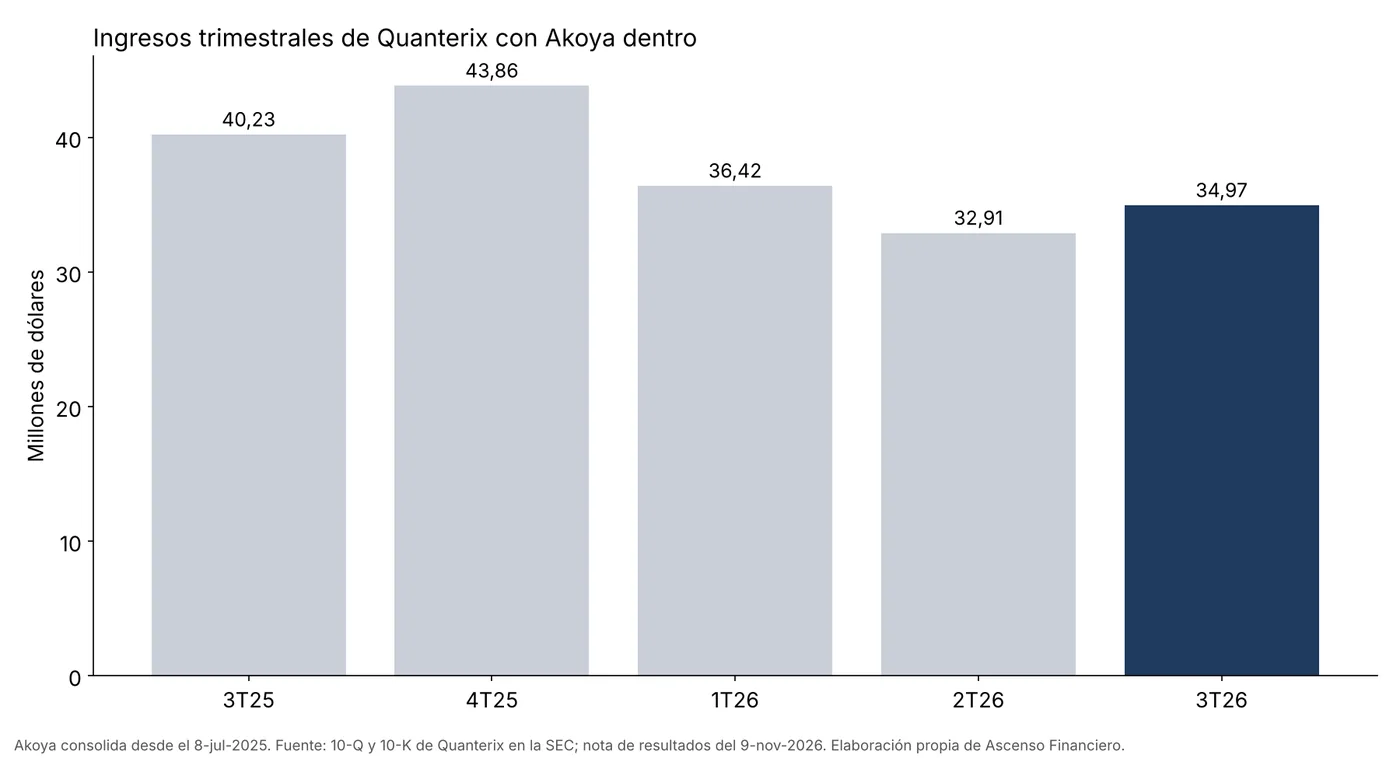
Por tecnología, Simoa vendió 20,64 millones en el trimestre, un 10,2 % menos que un año antes. La biología espacial de Akoya vendió 13,91 millones, un 19 % menos.
El análisis que se paga por paciente
El tercer recorrido todavía es una promesa.
Una mujer de 72 años va al neurólogo porque se le olvidan las conversaciones. Para recibir los fármacos nuevos contra el alzhéimer, Leqembi o Kisunla, hay que confirmar que tiene placas de amiloide en el cerebro. Hasta hace poco, eso exigía un escáner PET caro o una punción lumbar.
Con LucentAD Complete, el neurólogo manda un tubo de sangre al laboratorio de Quanterix. La prueba mide cinco marcadores y un algoritmo da el resultado. Según la empresa, deja en zona gris a un 10 % de los pacientes, frente a cerca del 30 % de una prueba de un solo marcador. Esa cifra es suya y la FDA todavía no la ha validado.
Medicare fijó en noviembre de 2025 una tarifa de 897 dólares por prueba. Anthem la cubre desde el 1 de julio de 2026 cuando se cumplen sus criterios médicos. Y el 1 de noviembre de 2026, el organismo sanitario de Florida publicó su tarifa para Medicaid, que permite cubrir la prueba a los afiliados de Medicaid y a los empleados públicos del estado.
Una tarifa todavía no es dinero en la cuenta. En la base de coberturas de Medicare no hay ninguna decisión de cobertura local sobre biomarcadores de alzhéimer en sangre, según la consulta de mi segundo cerebro del 1 de octubre de 2026. La propia empresa, en su calendario, pone para 2027 «recibir el reembolso de la cobertura y el pago». Y, hasta su informe del 9 de noviembre de 2026, no ha publicado cuántas pruebas de LucentAD ha facturado.
De dónde sale el dinero hoy
Hoy casi todo el dinero sale de laboratorios de investigación. La universidad y el gobierno suponen en torno al 57 % de las ventas, según estimaciones de terceros, porque la empresa no lo publica, y por eso cualquier recorte de presupuesto del NIH se nota en los pedidos. Los cinco mayores clientes suman un 14 % de las ventas.
Quanterix tampoco cobra regalías por su tecnología. Las paga: un porcentaje bajo a Tufts, Stanford, Revvity y la Universidad de Washington, según el informe anual de 2025.
Mi lectura es que el negocio de cuchillas existe y es bueno cuando las máquinas se usan. Su debilidad es que depende de que el cliente tenga presupuesto, y en 2025 y 2026 no lo ha tenido. El diagnóstico, en cambio, cobraría por paciente y no dependería de becas, pero hoy todavía no factura de forma que la empresa quiera enseñar.
Directiva y capital
Quién pilota
Un equipo nuevo entero
Ninguno de los seis cargos ejecutivos clave lo ocupa hoy la misma persona que a 31 de diciembre de 2025. El equipo que va a decidir si Quanterix sobrevive lleva menos de un año junto.
Everett Cunningham llegó el 19 de enero de 2026. Viene de la dirección comercial de Illumina y antes pasó por Exact Sciences, GE, Quest y Pfizer. Conoce el diagnóstico y conoce la venta. Nunca había dirigido una empresa cotizada.
Jason Faessler es el director financiero desde el 22 de junio de 2026. Antes llevaba la planificación financiera en Bruker, uno de los rivales en biología espacial.
Jim Gute entró como director comercial el 10 de agosto de 2026, también desde Exact Sciences y GE. En agosto la empresa nombró además un vicepresidente sénior para dirigir el diagnóstico, y en septiembre llegó un director médico de Quest.
Lo que significa este equipo para la empresa, en mi opinión, es una apuesta clara por el diagnóstico. Exact Sciences es el ejemplo de manual de una empresa que llevó una prueba propia hasta la FDA y Medicare. También es el ejemplo de una empresa que, por el camino, pidió dinero al accionista varias veces.
El presidente que compró
Bill Donnelly, antiguo director financiero de Mettler-Toledo, preside el consejo desde marzo de 2025. El 12 y el 13 de agosto de 2026, dos días después de que la acción cayera un 40 % por el recorte de previsiones, compró 99.400 acciones a 2,88 dólares de media, según su formulario 4 en la SEC.
Es la mejor señal de los directivos que he encontrado, y es pequeña: un 0,21 % de las acciones. El equipo nuevo, el que cobra por gestionar el día a día, no ha comprado.
Lo que prometen y lo que cumplen
Mi segundo cerebro guarda cada promesa con su fecha. En Quanterix el patrón se ve en cuatro filas.
| Fecha | Promesa | Qué pasó |
|---|---|---|
| ene-2025 | 40 millones de ahorro con Akoya y crecimiento orgánico de doble dígito alto | Ahorro de 85 millones; ingresos combinados un 23 % abajo |
| mar-2026 | Ingresos de 2026 de 169-174 millones y equilibrio en el segundo semestre | Recortada en agosto |
| ago-2026 | Ingresos de 142-148 millones, equilibrio en 2027 y unos 80 millones de caja a fin de año | En noviembre: 142-146, sin fecha de equilibrio y unos 70 millones de caja |
| 1S26 | Decisión de la FDA esperada en 2026 | A 12-nov-2026, sin decisión |
Promesas de la dirección de Quanterix y su resultado. Fuente: notas de resultados y 10-Q de 2025 y 2026 en la SEC.
La lectura es incómoda. Cuando la promesa depende de recortar costes, se cumple. Cuando depende de vender más, no se cumple. Y la fecha del equilibrio de caja ha pasado de 2026 al segundo semestre de 2026, luego a 2027 y ahora a ninguna fecha.
Cómo cobran
El consejero delegado tiene 813.750 acciones de rendimiento que solo se consolidan si la acción llega a 10, 15 y 20 dólares antes de 2028-2030. Desde 3 dólares, eso exige multiplicar el precio por más de tres. Una venta de la empresa por debajo de 10 dólares no le daría nada por esa parte.
Pero el 57 % de su paquete son acciones que cobra solo por seguir en el puesto, aunque la acción baje.
En la junta de junio de 2026, los accionistas rechazaron ampliar el plan de acciones para empleados: 24,0 millones de votos en contra y 9,7 millones a favor. El consejo amplió entonces, sin votación, el plan de incorporación hasta 3,308 millones de acciones. Es legal. Creo que va contra lo que votaron los dueños.
First Eagle, un fondo de valor, tenía un 4,6 % a 30 de septiembre de 2026, por debajo del 5,8 % que declaraba antes. El inversor activista Kent Lake tiene un 4,5 % y un pacto para no presionar hasta 2027. Y a 15 de septiembre de 2026 había 4,977 millones de acciones vendidas en corto, el 13,1 % de las que cotizan libremente.
Mi conclusión sobre la dirección es que el diseño de los incentivos del consejero delegado es bueno, pero el historial de la empresa con sus propias previsiones es malo. Para mí, la dirección seguirá siendo un riesgo hasta que cumpla una previsión anual completa. La primera oportunidad es el año 2026, que se cierra en marzo de 2027.
Competencia
Contra quién compite
En investigación: el mismo cliente, crecimientos opuestos
Si toda la caída de Quanterix fuera culpa del ciclo, sus rivales también caerían. No es lo que pasa.
Thermo Fisher creció un 5 % orgánico en el primer semestre de 2026 y dijo que la universidad volvía a crecer a un dígito bajo. Bruker creció un 2,3 %. Mientras, los ingresos combinados de Quanterix y Akoya caían un 23 %.
El rival que más me preocupa en investigación es Alamar Biosciences, de Fremont, California. Alamar mide cientos de proteínas a la vez con sensibilidad alta. En los doce meses hasta junio de 2026 facturó 100,4 millones de dólares, frente a los 95,0 millones de Simoa. Hace dos años facturaba 25 millones. Cada instrumento de Alamar genera unos 529.000 dólares al año en consumibles, según su folleto de salida a bolsa, frente a los 52.000 de Simoa.
El dinero de los laboratorios se está moviendo de medir pocas proteínas con mucha sensibilidad a medir muchas a la vez. En biología espacial, los que ganan cuota son 10x Genomics y Bruker.
| Empresa | Valor de empresa sobre ventas | Crecimiento | Margen bruto |
|---|---|---|---|
| Quanterix | 0,5 veces | −23 % combinado | 47,9 % ajustado |
| Alamar | 21,6 veces | +82 % | 58,7 % |
| Thermo Fisher | 6,2 veces | +5 % | 41,0 % |
| Bruker | 3,3 veces | +2,3 % | 48,5 % |
Comparables de Quanterix en herramientas de proteómica. El mercado paga más de veinte veces las ventas por la empresa que crece y menos de una vez por la que encoge. Datos a 30-sep-2026, segundo trimestre de 2026. Fuente: Interactive Brokers, stockanalysis.com y folleto S-1 de Alamar.
En diagnóstico: el mercado despega con inquilinos
En la carrera del análisis de sangre para el alzhéimer, la FDA ya ha autorizado cuatro pruebas en la misma categoría.
La primera fue Lumipulse, de Fujirebio, en mayo de 2025. Después, Roche con su prueba de p-tau 181 en octubre de 2025. El 19 de agosto de 2026 llegaron las dos que más le duelen a Quanterix: PrecivityAD2, de C2N, que también combina varios marcadores, y Elecsys pTau217, de Roche.
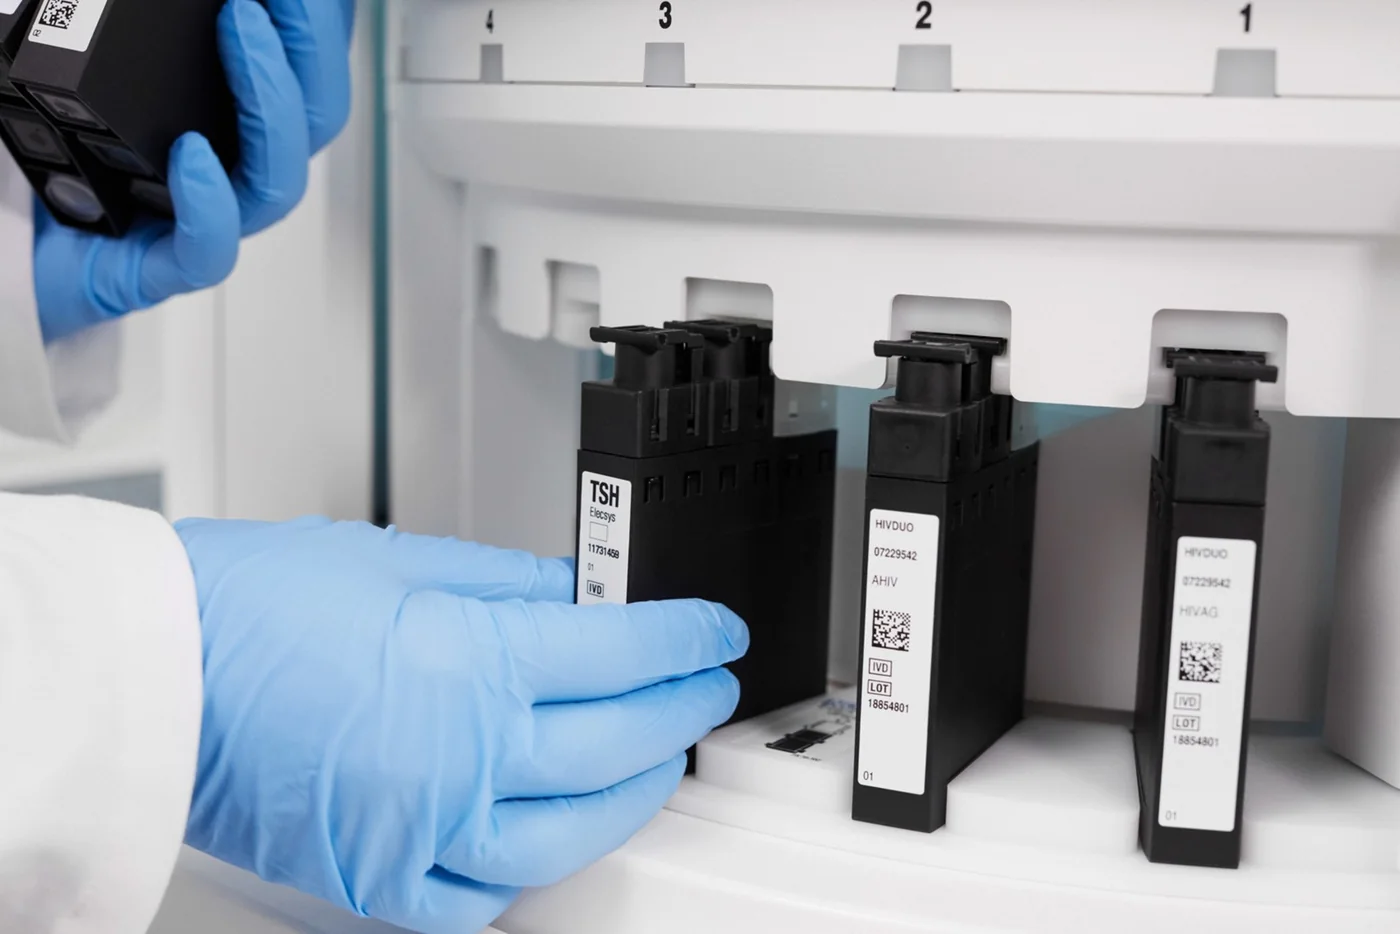
Roche entra con autorización para atención primaria, más de 4.500 analizadores cobas instalados en Estados Unidos y la distribución de Quest y Labcorp. LucentAD se hace en un solo laboratorio, en Massachusetts.
La política de Anthem fue lo que más me hizo cambiar de idea sobre el valor de la FDA. Cubre LucentAD, pero también PrecivityAD2, ALZpath y Lumipulse. Acepta cualquier prueba autorizada por la FDA o que mida p-tau 217, solo en pacientes con síntomas de 50 años o más. Para ese pagador, la autorización de la FDA cambia poco. Donde sí pesa es en poder vender kits de diagnóstico a otros laboratorios, y eso depende de que el HD-X consiga su estatus de diagnóstico, que la empresa espera para 2027.
Qué decide la compra
En investigación, el cliente compra por tres cosas: que la máquina mida lo que necesita, que sus datos sean comparables con los de otros grupos y que el coste por muestra encaje en la beca.
En diagnóstico, el neurólogo y el laboratorio compran por otras: que la prueba esté cubierta por el seguro del paciente, que el resultado sea claro y que llegue rápido. Ahí, una red de 4.500 analizadores pesa más que la sensibilidad de un laboratorio.
Dónde es más fuerte y dónde menos
Considero que la ventaja de Quanterix es más defendible en los ensayos de fármacos ya en marcha. Si una farmacéutica ha medido su fase 2 con Simoa, lo normal es que siga en la fase 3. Es una ventaja real que no aparece en ningún número publicado.
Es menos defendible en el diagnóstico de primera línea, donde Roche tiene la máquina, el canal y la autorización. El espacio que le queda a LucentAD es el del especialista con un caso dudoso, donde una prueba de cinco marcadores con menos zona gris puede ser la que el neurólogo pida.
Eisai, la farmacéutica de Leqembi, prevé que la sangre pase de en torno al 15 % de los diagnósticos de confirmación a más de la mitad en su año fiscal 2028. Si eso ocurre, el pastel crece mucho. La duda es qué parte le toca a una empresa que llega quinta.
La competencia que más amenaza la tesis es Roche, porque ataca justo la parte del negocio que podría sostener la valoración.
Tercer trimestre de 2026
El examen del 9 de noviembre
El 2 de octubre de 2026, antes de los resultados, dejé por escrito qué datos confirmarían la tesis y cuáles la romperían. No los he movido. Esto es lo que salió.
| Dato | Listón para preocuparme | Resultado | Lectura |
|---|---|---|---|
| Ingresos del 3T26 | Por debajo de 32,9 millones | 34,97 millones | Aprobado, rozando el notable |
| Previsión de ingresos de 2026 | Mínimo por debajo de 142 millones | 142-146 millones | Aprobado justo |
| Caja a 30 de septiembre | Por debajo de 82 millones | 80,7 millones | Suspenso |
| Simoa sin compras | Peor que −20 % | −10,2 % | Aprobado justo |
| FDA de LucentAD | Retirada o denegación | Sin decisión ni fecha | Pendiente |
| Ampliación de capital | Emisión antes del equilibrio | Ninguna | Aprobado |
| Equilibrio de caja en 2027 | Retraso | Frase retirada del informe | Suspenso |
Listones fijados el 2-oct-2026 frente a lo publicado el 9-nov-2026. Fuente: nota de resultados (EX-99.1) y 10-Q del tercer trimestre de 2026 de Quanterix en la SEC.
Los ingresos subieron un 6,3 % respecto al segundo trimestre. Es la primera subida trimestral desde finales de 2025, y la dirección la atribuye a la reorganización comercial del verano. Dentro, los consumibles crecieron un 10 % y las máquinas cayeron un 39 %.
Los dos suspensos van al mismo sitio: la caja. Cuando fijé los listones, me puse una regla. Un listón roto significa no ampliar. Dos listones rotos de razones distintas significan reducir o salir. Estos dos son de la misma razón, la caja, así que la regla no me obliga todavía a nada más que a no ampliar.
Lo extraordinario del año también conviene apartarlo. En los nueve primeros meses, Quanterix registró 46,9 millones de deterioros y reestructuración ligados a Akoya y un ingreso único de 21,6 millones por cancelar un contrato heredado de Akoya. En el tercer trimestre no hubo nada de eso, apenas 0,2 millones de reestructuración. La pérdida neta del trimestre, 21,6 millones, es la que hay sin maquillaje.
Caja y dilución
La caja: cuánto queda y cuánto dura
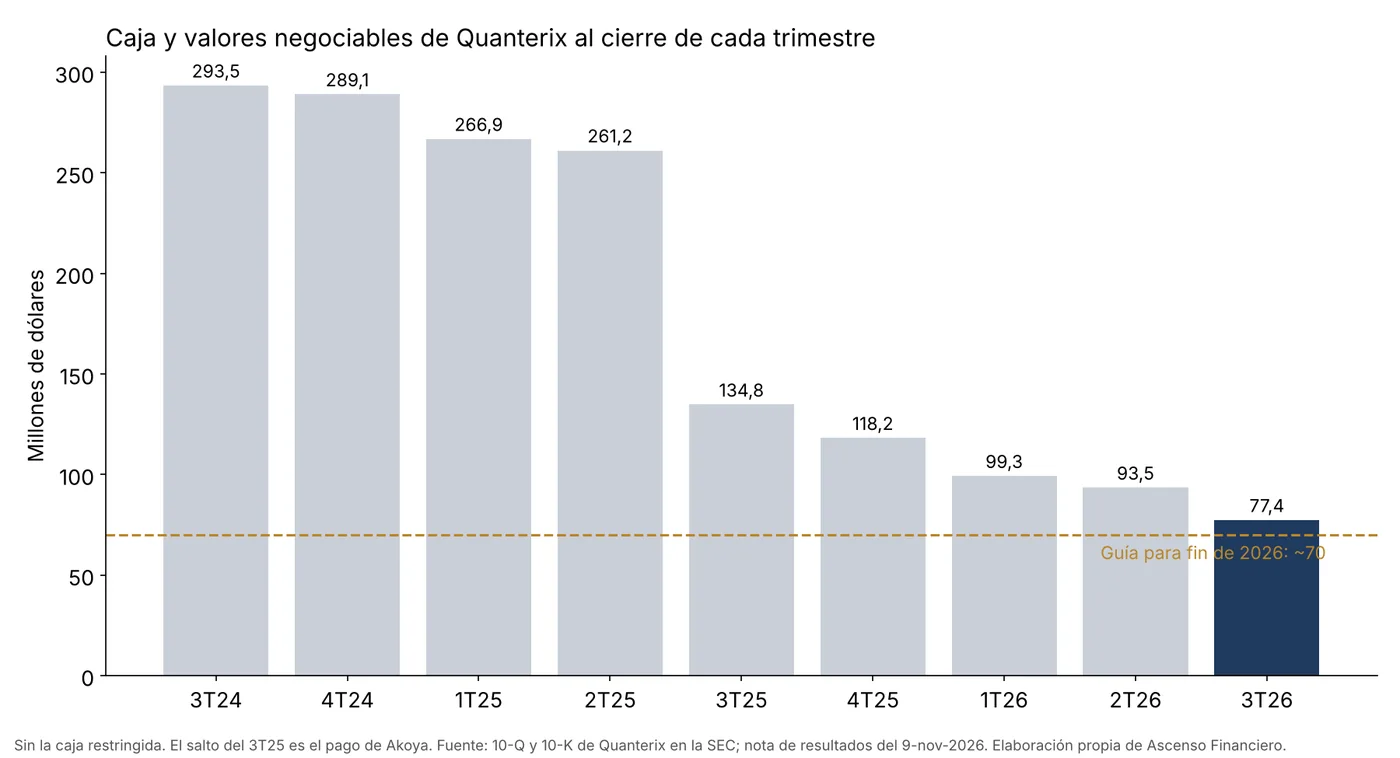
Según su nota de resultados, a 30 de septiembre de 2026 Quanterix tenía 80,7 millones de dólares entre caja y valores negociables. Sin la caja restringida, que no puede usar libremente, eran 77,4 millones. Tres meses antes eran 96,9 y 93,5.
En el trimestre, la caja bajó 16,2 millones. Parte de esa bajada es dinero pendiente de cobro a clientes, que debería volver. La propia empresa prevé terminar el año con unos 70 millones, lo que implica otros 10,7 millones de quema en el cuarto trimestre.
Con los datos de 2026, calculo una quema de fondo de entre 10 y 11 millones por trimestre, una vez quitados los vaivenes de cobros y pagos. Es una estimación mía. Con ese ritmo y los 70 millones de fin de año, la caja bajaría a unos 25 millones, que considero el mínimo para operar con tranquilidad, a principios de 2028.
Eso no es una alarma inmediata. El informe dice que la caja es suficiente para al menos los próximos doce meses, y no hay deuda que vencer. Lo que sí cambia es el calendario. Para llegar a 2028 sin pedir dinero, la empresa necesita que su negocio mejore antes, y su último informe ya no promete cuándo.
Hay un compromiso que no aparece en la caja. Quanterix tenía 31,4 millones de dólares en pasivos por arrendamiento a 30 de septiembre de 2026, sobre todo de oficinas y laboratorios. Es un pago que llega cada mes aunque la empresa venda menos.
Lo que cuesta una ampliación
La pregunta incómoda es a qué precio pediría dinero Quanterix si tuviera que hacerlo.
A 2 de noviembre de 2026 había 47,478 millones de acciones, un 1,6 % más que un año antes. En agosto de 2023 eran 37,553 millones. El salto lo explica sobre todo Akoya, que se pagó en parte con acciones.
He calculado dos casos con FARO. Una ampliación de 40 millones de dólares a 2,50 por acción añadiría 16 millones de acciones, un 34 % más. Una de 60 millones a 2,00 dólares añadiría 30 millones, un 63 % más.
En el primer caso, quien tiene la acción hoy pasa a poseer tres cuartas partes de lo que poseía. En el segundo, algo más del 60 %. La empresa sería la misma, con más caja y más dueños.
Además de las ampliaciones, la empresa paga una parte del sueldo en acciones. Ese pago equivalió al 12,1 % de los ingresos del año terminado en junio de 2026, por encima del 10 % que para mí marca una dilución que el accionista nota.
Creo que la caja da para todo 2027, pero sin margen para que el negocio vuelva a fallar. La pregunta del accionista pasa por aquí: si LucentAD no cobra en 2027, alguien tendrá que poner dinero, y lo pondrá al precio que tenga la acción ese día. Una ampliación por debajo de 4 dólares antes del equilibrio es, según las reglas que me fijé en octubre, motivo para salir de la acción.
Cuentas
Las cuentas, sin maquillaje
| Trimestre | Ingresos | Margen bruto ajustado | EBITDA ajustado | Resultado neto |
|---|---|---|---|---|
| 3T25 | 40,2 | 45,9 % | −11,9 | −33,5 |
| 4T25 | 43,9 | 50,0 % | −7,9 | −23,1 |
| 1T26 | 36,4 | 50,9 % | −9,8 | −17,5 |
| 2T26 | 32,9 | 47,9 % | −10,0 | −48,9 |
| 3T26 | 35,0 | 47,4 % | −12,2 | −21,6 |
Cuentas trimestrales de Quanterix en millones de dólares. El del 1T26 incluye el ingreso único de 21,6 millones por la cancelación del contrato de Akoya y un deterioro de 19,3; el del 2T26, el deterioro de 26,9 millones del fondo de comercio. Datos a 30-sep-2026. Fuente: notas de resultados y 10-Q de Quanterix en la SEC.
El margen bruto ajustado fue del 47,4 % en el tercer trimestre, 1,5 puntos más que un año antes. La empresa espera entre el 48 % y el 50 % para todo 2026. Con las normas contables estándar, el margen fue del 38,6 %.
El EBITDA ajustado, que es el resultado de explotación antes de amortizaciones y sin algunos gastos que la empresa considera no recurrentes, fue de −12,2 millones. Hace un año era de −11,9. Después de dos años de recortes, la empresa pierde lo mismo por trimestre que antes.
Ese EBITDA ajustado deja fuera el pago en acciones a empleados, unos 17 millones al año. Ese dinero no sale de la caja, pero sale del bolsillo del accionista en forma de dilución. Por eso miro también el resultado neto, que en el tercer trimestre fue de −21,6 millones.
La calidad de las cuentas es baja, aunque no veo manipulación. Tras rehacer los años 2021 a 2024, la contabilidad es más prudente que antes. El problema está en lo ajustado: durante seis trimestres seguidos excluyó costes de integración que se repetían.
Mi lectura es que el negocio ha dejado de caer, pero no ha empezado a ganar dinero. Un trimestre con ingresos al alza y pérdidas estables es un comienzo. La prueba que lo confirmaría es un cuarto trimestre por encima de 38 millones, que es lo que exige la parte baja de la previsión anual. La que lo rompería es otro recorte de previsión en marzo de 2027.
Valoración
Lo que vale la acción
Por qué no uso el PER ni el descuento de flujos
Quanterix pierde dinero y quema caja, así que el PER y el descuento de flujos de caja no sirven: no hay beneficio ni flujo positivo que descontar con una senda creíble. Tampoco me sirve comparar su múltiplo con la media del sector, que mezcla empresas que crecen un 82 % con una que encoge.
He usado una suma de partes. Valoro por separado las herramientas de Simoa, la biología espacial y el diagnóstico, cada una con un múltiplo de sus ventas en 2029. Sumo la caja que quedaría ese año y divido entre las acciones que habría entonces, después de las ampliaciones de cada escenario. Luego traigo ese valor a hoy al 12 % anual, que es lo que le pido a una empresa pequeña con este riesgo.
Tres caminos hasta 2029
| Supuesto | Bajista | Base | Alcista |
|---|---|---|---|
| Caja a fin de 2026 | 66 millones | 70 millones | 71 millones |
| Crecimiento de Simoa en investigación, 2027-2029 | −4 %, −3 %, 0 % | +2 %, +3 %, +3 % | +6 %, +7 %, +7 % |
| Ventas de diagnóstico en 2029 | 12 millones | 32 millones | 75 millones |
| Ampliación de capital | 50 millones a 2,00 dólares en 2027 | 30 millones a 3,50 dólares en 2027 | Ninguna |
| Acciones a fin de 2029 | 85,4 millones | 67,0 millones | 56,5 millones |
| Valor por acción a fin de 2029 | 1,49 dólares | 4,84 dólares | 12,78 dólares |
Supuestos principales de los tres escenarios y valor resultante por acción. Los múltiplos van de 0,5 a 1,75 veces las ventas en herramientas y de 1,5 a 5 veces en diagnóstico. Calculado con FARO a 12-nov-2026. Elaboración propia con datos de la SEC.
El escenario bajista es un fracaso comercial con ampliación barata. La FDA no autoriza a tiempo, o autoriza y LucentAD no despega frente a Roche y C2N. Las herramientas siguen cayendo. La empresa pide 50 millones a 2 dólares en 2027, más tarde otras ampliaciones a 1,50, y recorta hasta donde puede. En 2029 la acción vale menos de la mitad que hoy.
El escenario base es el de la paciencia. La FDA autoriza entre finales de 2026 y 2027, el diagnóstico pasa de unos 10 millones a 32 millones en 2029, las herramientas crecen a un dígito bajo y la biología espacial se estabiliza. La empresa aprovecha el impulso de la autorización para ampliar 30 millones a 3,50 dólares. El equilibrio llega en 2030, varios años después de lo que prometía.
El escenario alcista exige que todo salga bien. Autorización rápida, cobertura amplia de Medicare, 75 millones de diagnóstico en 2029, herramientas al 6-8 % anual y ninguna ampliación.
En los tres, el accionista de hoy acaba con una porción más pequeña de la empresa que la que tiene ahora.
Cuánto pesa cada camino
Aquí está lo que más ha cambiado desde octubre. Entonces le daba un 60 % de probabilidad a que la FDA autorizara LucentAD antes del 31 de marzo de 2027. Hoy le doy un 45 %.
Lo he bajado por tres razones. La solicitud lleva 285 días sin decisión, cuando el consejero delegado hablaba de seis a nueve meses. El informe del 9 de noviembre no da ninguna fecha nueva. Y la retirada del equilibrio de caja en 2027 me dice que la propia dirección espera que el diagnóstico tarde en cobrar.
Con ese 45 %, los pesos quedan así: un 62 % para el bajista, un 30 % para el base y un 8 % para el alcista.
| Bajista | Base | Alcista | Ponderado | |
|---|---|---|---|---|
| Probabilidad | 62 % | 30 % | 8 % | 100 % |
| Valor a fin de 2029 | 1,49 | 4,84 | 12,78 | 3,40 |
Valor por acción en dólares a finales de 2029 en cada escenario y valor esperado. Calculado con FARO a 12-nov-2026.
El valor esperado a finales de 2029 es de 3,40 dólares. Descontado al 12 % anual hasta hoy, queda en 2,38 dólares. Con la acción a 3,05 dólares el 12 de noviembre de 2026, mi valor está un 22 % por debajo del precio. La rentabilidad anual esperada hasta 2029 desde ese precio es del 3,5 %, por debajo del 7 % anual que supongo para un índice mundial.
En octubre, con los datos de junio, mi valor de hoy era de 3,35 dólares. La bajada a 2,38 viene del tercer trimestre fallido en caja, de los diez millones menos de caja prevista y de la menor probabilidad de la FDA.
Todo depende de una carta de la FDA
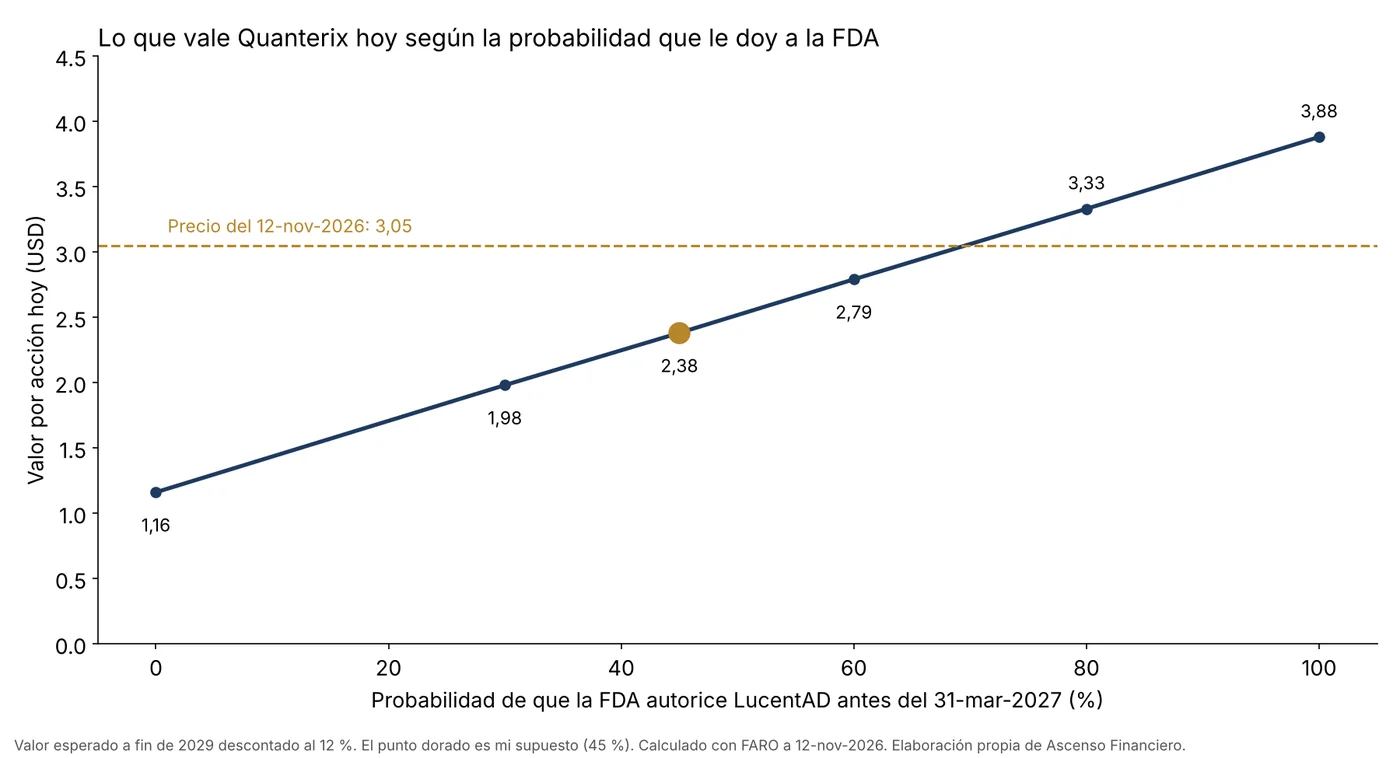
Si la FDA autoriza LucentAD antes del 31 de marzo de 2027, mi valor de hoy sube a 3,88 dólares. Si no lo hace, baja a 1,16. Entre una cosa y otra hay una diferencia de más del triple.
Para que el valor iguale el precio de 3,05 dólares, la probabilidad de autorización tendría que ser del 70 %. Con la probabilidad que yo usaba en octubre, el 60 %, el valor sería de 2,79 dólares, todavía por debajo del precio.
Con mis supuestos, el precio de hoy equivale a dar un 70 % de probabilidad a la autorización. Y aun con la autorización segura, el valor de hoy apenas supera el precio en un 27 %. La recompensa por acertar es moderada y el castigo por fallar, muy grande.
Mi posición
Mi error con esta acción: el tamaño
Quanterix supone hoy el 70 % de mi cartera de acciones. Es una apuesta binaria: si la FDA y el negocio salen bien, la acción puede multiplicarse; si salen mal, puede perder más de la mitad. En octubre calculé que, con mis supuestos de entonces, uno de cada tres resultados posibles perdía más de la mitad del valor.
La regla que yo mismo me puse para apuestas así es que ninguna pase del 5 % de mi cartera de acciones. Estoy catorce veces por encima. No llegué ahí por un plan. Llegué comprando más cada vez que la acción bajaba, convencido de que el precio exageraba.
Las cuentas de tamaño, con la vara del 12 % anual, dicen algo muy claro. A estos precios, cualquier tamaño de posición resta crecimiento esperado a la cartera. Con un 70 %, el efecto es peor que no tenerla.
Con estos números, yo no amplío.
Lo cuento porque es exactamente el error que veo repetir a mucha gente: enamorarse de una historia buena y dejar que crezca dentro de la cartera hasta que una sola decisión de la FDA decide tu año. La tesis puede salir bien. El tamaño, aun así, está mal.
Calendario
Catalizadores y riesgos
| Fecha | Qué pasa | Qué sería bueno | Qué sería malo |
|---|---|---|---|
| En cualquier momento | Decisión de la FDA sobre LucentAD | Autorización | Retirada o denegación |
| 11-dic-2026 | Fin de la financiación provisional del gobierno de EE. UU., que incluye el NIH | Presupuesto del NIH cerca de 47.300 millones | Recorte hacia 41.000 millones |
| Marzo de 2027 | Resultados del 4T26, informe anual y previsión de 2027 | Caja de 75 millones o más, fecha de equilibrio y número de pruebas de LucentAD | Caja por debajo de 75 millones, diagnóstico por debajo de 10 millones en 2026 |
| 31-mar-2027 | Límite que me pongo para la FDA | Autorizada | Sin decisión |
| 2027 | Estatus de diagnóstico del HD-X y fin del pacto de Kent Lake | Avance en plazo y presión por una venta con prima | Retraso o pelea en el consejo |
Calendario de lo que puede mover la tesis. Fuentes: nota de resultados y 10-Q del 3T26; Cámara de Representantes de EE. UU. para el presupuesto del NIH.
Los hechos que me obligarían a revisar la tesis entera, fijados antes de escribir este veredicto, son cuatro:
- Unos ingresos de 2026 por debajo de 142 millones o una previsión de 2027 que crezca menos de un 5 %.
- Una caja a fin de 2026 por debajo de 75 millones, una previsión de 2027 sin fecha de equilibrio o una quema prevista de más de 25 millones.
- La falta de autorización de la FDA a 31 de marzo de 2027, una retirada o denegación antes, o unas ventas de diagnóstico de 2026 por debajo de 10 millones sin cifra de pruebas en la llamada del cuarto trimestre.
- Cualquier ampliación de capital por debajo de 4 dólares antes de alcanzar el equilibrio, que para mí es motivo de salida.
El segundo punto está casi saltado de antemano: la propia empresa prevé unos 70 millones de caja a fin de año. Si se confirma en marzo, será el tercer listón roto, aunque los tres son de la misma razón: la caja.
Los riesgos que no salen en el calendario también pesan. Roche puede quedarse con la mayor parte del volumen en atención primaria. Los pagadores pueden presionar la tarifa de 897 dólares si cubren cualquier prueba de p-tau 217. Y cada bajada de la acción abarata la ampliación que la empresa podría necesitar.
Conclusión
Veredicto: ciencia sólida, caja con fecha
Valor de hoy de 2,38 $ frente a un precio de 3,05 $. Todo depende de una carta de la FDA que todavía no tiene fecha.
Quanterix tiene una tecnología que muy pocas empresas del mundo igualan y un análisis de sangre para el alzhéimer con precio en Medicare, cobertura de Anthem y de Medicaid en Florida. Como acción, en cambio, la veo cara para el riesgo que lleva.
El 12 de noviembre de 2026, la acción cotizaba a 3,05 dólares. Con mis supuestos, ese precio equivale a dar un 70 % de probabilidad a que la FDA autorice LucentAD antes del 31 de marzo de 2027, y a confiar en que la empresa sabrá cobrar la prueba antes de quedarse sin caja.
Con mis supuestos, el valor esperado a finales de 2029 es de 3,40 dólares, y de 2,38 traído a hoy. Para justificar el precio actual, la probabilidad de autorización tendría que ser de un 70 %, y yo le doy un 45 %. Ni con la autorización segura el valor de hoy sube de 3,88 dólares.
El problema principal se parece a una carrera contra un depósito de gasolina. El coche es bueno y el destino existe, pero cada trimestre la aguja baja diez millones, y la gasolinera, que es la FDA y el cobro a los seguros, no aparece en el mapa con fecha. Si el coche se para antes, alguien tendrá que empujar, y empujar se paga en acciones nuevas.
La considero una acción especulativa y cara para el riesgo que lleva, que en mi cartera pesa mucho más de lo que debería. Puede que peque de prudente con la FDA: la mayoría de las solicitudes que se alargan acaban autorizadas, y una carta favorable haría subir la acción con fuerza en un día. Quien compra hoy, sin embargo, ya paga buena parte de esa carta por adelantado.
Vuelvo a la pregunta del principio. ¿Puede Quanterix convertir su análisis de sangre para el alzhéimer en un negocio que cobre mientras todavía le queda caja? Creo que puede conseguir la autorización y que la ciencia lo merece. Lo que no veo todavía es el cobro: no hay número de pruebas, no hay cobertura de Medicare por regiones y la empresa ya no da fecha de equilibrio. Hasta que eso aparezca, la caja manda más que la ciencia.
Quanterix ya demostró que sabe contar moléculas de una en una. Ahora tiene que demostrar que sabe contar dinero antes de que se le acabe.
Lo que voy a vigilar
Tengo una posición larga en QTRX. Esta tesis me sirve también a mí: me dice qué tiene que pasar para que esa posición tenga sentido. Son tres fechas.
La primera puede llegar cualquier día: la decisión de la FDA sobre LucentAD. Una autorización, sobre todo si llega antes de fin de año, mejoraría mucho la tesis y subiría mi valor de hoy hacia los 3,88 dólares. Una retirada o una denegación la rompería. Si el 31 de marzo de 2027 sigue sin decisión, trataré la autorización como perdida para esta tesis y la revisaré entera.
La segunda llegará en marzo de 2027, con los resultados del cuarto trimestre, el informe anual y la previsión de 2027. Lo bueno sería una caja de al menos 75 millones, una fecha concreta de equilibrio y, por fin, el número de pruebas de LucentAD facturadas. Lo alarmante sería una caja por debajo de 75 millones, que la empresa ya anticipa con su previsión de unos 70, unas ventas de diagnóstico por debajo de 10 millones en 2026 o una previsión de 2027 sin fecha de equilibrio.
La tercera llegará hacia mayo de 2027, con el primer trimestre de 2027. Ahí veré si los consumibles siguen creciendo y si el laboratorio de encargo se recupera, como promete la dirección. Si los ingresos trimestrales vuelven por debajo de los 32,9 millones del segundo trimestre de 2026, el suelo del negocio de herramientas no era un suelo.
Un hecho me haría cambiar de idea sin esperar a ninguna fecha: una ampliación de capital por debajo de 4 dólares antes del equilibrio. Según mis reglas, eso es motivo para salir, porque diría que la caja se acabó antes que la paciencia.
Actualizaré esta tesis aquí mismo después de cada resultado trimestral.
Lectura del 12 de noviembre de 2026. Precio de 3,05 dólares según Interactive Brokers. Valor esperado de 3,40 dólares a finales de 2029 y de 2,38 hoy, con un 45 % de probabilidad de autorización de la FDA antes del 31 de marzo de 2027 y descuento del 12 % anual.
¿Y tú? Si una sola acción fuera el 70 % de tu cartera y la decisión que la mueve estuviera en manos de la FDA, ¿esperarías a la carta o reducirías antes de que llegue?
Te leo en los comentarios.
Gracias por llegar hasta aquí. Como siempre, no prometo milagros, prometo ascenso financiero.
En corto
Preguntas frecuentes sobre Quanterix
¿Qué hace Quanterix?
Quanterix fabrica instrumentos y reactivos que miden proteínas en sangre y en tejido con una sensibilidad muy alta. Su tecnología Simoa cuenta moléculas de una en una. Desde 2025 también vende las máquinas de biología espacial de Akoya y ofrece LucentAD Complete, un análisis de sangre para el alzhéimer.
¿Qué es LucentAD Complete?
Es un análisis de sangre que mide cinco marcadores y usa un algoritmo para indicar si un paciente con síntomas de memoria probablemente tiene placas de amiloide. Se hace en el laboratorio de Quanterix en Massachusetts. Medicare le fijó una tarifa de 897 dólares en noviembre de 2025.
¿Ha aprobado la FDA el análisis de alzhéimer de Quanterix?
No a 12 de noviembre de 2026. La empresa presentó la solicitud 510(k) el 31 de enero de 2026 y la prueba tiene designación de dispositivo innovador. Llevaba 285 días sin decisión, y el informe del 9 de noviembre de 2026 no da fecha.
¿Quiénes son sus competidores?
En investigación, Alamar Biosciences, Thermo Fisher, Bruker y 10x Genomics. En diagnóstico de alzhéimer, Roche, C2N y Fujirebio, que ya tienen pruebas en sangre autorizadas por la FDA.
¿Quién dirige Quanterix?
Everett Cunningham es consejero delegado desde el 19 de enero de 2026, tras pasar por Illumina y Exact Sciences. Jason Faessler es director financiero desde junio de 2026 y Jim Gute, director comercial desde agosto de 2026. Bill Donnelly preside el consejo.
¿Tiene deuda Quanterix?
No. A 30 de septiembre de 2026 tenía 80,7 millones de dólares entre caja y valores negociables, y ninguna deuda financiera, según su nota de resultados del 9 de noviembre de 2026. Prevé terminar 2026 con unos 70 millones.
¿Cuánta caja tiene Quanterix y hasta cuándo le llega?
A 30 de septiembre de 2026 guardaba 80,7 millones de dólares entre caja y valores negociables, y ninguna deuda. Prevé acabar 2026 con unos 70 millones. Con una quema de fondo de 10 a 11 millones por trimestre, que es una estimación mía, bajaría a unos 25 millones a principios de 2028.
¿Va a ampliar capital Quanterix?
No ha anunciado ninguna ampliación, y en los nueve primeros meses de 2026 solo emitió las acciones de los planes de empleados. Pero su informe del 9 de noviembre de 2026 dice que los flujos de la operación seguirán siendo negativos hasta entrado 2027 y ya no da fecha de equilibrio. En mis escenarios bajista y base, la empresa amplía capital en 2027.
¿Cuándo decide la FDA sobre LucentAD Complete?
La empresa no ha dado fecha. Presentó la solicitud el 31 de enero de 2026 y a 12 de noviembre de 2026 llevaba 285 días sin decisión. En el mismo tipo de prueba, Roche tardó 90 días, Fujirebio 249 y C2N 324.
¿Está cara la acción de Quanterix?
Según mis cálculos, el valor esperado es de 3,40 dólares por acción a finales de 2029 y de 2,38 traído a hoy, frente a 3,05 dólares el 12 de noviembre de 2026. Para justificar el precio haría falta una probabilidad de autorización de la FDA del 70 %. Es una estimación mía, no un consejo para nadie.
¿Por qué subió la acción el 9 de noviembre de 2026?
Subió un 16,8 %, hasta 3,38 dólares, porque los ingresos del tercer trimestre crecieron un 6,3 % sobre el segundo y la previsión anual se mantuvo. Dos sesiones después cerraba en 3,02 dólares, mientras se leía el informe trimestral: la caja había bajado a 80,7 millones y la empresa ya no promete el equilibrio en 2027.
¿Qué dato puede cambiar esta tesis?
La decisión de la FDA, que puede llegar cualquier día. Los resultados anuales de marzo de 2027, con la caja y la previsión de 2027. Y cualquier ampliación de capital por debajo de 4 dólares antes del equilibrio.
Método
Cómo he hecho este análisis
Verificación independiente del 12-nov-2026: aprobada con notas, 28 de 28 criterios. Las cifras están cotejadas con los documentos de Quanterix en la SEC (CIK 1503274).
He leído los informes de Quanterix ante la SEC de los ocho últimos trimestres: los 10-Q de 2025 y 2026, los 10-K de 2024 y 2025, las notas de resultados, el informe para la junta de 2026, los hechos relevantes y los formularios 4 de los directivos. También la base de autorizaciones de la FDA, la base de coberturas de Medicare, la política de Anthem y la tarifa de Medicaid de Florida.
La tesis la he hecho con mi segundo cerebro de análisis, que guarda las promesas de la dirección con su fecha y comprueba si se cumplieron. Las cifras salen de los documentos de la SEC y de sus datos en formato XBRL. El precio y el peso de mi posición, de Interactive Brokers. La valoración la he calculado con FARO, y cada cifra de valoración de este texto sale de ese modelo.
Algunas cosas no las publica la empresa y no las he encontrado en ninguna fuente pública: el número de pruebas de LucentAD facturadas, el importe de los hitos y regalías que debe a Eli Lilly y la fecha prevista de la FDA. Las probabilidades de los escenarios son mías. La cifra de quema de fondo y el mínimo de caja para operar también son estimaciones mías.
Fuentes
Documentos de Quanterix en la SEC, CIK 1503274:
- 10-Q del tercer trimestre de 2026
- Nota de resultados del tercer trimestre de 2026, EX-99.1
- 10-Q del segundo trimestre de 2026
- 10-K de 2025
- DEF 14A de 2026 (24-abr-2026); 8-K del consejero delegado (8-ene-2026), del consejo (20-nov-2025), de la junta (10-jun-2026) y de Akoya (8-jul-2025); formulario 4 de William Donnelly (14-ago-2026); 13G/A de First Eagle; S-8 del plan de incorporación (11-sep-2026)
Reguladores y pagadores: openFDA, base de autorizaciones 510(k); Medicare Coverage Database (consulta del 1-oct-2026); política LAB.00046 de Anthem; tarifa de Medicaid de la Agency for Health Care Administration de Florida (1-nov-2026).
Competencia: folleto S-1 de Alamar Biosciences; actualización a inversores de Roche del 24-ago-2026; resultados del primer semestre de 2026 de Thermo Fisher y Bruker.
Datos de mercado: Interactive Brokers (precio y peso en cartera); Nasdaq (posiciones cortas a 15-sep-2026); stockanalysis.com (comparables, 27-30 sep-2026).
Imágenes: webs de Quanterix y de Roche Diagnostics; Wyss Institute de la Universidad de Harvard. Tablas: elaboración propia de Ascenso Financiero con los datos citados en cada pie.
- Nota de resultados del segundo trimestre de 2026, EX-99.1
- Datos XBRL de la SEC
- 10-Q de 2025, 10-K de 2024, DEF 14A de 2026 y formulario 4 de William Donnelly (14-ago-2026)
Reguladores y pagadores: openFDA, base de autorizaciones 510(k) del código SET; Medicare Coverage Database; política LAB.00046 de Anthem; tarifa de Medicaid de Florida del 1-nov-2026.
Datos de mercado: Interactive Brokers (precio del 12-nov-2026 y peso en cartera); cierres diarios del 6 al 11 de noviembre de 2026.
Gráficos y tablas: elaboración propia de Ascenso Financiero con los datos citados en cada pie.
Información regulatoria
Aviso legal
Autor: Ascenso Financiero. Elaborado: 12-nov-2026. Primera difusión: 12-nov-2026, 19:22 (hora de Madrid).
Precio de referencia: 3,05 $ por acción el 12-nov-2026 en el Nasdaq, según Interactive Brokers.
Conflicto de interés: mantengo una posición larga en QTRX, que representa el 70 % de mi cartera de acciones, y podría comprar o vender en cualquier momento, también en los días siguientes a la publicación.
Contenido educativo. No constituye asesoramiento de inversión ni una recomendación personalizada. Es un análisis con fines informativos que puede contener errores. Invertir conlleva riesgos, incluida la pérdida de todo el capital, y en empresas pequeñas que todavía queman caja ese riesgo es mayor. Haz tu propio análisis antes de invertir.